Litwa żąda od przewoźników zapłaty podatku za poprzednie lata: dlaczego wezwania pojawiły się dopiero teraz
Litewskie firmy transportowe zaczęły otrzymywać zawiadomienia o niezapłaconym podatku od zarejestrowanych w kraju samochodów ciężarowych, ciągników siodłowych, przyczep i naczep. Roszczenia dotyczą okresów od 2020 do 2026 roku, a państwo wyznaczyło termin całkowitej spłaty do 1 października. Przewoźnicy muszą samodzielnie ustalić wysokość zaległości. Zdaniem prawników taka procedura jest nieproporcjonalna, ponieważ do masowego niepłacenia podatku przyczyniła się wieloletnia luka w państwowym systemie kontroli.
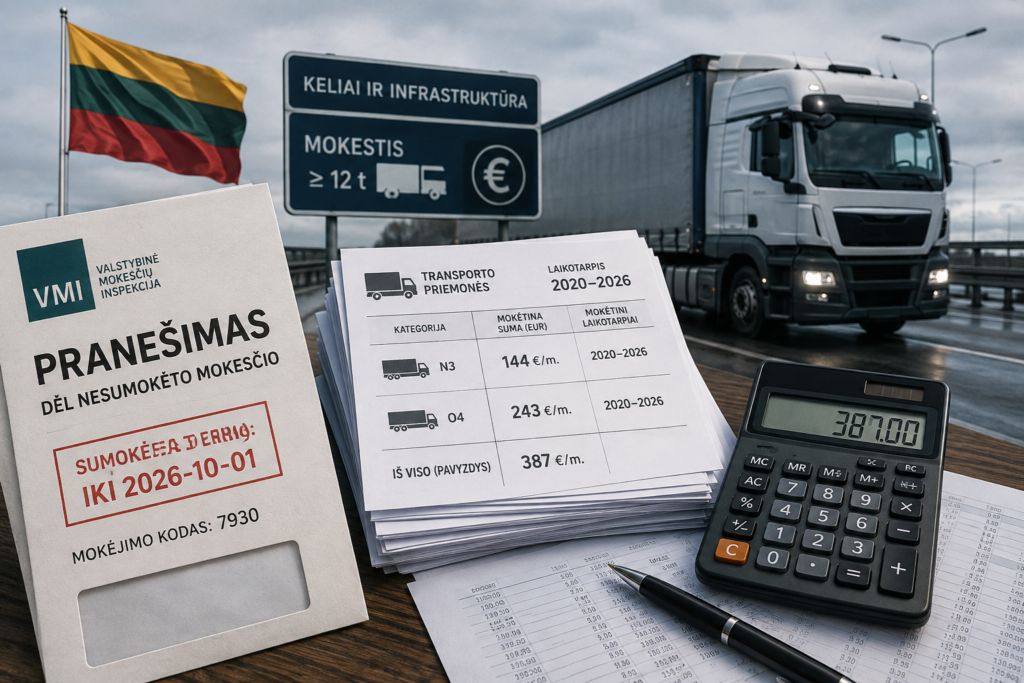
Litewska Państwowa Inspekcja Podatkowa, VMI, wysłała indywidualne zawiadomienia do 975 firm transportowych. W pismach wymieniono pojazdy, w przypadku których państwo nie znalazło potwierdzenia zapłaty obowiązkowego podatku. Chodzi o sytuacje, gdy pojazdy przechodziły badania techniczne w innych państwach Europejskiego Obszaru Gospodarczego, najczęściej w Niemczech.
Firmy otrzymały czas do 1 października 2026 roku. Płatność można podzielić na części, jednak cała kwota musi zostać uregulowana przed upływem tego terminu. Później Litewska Administracja Bezpieczeństwa Transportu, LTSA, może rozpocząć prawne dochodzenie należności.
Na pierwszy rzut oka sprawa wydaje się prosta. Obowiązek zapłaty podatku istniał przez cały ten okres. Jednocześnie od 2020 roku system państwowy pozwalał uznawać badania techniczne wykonane za granicą bez sprawdzenia, czy podatek został opłacony. Teraz skutki wieloletniego błędu systemu mają zostać usunięte w ciągu kilku miesięcy.
Jaki to podatek
Chodzi o coroczny podatek od ciężkich pojazdów towarowych zarejestrowanych na Litwie.
Obejmuje on samochody ciężarowe kategorii N2 i N3, a także przyczepy i naczepy kategorii O4, jeżeli ich dopuszczalna masa całkowita wynosi co najmniej 12 ton. Podatnikiem jest właściciel albo oficjalny użytkownik pojazdu.
Podatek ten bywa mylony z elektroniczną winietą. Są to dwa różne rodzaje płatności. Winieta jest opłatą za korzystanie z określonych dróg na Litwie. Kupują ją litewscy i zagraniczni przewoźnicy, zależnie od kategorii pojazdu i okresu korzystania z dróg.
Podatek będący przedmiotem obecnego sporu jest związany z rejestracją ciężkiego pojazdu na Litwie. Należy go zapłacić przed obowiązkowym badaniem technicznym. Okres rozliczeniowy liczony jest od daty jednego badania technicznego do daty kolejnego, dlatego nie zawsze pokrywa się z rokiem kalendarzowym.
Z tego względu wskazanie okresu 2020–2026 nie oznacza, że każdej firmie automatycznie naliczono siedem pełnych rocznych opłat za każdy pojazd. Wysokość należności zależy od terminów badań technicznych, okresu posiadania pojazdu oraz jego parametrów technicznych.
Jak powstał problem
Do 2020 roku zapłata podatku była zazwyczaj kontrolowana podczas badania technicznego. Bez potwierdzenia płatności pojazd nie powinien uzyskać pozytywnego wyniku badania.
Na początku 2020 roku Litwa zautomatyzowała uznawanie badań technicznych przeprowadzonych w innych państwach Europejskiego Obszaru Gospodarczego. Było to wygodne dla przewoźników międzynarodowych. Samochód ciężarowy mógł przejść badanie na przykład w Niemczech, a informacja trafiała następnie do litewskiego systemu.
Podczas automatyzacji państwo nie zapewniło jednak kontroli corocznego podatku. Zagraniczne badanie techniczne było uznawane, mimo że system nie sprawdzał, czy za pojazd zarejestrowany na Litwie wpłynęła należna opłata.
Taka sytuacja trwała ponad pięć lat. LTSA i Ministerstwo Transportu przyznają, że problem wynikał z decyzji podjętej przez instytucje państwowe w 2020 roku. Jednocześnie władze używają określeń “unikanie podatku” i “schemat”, sugerując, że część przewoźników świadomie korzystała z braku kontroli.
Dostępne publicznie dane nie dowodzą jednak, że każda z 975 firm działała celowo. W części przypadków mogła to być świadoma decyzja o niepłaceniu. W innych księgowość mogła uznać, że zatwierdzenie badania technicznego oznacza również spełnienie wszystkich związanych z nim obowiązków. Okoliczności każdej firmy będą wymagały osobnej oceny.
Kiedy państwo przywróciło kontrolę
Od 1 maja 2026 roku zasady się zmieniły. Badanie techniczne wykonane za granicą jest uznawane na Litwie dopiero po potwierdzeniu zapłaty podatku.
Po zagranicznym badaniu technicznym przewoźnik musi obecnie zgłosić się do litewskiej stacji kontroli pojazdów. Stacja sprawdza płatność i wprowadza dane do krajowej bazy. Procedura ma obowiązywać do czasu uruchomienia automatycznej wymiany danych między systemem badań technicznych a VMI.
Możliwość dalszego użytkowania pojazdu bez zapłaty podatku została więc już zamknięta. Obecny spór dotyczy zobowiązań nagromadzonych w poprzednich okresach.
Ile trzeba zapłacić
Nie ma jednej stawki dla wszystkich pojazdów. Wysokość podatku zależy od kategorii pojazdu, dopuszczalnej masy całkowitej, nacisku na osie, rodzaju zawieszenia oraz przepisów obowiązujących w danym okresie. Opłata za ciągnik siodłowy i naczepę jest obliczana osobno, z wyjątkiem niektórych zestawów wykorzystywanych w transporcie kombinowanym.
W najnowszym komunikacie LTSA podaje typowy przykład: 144 euro rocznie za pojazd kategorii N3 oraz 243 euro za naczepę kategorii O4. Łącznie daje to 387 euro.
Wcześniej Ministerstwo Transportu szacowało średni roczny podatek za standardowy zestaw składający się z ciągnika siodłowego i naczepy na około 433 euro. Różnica wynika z tego, że kwoty 144 i 243 euro są przykładami konkretnych stawek, podczas gdy średnia uwzględnia pojazdy o różnej masie i różnych parametrach technicznych.
Dla okresów od 2020 roku do 9 kwietnia 2026 roku włącznie stosuje się stawki wynikające z wcześniejszego rozporządzenia rządu. W przypadku badań technicznych przeprowadzonych od 10 kwietnia 2026 roku obowiązują nowe stawki. LTSA opublikowała osobne instrukcje wskazujące, z której tabeli należy korzystać dla danego okresu.
Firmy muszą samodzielnie obliczyć kwotę dla każdego pojazdu. Państwo przekazało wykaz pojazdów oraz lata, w których według jego danych podatek nie został zapłacony. Z informacji kancelarii prawnej AVOCAD wynika jednak, że zawiadomienia nie zawierają gotowego wyliczenia całkowitej zaległości.
Dla płatności dotyczących wcześniejszych okresów VMI wprowadziła specjalny kod 7930. Bieżący podatek od zarejestrowanych pojazdów ciężarowych ma inny kod, dzięki czemu wpłaty za poprzednie lata mogą być ewidencjonowane oddzielnie.
Ile może wynieść należność konkretnej firmy
Nawet przy umiarkowanej wysokości corocznej opłaty końcowa kwota może szybko wzrosnąć. Jeżeli przewoźnik ma dziesięć standardowych zestawów, a podatek za każdy z nich nie został zapłacony przez pięć okresów rozliczeniowych, orientacyjna należność może przekroczyć 20 tys. euro. Przy flocie stu zestawów kwota może sięgać setek tysięcy euro.
Jest to jedynie przykład obliczenia. Rzeczywista zaległość zależy od historii każdego pojazdu. Pojazd mógł zostać sprzedany, czasowo wycofany z eksploatacji, zarejestrowany w trakcie okresu albo skierowany na badanie techniczne wcześniej niż zwykle.
Ministerstwo Transportu oszacowało łączne możliwe straty państwa od 2020 roku na 25–36 mln euro. Środki te miały zostać przeznaczone na infrastrukturę drogową i Państwowy Fundusz Drogowy. Przed masową wysyłką zawiadomień dobrowolnych wpłat dokonało tylko pięć firm, przekazując łącznie około 9,95 tys. euro.
Dlaczego zawiadomienia wysyła VMI, a należności ma dochodzić LTSA
Jest to jedno z głównych pytań podnoszonych przez prawników. Firmy otrzymały pisma od VMI, a pieniądze również trafiają na rachunek inspekcji podatkowej. Konsultacji dotyczących obliczeń udziela LTSA. Według AVOCAD w zawiadomieniach wskazano, że w przypadku braku płatności to LTSA podejmie działania zmierzające do wyegzekwowania należności.
Taki podział funkcji jest skomplikowany, choć ma formalne uzasadnienie. VMI przyjmuje i ewidencjonuje środki, a LTSA odpowiada za kontrolę transportu oraz sprawdzanie zapłaty podatku podczas badania technicznego.
Problem dotyczy jakości komunikacji. Firma otrzymuje wezwanie od jednej instytucji, samodzielnie oblicza kwotę, szczegóły wyjaśnia z innym urzędem, a jednocześnie otrzymuje ostrzeżenie o możliwym postępowaniu sądowym. W przypadku zobowiązania, które narastało przez kilka lat bez wcześniejszych zawiadomień, procedura mogła zostać przedstawiona znacznie jaśniej.
Co mówią prawnicy
Partner zarządzający kancelarii AVOCAD Egidijus Langys stwierdził, że sam obowiązek zapłaty podatku nie budzi wątpliwości. Pytania dotyczą terminu oraz sposobu rozwiązania problemu.
W jego ocenie państwo przez lata nie zapewniało prawidłowej kontroli, a następnie dało firmom około dwóch miesięcy na sprawdzenie dużych zbiorów danych, samodzielne wyliczenie zobowiązania i przekazanie całej kwoty. Możliwość podzielenia płatności na części niewiele zmienia, ponieważ ostateczny termin pozostaje taki sam.
Prawnicy uznają również za dyskusyjne rozwiązanie, w ramach którego korzystniejsze warunki mogą otrzymać firmy zdolne wykazać trudności finansowe. Przewoźnik znajdujący się w dobrej sytuacji finansowej musi spłacić całą zaległość w wyznaczonym terminie, nawet jeżeli narosła ona również wskutek wieloletniego braku skutecznej kontroli państwa.
Stanowisko AVOCAD zostało opublikowane przez Kauno diena w formie komunikatu prasowego. Przedstawia argumenty kancelarii i nie zostało dotychczas potwierdzone orzeczeniem sądu.
Czy przewoźnik może odmówić zapłaty z powodu błędu państwa
Sam błąd systemu państwowego nie znosi obowiązku ustanowionego przepisami.
Podatek obowiązywał przed 2020 rokiem, nadal obowiązywał po automatyzacji systemu i powinien być płacony przez właścicieli ciężkich pojazdów zarejestrowanych na Litwie. Obecnych roszczeń nie można więc precyzyjnie określać jako wprowadzenia nowego podatku z mocą wsteczną.
Jednocześnie wskazanie zaległości przez państwo nie przesądza, że każde przedstawione wyliczenie będzie bezsporne. Znaczenie mają daty badań technicznych, parametry pojazdu, okres jego posiadania, zastosowana stawka oraz dokumenty potwierdzające wcześniejsze płatności.
Osobnym zagadnieniem prawnym jest procedura dochodzenia starszych zobowiązań oraz terminy, które mogą mieć zastosowanie do konkretnego okresu. W publicznych komunikatach LTSA nadal brakuje szczegółowego wyjaśnienia, w jaki sposób kwestie te będą rozpatrywane po zgłoszeniu zastrzeżeń przez firmy. Nie ma więc podstaw, aby uznać wszystkie kwoty wskazane przez państwo za ostatecznie ustalone.
Dlaczego stanowisko państwa także ma uzasadnienie
Firmy, które co roku płaciły podatek podczas badania technicznego na Litwie, znajdowały się w mniej korzystnej sytuacji niż przewoźnicy wykonujący badania za granicą i nieuiszczający opłaty.
Przy średnim podatku wynoszącym około 433 euro za jeden zestaw firma dysponująca flotą stu pojazdów mogła oszczędzać rocznie dziesiątki tysięcy euro. Po kilku latach różnica stawała się znacząca. Wpływała na koszty przewozów oraz konkurencję wewnątrz branży.
Państwo nie może zignorować takiej zaległości. W przeciwnym razie uczciwi podatnicy finansowaliby system drogowy wspólnie z firmami, które korzystały z niego bez realizowania takiego samego obowiązku.
Sprawiedliwe dochodzenie należności wymaga jednak dokładnych wyliczeń, jasnego podziału odpowiedzialności między instytucjami oraz terminu odpowiedniego do ilości zgromadzonych danych. Litewskie władze szczegółowo wyjaśniły pochodzenie zadłużenia, lecz procedura jego uregulowania została przedstawiona znacznie mniej precyzyjnie.
Co ta historia oznacza dla przewoźników
Dla części litewskich przewoźników skutki finansowe ograniczą się do kilkuset lub kilku tysięcy euro. Duże firmy posiadające rozbudowane floty mogą otrzymać wezwania opiewające na dziesiątki albo setki tysięcy euro.
Najbardziej prawdopodobne są trzy scenariusze. Część przedsiębiorstw zapłaci po zweryfikowaniu danych. Inne będą korygować wyliczenia, wyłączając sprzedane pojazdy, błędnie wskazane okresy albo wcześniej uregulowane należności. Niektóre firmy mogą zaskarżyć roszczenia przed sądem, szczególnie przy dużych kwotach lub wątpliwościach dotyczących terminów.
Główny problem tej historii dotyczy przewidywalności kontroli państwowej. Przez kilka lat Litwa uznawała zagraniczne badania techniczne bez sprawdzania powiązanego z nimi podatku. Po wykryciu problemu władze wyznaczyły krótki termin i przeniosły obowiązek wykonania obliczeń na przedsiębiorców.
Obowiązek podatkowy przewoźników nadal obowiązywał. Państwo również odpowiada za prawidłowe funkcjonowanie własnego systemu. Relacja między tymi dwoma okolicznościami prawdopodobnie stanie się głównym przedmiotem dalszych sporów.




Komentarai
The variety of games here is insane. I spent the whole weekend exploring the features and I am hooked. Love <a href="https://brff5555.com" rel="nofollow ugc">brff5555</a>.
Jūsų komentaras