ES nori perkelti krovinius į geležinkelius. Kodėl krovinių vežimas geležinkeliais mažėja jau ketvirtus metus iš eilės
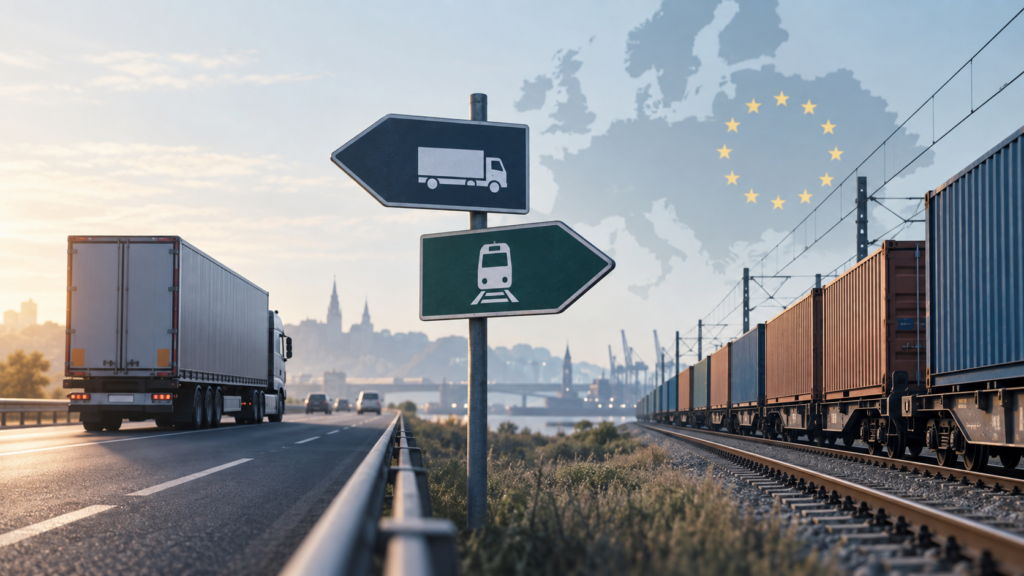
Reikia pristatyti konteinerį iš sandėlio Lenkijoje klientui Prancūzijoje? Europos Sąjungai pageidaujama schema jau seniai aiški: didžiąją kelio dalį krovinys turėtų įveikti geležinkeliu, o automobilis reikalingas pirmam ir paskutiniam etapui. Traukinys vienam transporto darbo vienetui sunaudoja mažiau energijos ir išmeta gerokai mažiau teršalų. Krovinio savininkui sprendimas priklauso ir nuo visos pristatymo kainos, termino bei tikimybės, kad konteineris iš tiesų laiku pasieks klientą.
O čia ir prasideda problemos. Konteinerį reikia nuvežti iki terminalo, įtraukti į tinkamą traukinį, pervežti per kelis nacionalinius geležinkelių tinklus, apdoroti antrame terminale ir vėl perduoti kelių transportui. Jei bent viena grandinės dalis veikia nestabiliai, visas maršrutas kelių transportu dažnai tampa paprastesnis.
Naujausi Eurostat duomenys rodo, kaip smarkiai tikrovė kol kas skiriasi nuo Europos planų. 2025 metais geležinkelių krovininio transporto darbas ES sumažėjo dar 1,8 proc., nuo 375,1 iki 368,2 mlrd. tonkilometrių. Tonkilometris reiškia vienos tonos krovinio pervežimą vieną kilometrą, todėl šis rodiklis vienu metu atspindi ir krovinio masę, ir nuvažiuotą atstumą.
Mažėjimas tęsiasi ketvirtus metus iš eilės. 2022 metais rodiklis sumažėjo 0,6 proc., 2023-iaisiais – 7,1 proc., 2024-aisiais – 0,8 proc. Palyginti su 2018 metais, kai Eurostat fiksavo apie 410 mlrd. tonkilometrių, rinka susitraukė maždaug 10 proc. Tuo pat metu Europos Sustainable and Smart Mobility Strategy numato iki 2050 metų padvigubinti krovinių vežimą geležinkeliais. Kol kas statistika juda priešinga kryptimi.
Kodėl ES apskritai nori daugiau krovinių perkelti į geležinkelius
Pirmiausia dėl klimato. Europos Komisijos duomenimis, 2022 metais geležinkeliai sudarė 16,6 proc. krovinių vežimo ES viduje, o visas geležinkelių transportas buvo atsakingas tik už maždaug 0,3 proc. transporto sektoriaus šiltnamio efektą sukeliančių dujų emisijų.
Iš čia kyla ir modal shift politika, tai yra dalies vežimų perkėlimas iš kelių į geležinkelius ir vidaus vandens kelius. Viena pagrindinių priemonių yra intermodalinis vežimas: tas pats konteineris ar puspriekabė maršrutą įveikia keliomis transporto rūšimis, paprastai neperkraunant paties krovinio. Automobilis paima konteinerį iš sandėlio, traukinys veža jį ilgoje maršruto dalyje, o pabaigoje kitas automobilis pristato krovinį gavėjui.
Reguliariuose ilguose maršrutuose tokia schema gali būti ekonomiškai naudinga. Traukinys vienu reisu gali pervežti didelį kiekį krovinių, o terminalų sąnaudos pasiskirsto didesniam krovinių kiekiui ir ilgesniam atstumui. Todėl geležinkeliai ypač stiprūs masinių krovinių ir stabilių konteinerių srautų segmente.
Visą intermodalinio vežimo kainą sudaro geležinkelio tarifas ir papildomos visos grandinės sąnaudos. Į ją patenka du kelių transporto etapai, dviejų terminalų darbas, tinkamo išvykimo laukimas ir galimi vėlavimai maršrute. Combined Transport Directive reformos medžiagoje pati Europos Komisija pažymėjo, kad intermodalinis transportas daugeliu atvejų nusileidžia vien kelių transportui pagal kainą ir patogumą dėl perkrovimo operacijų, riboto laikų ir krypčių pasirinkimo bei paslaugų kokybės problemų.
Kur geležinkelis tampa mažiau patogus
Kelių transporto reiso grandinė palyginti trumpa: sandėlis, automobilis, kelias, gavėjas. Išvykimo laiką lengviau priderinti prie kliento, o maršrutą prireikus galima keisti jau kelionės metu. Vienas sunkvežimis gali kirsti kelias šalis susietu kelių tinklu.
Tarptautiniam krovininiam traukiniui reikia daug daugiau suderinimų. Kiekviename tinklo ruože turi būti laisvos pralaidumo galimybės, vežėjui reikia paskirtos traukinio trasos, tai yra suderinto važiavimo laiko ir maršruto, o kelyje turi veikti lokomotyvai, terminalai ir signalizacijos sistemos. Visa tai tenka koordinuoti tarp kelių šalių infrastruktūros valdytojų.
Pati Europos Komisija tarp geležinkelių rinkos problemų mini senstančią infrastruktūrą, darbuotojų trūkumą, perpildytus ruožus ir lėtą skaitmeninių sistemų diegimą. Krovinių vežimui nacionalinis susiskaidymas ypač jautrus: maždaug pusė geležinkelių krovinių vežimo ES kerta bent vieną valstybės sieną.
Problemą gerai parodo remontai. Europos privačių krovininio geležinkelių operatorių asociacija ERFA 2026 metų vasarą perspėjo apie vienu metu uždaromas linijas, vėlyvus darbų grafikų pakeitimus, silpnus apvažiavimo maršrutus ir nepakankamą šalių koordinavimą. Krovinio savininkui visos šios techninės detalės galiausiai virsta vienu klausimu: ar prekė atvyks tada, kai jos reikia sandėliui, gamyklai ar klientui.
Todėl riba tarp sėkmingo vežimo geležinkeliu ir maršruto, kuriame patogesnis kelių transportas, pirmiausia priklauso nuo srauto pobūdžio. Kuo ilgesnis maršrutas, stabilesnis kiekis ir patogesni terminalai abiejuose galuose, tuo daugiau pranašumų turi traukinys. Mažos siuntos, skubūs pristatymai ir kryptys, kuriose terminalai sunkiai pasiekiami, dažniau lieka keliuose.
2025 metų statistika gerai parodo bendrą kontrastą. Kelių transporto darbas ES išaugo 0,9 proc., iki 1 886 mlrd. tonkilometrių, o geležinkelių sumažėjo 1,8 proc. Iš šių dviejų skaičių negalima daryti išvados, kad geležinkelio prarasti kiekiai tiesiog persikėlė į sunkvežimius: rinkų struktūra skiriasi, o paklausa keičiasi dėl skirtingų priežasčių. Tačiau ES deklaruojamas krovinių perkėlimas į ekologiškesnes transporto rūšis bendroje dinamikoje kol kas nematomas.
Lenkija: kai mažėja pats krovinys
Lenkija gerai parodo kitą problemos dalį: geležinkelių rinka mažėja ir tada, kai sumažėja paklausa kroviniams, kurie tradiciškai vežami bėgiais. Šalis išlieka antra pagal dydį geležinkelių krovinių rinka ES po Vokietijos: 2025 metais Lenkijai teko 54,3 mlrd. tonkilometrių, arba 14,7 proc. viso ES rodiklio. Tai beveik kas septintas geležinkelių tonkilometris Sąjungoje.
Tuo pat metu Lenkijos geležinkeliai smarkiai priklauso nuo sunkiųjų masinių krovinių, o jų struktūra keičiasi. Urząd Transportu Kolejowego, Lenkijos geležinkelių transporto priežiūros institucijos, duomenimis, pirmąjį 2025 metų pusmetį bendras tonažas sumažėjo 5,1 proc., iki 104,9 mln. tonų. Grupėje, kuriai priskiriamos akmens ir rusvosios anglys, nafta bei gamtinės dujos, vežama masė sumažėjo 2,7 proc., o transporto darbas – 11 proc. Taip pat mažėjo rūdų ir kitos kasybos pramonės produkcijos vežimas.
Geležinkeliams tai esminis dalykas. Vienas sąstatas su anglimis ar rūda sudaro milžinišką tonažą. Kai pramonei ir energetikai tokių krovinių reikia mažiau, geležinkelių krovinių vežimo rinka praranda milijonus tonų net ir tada, kai konkretus klientas nepereina prie kelių transporto.
Intermodalinis segmentas Lenkijoje atrodo atsparesnis, nors ir čia vaizdas nevienareikšmis. Pirmąjį 2025 metų pusmetį geležinkeliais pervežta 1,36 mln. TEU, standartinių dvidešimties pėdų konteinerio ekvivalentų, 3,3 proc. daugiau nei prieš metus. Tačiau intermodalinių krovinių masė sumažėjo 2,3 proc., o transporto darbas – 3,3 proc. Konteinerių vienetų padaugėjo, tačiau vidutiniškai jie buvo lengvesni, keliavo trumpesnius atstumus arba veikė abu veiksniai. Šie duomenys kol kas nerodo greito masinio krovinių perkėlimo iš kelių į geležinkelius.
Lietuva: keičiasi senasis krovinių srautų modelis
Lietuvoje geležinkeliai išlieka neįprastai didele transporto šaka pagal šalies dydį. 2025 metais vienam gyventojui teko 8,5 tonos geležinkeliu pervežtų krovinių. Tai trečias rezultatas ES po Liuksemburgo ir Austrijos.
Tačiau Lietuvos geležinkelių krovinių srautų pagrindas per pastaruosius metus smarkiai pasikeitė. Lietuva, Latvija ir Estija ilgą laiką priklausė nuo su Rusija ir Baltarusija susijusių vežimų. Po plataus masto Rusijos invazijos į Ukrainą, ES sankcijų ir rytų tranzito mažėjimo šis srautas smarkiai susitraukė. 2025 metais LTG Cargo pervežė 24,4 mln. tonų, palyginti su 25,7 mln. tonų metais anksčiau. Tarptautiniai vežimai sumažėjo 11,6 proc., tranzitas – 27,1 proc., iki 3,8 mln. tonų. Tuo pat metu eksporto vežimai iš pačios Lietuvos išaugo 10,7 proc.
Šiame kontekste ypač įdomi Klaipėda. 2025 metais uostas perkrovė rekordinius 39 mln. tonų krovinių, o konteinerių krova išaugo 29 proc., beveik iki 13 mln. tonų. Perskaičiavus į standartinius konteinerius, uostas pasiekė 1,309 mln. TEU, tai 22 proc. daugiau nei 2024 metais.
Lietuvos geležinkeliams tai potenciali bazė naujiems srautams, ypač šiaurės–pietų kryptimi ir jungtyje su Lenkija. Tačiau uosto augimas automatiškai nevirsta geležinkelių krovinių vežimo augimu: konteineriai gali išvažiuoti kelių transportu, o maršruto pasirinkimas priklauso nuo kainos, tvarkaraščio, terminalų ir geležinkelio paslaugos patikimumo.
LTG bando keisti verslo geografiją, plečia veiklą Lenkijoje ir Vokietijoje, plėtoja intermodalines jungtis ir su Ukraina susijusias kryptis. Rail Baltica turėtų papildyti šią sistemą standartine europine vėže ir tiesesniu Baltijos šalių ryšiu su Lenkija bei likusiu ES tinklu. Nauja infrastruktūra išplės maršrutų pasirinkimą, tačiau krovinių apimtį lems komercinė paklausa ir paslaugos kokybė.
Ką Europa bando sutvarkyti
ES gerai žino daugumą šių problemų ir palaipsniui keičia infrastruktūrą bei taisykles. Atnaujintas TEN-T tinklas numato krovinių terminalų plėtrą, galimybę priimti 740 metrų ilgio krovininius traukinius, didinti pralaidumą ir diegti ERTMS, European Rail Traffic Management System, bendrą Europos geležinkelių eismo valdymo ir signalizacijos sistemą.
ERTMS prasmė krovinių rinkai gana praktiška: kuo mažiau skirtumų tarp nacionalinių sistemų, tuo lengviau traukiniui kirsti sienas ir tuo mažiau techninių apribojimų kyla tarptautiniame maršrute.
Lygiagrečiai ES keičia geležinkelių infrastruktūros pralaidumo paskirstymo tvarką. 2026 metais priimtos naujos taisyklės numato labiau koordinuotą daugiametį tarptautinių maršrutų planavimą. Pirmasis pagal naują sistemą optimizuotas tvarkaraštis numatomas nuo 2030 metų gruodžio.
Čia matyti dar viena dabartinio atotrūkio tarp politinio tikslo ir rinkos priežastis. Geležinkelių infrastruktūra, signalizacija ir taisyklės keičiasi metų metus, o logistikos įmonė ir krovinio savininkas transporto rūšį renkasi šiandienos sutarčiai.
Geležinkelių ekologiniai pranašumai gerai žinomi. Kad jų dalis pastebimai augtų, verslui reikia stabilių tarptautinių maršrutų, pakankamo pralaidumo, patogių terminalų ir prognozuojamos visos pristatymo kainos nuo sandėlio iki gavėjo.
Ketveri geležinkelių krovinių vežimo mažėjimo metai paaiškinami keliais procesais vienu metu. Geležinkeliai praranda dalį tradicinių sunkiųjų krovinių, o tai ypač matyti Lenkijoje ir Baltijos šalyse, o tarptautiniai vežimai vis dar susiduria su infrastruktūros susiskaidymu ir patikimumo problemomis. Todėl tikslas iki 2050 metų padvigubinti krovinių vežimą geležinkeliais kol kas tebėra toli nuo dabartinės trajektorijos. Artimiausių metų klausimas labai praktiškas: ar Europos geležinkeliai sugebės tapti pakankamai prognozuojama paslauga, kad jų pasirinkimas krovinio savininkui apsimokėtų įprastame komerciniame skaičiavime.




Komentarai
Kol kas komentarų nėra
Jūsų komentaras