Растут банкротства, хотя ставки идут вверх: что происходит с европейскими перевозчиками
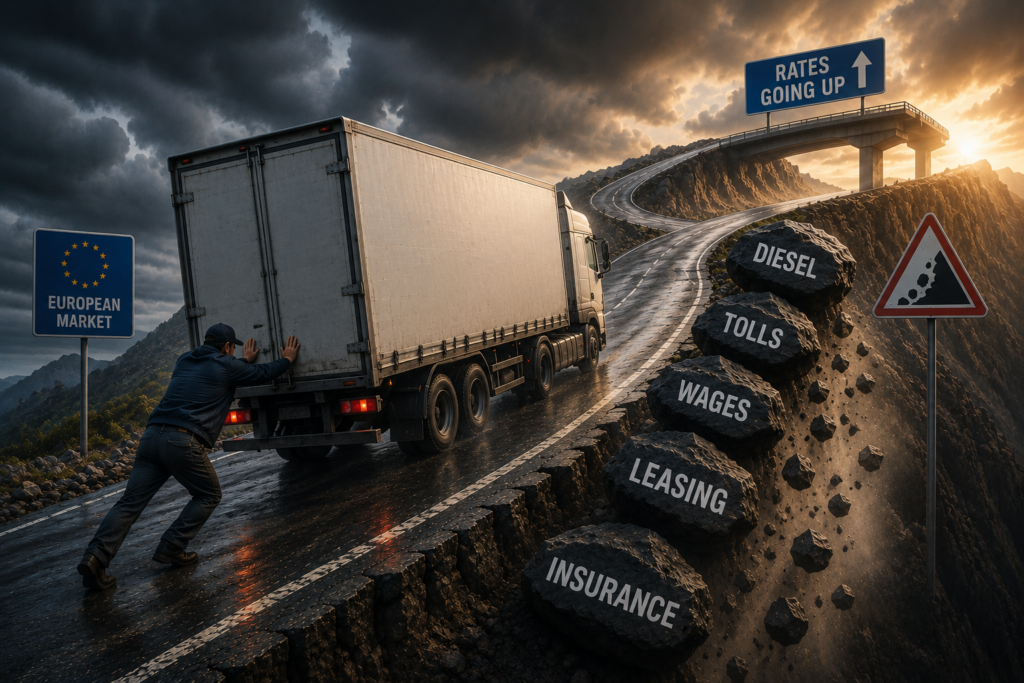
В Европе дорожает перевозка грузов. Во втором квартале 2026 года выросли и контрактные ставки, и цены на разовые рейсы. Казалось бы, перевозчику остается радоваться: клиент платит больше. Но почти одновременно Eurostat сообщил другую цифру: показатель банкротств в европейском транспортном секторе вырос за квартал на 11,4%.
Как это сочетается? Цена рейса и заработок перевозчика – разные вещи. Между счетом клиенту и деньгами, которые остаются у компании, стоят дизель, дорожные сборы, зарплаты, ремонт, лизинг и кредиты. Во втором квартале многие расходы росли, а спрос на перевозки оставался сравнительно слабым.
Поэтому рост ставок и рост банкротств вполне могут идти одновременно. Первый показатель говорит о цене перевозки, второй – о компаниях, дошедших до юридической стадии финансовых проблем. Между ними остается главный вопрос бизнеса: сколько денег остается после выполнения рейса?
11,4%: много, но что именно выросло?
С цифрой Eurostat здесь особенно легко ошибиться. Во втором квартале 2026 года число деклараций о банкротстве предприятий в ЕС выросло на 5,7% по сравнению с первым кварталом. Среди восьми крупных групп отраслей транспорт показал второй по величине квартальный рост, 11,4%. Выше была только группа образования и социальных услуг с ростом на 21,1%. В торговле, строительстве, гостиницах и ресторанах показатель, напротив, снизился.
Но 11,4% не означает, что обанкротилась примерно каждая девятая транспортная компания Европы. Eurostat публикует квартальные ряды в форме индексов, чтобы сделать страны с разными национальными процедурами более сопоставимыми. Проще говоря, речь идет об изменении показателя относительно предыдущего квартала. Речь идет о динамике показателя относительно предыдущего квартала; долю разорившихся компаний эта цифра не показывает.
Есть и второе важное ограничение. В европейской классификации NACE секция H «Transportation and storage» значительно шире автомобильных грузоперевозок. В нее входят наземный транспорт, включая пассажирский и железнодорожный, водные и воздушные перевозки, склады и вспомогательные транспортные услуги, почта и курьеры. Поэтому формулировка «банкротства автоперевозчиков в ЕС выросли на 11,4%» была бы слишком смелой. Eurostat показывает тревожное движение во всем транспортно-логистическом секторе и не выделяет отдельно дальнобойные компании.
Есть еще одна тонкость: банкротство в этой статистике связано с юридической процедурой. Для Польши Eurostat считает единицы, по которым районный суд вынес решение об объявлении банкротства в соответствующем квартале. Для Литвы учитываются юридические лица, начавшие процедуру признания банкротом, причем сама декларация может быть предварительной и не всегда означает немедленную остановку деятельности. Поэтому слова «закрылась» и «обанкротилась» здесь не взаимозаменяемы.
И еще одно: финансовые проблемы обычно начинаются раньше суда. Компания может уже задерживать платежи и не справляться с обязательствами, а в официальной статистике банкротств появится позже.
Перевозки дорожают, потому что дорожает сама перевозка
Теперь к другой половине картины. По данным совместного исследования IRU, Upply и Transport Intelligence, во втором квартале контрактный индекс европейских автомобильных грузоперевозок вырос до 148 пунктов, прибавив 7,9 пункта за квартал. Спотовый индекс, то есть цены на разовые перевозки без долгосрочного договора, подскочил еще сильнее: до 146,8 пункта, плюс 14,6 пункта.
Такой рост легко принять за заметное улучшение положения перевозчиков. Авторы исследования, однако, объясняют его прежде всего ростом себестоимости. Средняя цена дизеля в ЕС во втором квартале составила €1,94 за литр, на 12% больше, чем кварталом ранее, и на 27% больше, чем год назад. Индекс расходов на дальние перевозки французского Comité National Routier вырос на 4,9% за квартал и почти на 10% за год.
При этом грузов на рынке не стало резко больше. Объем автомобильной торговли между крупнейшими экономиками ЕС оставался на 1,6% ниже уровня годичной давности. Это уже заметно лучше, чем падение примерно на 8% в первом квартале, но говорить о грузовом буме явно рано. Спрос восстанавливался, но расходы росли быстрее.
Вот здесь и находится ответ на главный вопрос. Более высокая ставка может просто компенсировать часть роста себестоимости.
Почему €1100 могут быть хуже, чем €1000
Представим очень упрощенный рейс. Раньше клиент платил за него €1000. Топливо, водитель, дороги, обслуживание машины и прочие расходы съедали €900. У компании оставалось €100.
Потом расходы выросли до €1050. Перевозчику удалось поднять цену рейса до €1100. Для клиента перевозка подорожала на 10%, а у транспортной компании после расходов осталось €50 вместо прежних €100. Выручка выросла, результат бизнеса ухудшился.
Цифры в этом примере условные, зато механизм вполне реальный. Выручка – это вся сумма, которую компания получает от клиентов. Расходы – деньги, которые нужны, чтобы выполнить работу. Маржа показывает, какая часть выручки остается после соответствующих затрат. Прибыль появляется после учета применимых расходов и обязательств. Поэтому фраза «ставки выросли» сама по себе почти ничего не говорит о том, насколько хорошо живет перевозчик.
Есть и проблема времени. Дизель может подорожать сегодня, а контракт с клиентом пересматривается раз в месяц или раз в квартал. Компания уже заправляет грузовик по новой цене, но еще несколько недель получает старую ставку. В транспортной экономике это называют cost pass-through, то есть способностью переложить рост собственных расходов в цену для клиента. IRU прямо указывает, что во втором квартале перевозчики передавали клиентам выросшие топливные расходы. Но возможность сделать это быстро и полностью у компаний разная.
Для крупного перевозчика с длинными контрактами, топливными оговорками и запасом оборотных денег такая задержка может быть неприятной. Для небольшой фирмы с несколькими машинами она способна очень быстро превратиться в проблему с наличными. При этом общеевропейская статистика не позволяет утверждать, что банкротятся преимущественно маленькие компании, поэтому такая структура лишь указывает на возможную экономическую уязвимость небольших компаний. Данных для вывода о том, что именно они банкротятся чаще всего, здесь нет.
Кассовый разрыв: рейс уже оплачен перевозчиком, клиент еще не заплатил
Транспортный бизнес особенно чувствителен к движению денег во времени. Грузовик выехал, дизель куплен, дорожный сбор списан, водитель должен получить зарплату, лизинговый платеж имеет конкретную дату. Клиент при этом может оплатить счет значительно позже.
Если сегодня компания должна отдать €10 тыс., а деньги от заказчика придут через несколько недель, возникает кассовый разрыв. На бумаге рейс может быть прибыльным, но в кассе прямо сейчас не хватает денег. Чем дороже становится каждый рейс, тем больше собственных или заемных средств нужно, чтобы профинансировать этот промежуток.
Для Польши это особенно знакомая проблема. В июле ZMPD, польское объединение международных автоперевозчиков, писало о растущих платежных задержках. Президент организации Ян Бучек говорил, что посредники могут удерживать деньги перевозчиков до 90 дней и дольше, из-за чего компаниям приходится брать оборотные кредиты, чтобы сохранять ликвидность. Это оценка отраслевой организации, а не официальная статистика по всей стране, но она хорошо показывает механизм давления на денежный поток.
Польша: судебных банкротств немного, проблем в отрасли больше
В Польше громкой цифры про массовые судебные банкротства транспорта пока нет. GUS, Главное статистическое управление Польши, зафиксировал во втором квартале 2026 года 94 банкротства предприятий во всей экономике против 90 годом ранее. Одновременно новых предприятий зарегистрировали 80 566, на 9,2% меньше, чем годом раньше.
Эти 94 случая относятся ко всем отраслям. В самом транспорте квартальные судебные цифры могут быть очень небольшими: например, во втором квартале 2025 года GUS зарегистрировал в секции «транспорт и складирование» девять банкротств. При такой базе несколько дополнительных дел способны резко изменить процент, хотя о массовом обвале речь все еще не идет.
Но за пределами суда картина напряженнее. ZMPD со ссылкой на аналитическую компанию MGBI сообщало, что в первом квартале 2026 года деятельность завершили 1234 компании секции H «транспорт и складирование», а общее число зарегистрированных компаний сектора сократилось на 1,5% год к году, до 209 303. Прекращение деятельности учитывается отдельно от банкротства. Эта цифра все же показывает важную вещь: давление на польский транспорт заметнее, чем можно судить по одним судебным делам.
При этом в первом квартале число новых регистраций в польском транспорте и складировании выросло на 11,6% год к году, сильнее, чем в любой другой опубликованной GUS отрасли. Одни компании уходили, другие заходили на рынок. Польская картина поэтому скорее говорит о тяжелой перестройке сектора, чем о простом массовом крахе.
Германия выглядит заметно тяжелее
Если в Польше картинка смешанная, немецкие данные выглядят гораздо тревожнее. С января по май 2026 года немецкие суды зарегистрировали 10 546 корпоративных банкротств, на 4,9% больше, чем за тот же период 2025 года. Требования кредиторов по этим делам составили около €15,4 млрд.
Самая неприятная для транспортной отрасли цифра находится глубже в статистике Destatis. На каждые 10 тыс. предприятий в Германии за первые пять месяцев года приходилось в среднем 29,8 банкротства. В транспорте и складировании – 57,2. Получается, частота банкротств в секторе была примерно в 1,9 раза выше среднего уровня по немецкому бизнесу. Это расчет CargoNews на основе данных Destatis.
Эти цифры измеряют разные вещи. Европейские +11,4% показывают изменение показателя за квартал. Немецкие 57,2 на 10 тыс. показывают частоту банкротств среди предприятий за январь–май. Первая цифра отвечает на вопрос, как быстро меняется ситуация, вторая – насколько часто банкротство встречается в отрасли.
Литва пока выглядит спокойнее
Литовские данные дают хороший контраст. Последний подробный обзор AVNT, государственной службы по управлению неплатежеспособностью, пока относится к первому кварталу 2026 года. В нем число процедур банкротства компаний снизилось почти на 10% по сравнению с первым кварталом 2025 года и оставалось ниже допандемического уровня. Транспорт при этом вместе с торговлей и строительством входит в группы, где банкротства встречаются чаще всего.
Но одна литовская цифра хорошо показывает, насколько далеко может зайти проблема до официального банкротства. В среднем требования кредиторов к банкротящимся предприятиям были в 2,7 раза выше стоимости их активов, а удовлетворялось около 9,6% требований. К моменту процедуры у таких компаний уже часто не хватало имущества даже близко к тому, чтобы покрыть накопленные долги.
Сравнивать литовские почти минус 10% с европейскими плюс 11,4% напрямую нельзя: литовская цифра относится ко всем корпоративным банкротствам, к сравнению год к году и к первому кварталу, европейская – к транспортному сектору и квартальной динамике во втором квартале. Но именно эта несопоставимость полезна для общего вывода: единого европейского сценария сейчас нет.
Почему банкротство одного перевозчика касается многих
Когда транспортная компания перестает справляться с обязательствами, проблема редко остается внутри ее офиса. У водителя может возникнуть требование по зарплате, у лизинговой компании – по платежам и технике, у клиента – по грузу и незавершенному договору, у субподрядчика – по неоплаченному счету. Конкретные права и очередность выплат определяет национальное законодательство, поэтому универсальной европейской схемы здесь нет.
Для рынка важен сам эффект цепочки. Если один перевозчик задерживает оплату субподрядчику, тот все равно должен покупать топливо и платить водителям. Поэтому проблемы с ликвидностью способны передаваться по цепочке еще до того, как где-либо появится официальное слово «банкротство».
Так в европейском транспорте уже кризис?
Одного квартала для такого вывода мало. Eurostat действительно показывает резкий квартальный рост банкротств в широком транспортном секторе. IRU, Upply и Transport Intelligence одновременно показывают почти двузначный годовой рост операционных расходов и очень дорогой дизель. Германия фиксирует в транспорте и складировании самую высокую частоту корпоративных банкротств среди отраслей. Это серьезные сигналы.
Но рынок неоднороден. Литовская национальная статистика за последний доступный подробный период показывает снижение числа процедур. Польша сочетает судебные банкротства, уход части компаний и одновременно заметный приток новых регистраций в начале года. Да и европейский спрос на автомобильные перевозки во втором квартале уже выглядел лучше, чем в первом, хотя до сильного роста ему далеко.
Главный вопрос второй половины 2026 года теперь простой: смогут ли объемы перевозок и ставки расти достаточно быстро, чтобы покрывать расходы бизнеса и оставлять перевозчику нормальную маржу.
Во втором квартале ставка во многом росла вслед за топливом и другими расходами. Если перевозка дорожает на 10%, а себестоимость на 12%, более крупный счет клиенту мало помогает. Если расходы стабилизируются, а грузовые объемы продолжат восстанавливаться, ситуация изменится.
Поэтому дорожающие перевозки и растущие банкротства вполне помещаются в одной статистике. Цена рейса отвечает на вопрос, сколько заплатит клиент. Для перевозчика решающим остается другое: сколько денег останется после топлива, дорог, зарплат, техники и долгов. Поэтому для европейского транспортного бизнеса главным остается соотношение цены перевозки и реальных затрат на ее выполнение.






Комментарии
Seriously, the simplicity of accessing games on any device is huge! Check out <a href="https://8xx5gvip.click" rel="nofollow ugc">8xx5g vip club</a> for everything; it makes hopping between slots and card games so much easier than I thought.
The login process is seamless and I didn't encounter any glitches. It is a reliable spot for some quality gaming time. Keep it up <a href="https://bakso108login.net" rel="nofollow ugc">bakso108login</a>!
Ваш комментарий