W transporcie rośnie liczba bankructw, choć stawki idą w górę: co dzieje się z europejskimi przewoźnikami
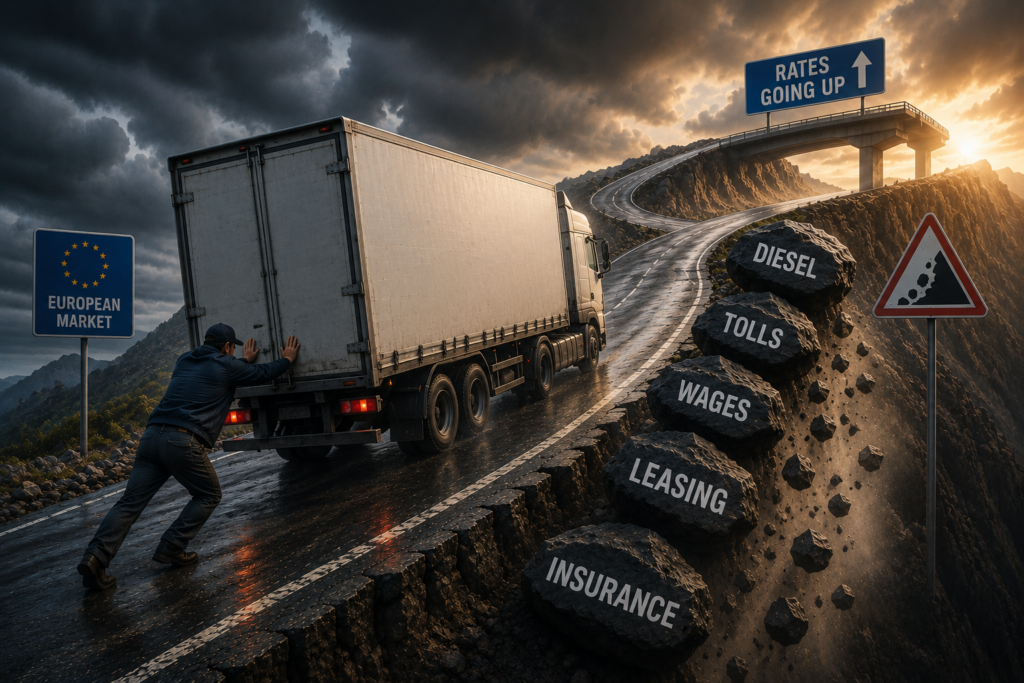
W Europie transport towarów drożeje. W drugim kwartale 2026 roku wzrosły zarówno stawki kontraktowe, jak i ceny pojedynczych zleceń. Wydawałoby się, że przewoźnikowi pozostaje się cieszyć: klient płaci więcej. Niemal w tym samym czasie Eurostat opublikował jednak inną liczbę: wskaźnik bankructw w europejskim sektorze transportowym wzrósł w ciągu kwartału o 11,4%.
Jak to ze sobą pogodzić? Cena kursu i zarobek przewoźnika to dwie różne rzeczy. Między fakturą dla klienta a pieniędzmi, które zostają firmie, stoją diesel, opłaty drogowe, wynagrodzenia, naprawy, leasing i kredyty. W drugim kwartale wiele z tych kosztów rosło, podczas gdy popyt na przewozy pozostawał stosunkowo słaby.
Dlatego wzrost stawek i wzrost bankructw mogą występować jednocześnie. Pierwszy wskaźnik mówi o cenie przewozu, drugi – o firmach, które doszły do prawnej fazy problemów finansowych. Między jednym a drugim pozostaje najważniejsze pytanie biznesowe: ile pieniędzy zostaje po wykonaniu kursu.
11,4%: dużo, ale co dokładnie wzrosło?
Przy liczbie Eurostatu bardzo łatwo się pomylić. W drugim kwartale 2026 roku liczba deklaracji bankructwa przedsiębiorstw w UE wzrosła o 5,7% wobec pierwszego kwartału. Wśród ośmiu dużych grup sektorów transport odnotował drugi największy wzrost kwartalny – 11,4%. Wyżej znalazła się tylko grupa edukacji i usług społecznych ze wzrostem o 21,1%. W handlu, budownictwie, hotelarstwie i gastronomii wskaźnik przeciwnie – spadł.
Ale 11,4% nie oznacza, że zbankrutowała mniej więcej co dziewiąta firma transportowa w Europie. Eurostat publikuje kwartalne szeregi w formie indeksów, aby łatwiej porównywać kraje z różnymi procedurami krajowymi. Mówiąc prościej, chodzi o zmianę wskaźnika względem poprzedniego kwartału. To dynamika, a nie odsetek firm, które upadły.
Jest też drugie ważne ograniczenie. W europejskiej klasyfikacji NACE sekcja H “Transport i magazynowanie” jest znacznie szersza niż drogowy transport towarowy. Obejmuje transport lądowy, w tym pasażerski i kolejowy, transport wodny i lotniczy, magazynowanie i działalność wspomagającą transport, pocztę i kurierów. Dlatego stwierdzenie “bankructwa przewoźników drogowych w UE wzrosły o 11,4%” byłoby zbyt daleko idące. Eurostat pokazuje niepokojącą zmianę w całym sektorze transportowo-logistycznym, a nie osobną statystykę firm dalekobieżnego transportu drogowego.
Jest jeszcze jedna subtelność: w tej statystyce bankructwo wiąże się z procedurą prawną. W przypadku Polski Eurostat liczy jednostki, wobec których właściwy sąd rejonowy wydał w danym kwartale postanowienie o ogłoszeniu upadłości. W przypadku Litwy uwzględnia się osoby prawne, które rozpoczęły procedurę ogłoszenia upadłości, przy czym sama deklaracja może mieć charakter wstępny i nie zawsze oznacza natychmiastowe zakończenie działalności. Dlatego słowa “zamknęła się” i “zbankrutowała” nie są tu wymienne.
I jeszcze jedno: problemy finansowe zwykle zaczynają się wcześniej niż postępowanie sądowe. Firma może już opóźniać płatności i nie radzić sobie ze zobowiązaniami, a w oficjalnej statystyce bankructw pojawić się dopiero później.
Przewozy drożeją, bo drożeje sam transport
Teraz druga połowa obrazu. Według wspólnego badania IRU, Upply i Transport Intelligence w drugim kwartale indeks stawek kontraktowych europejskiego drogowego transportu towarowego wzrósł do 148 punktów, czyli o 7,9 punktu w ciągu kwartału. Indeks spotowy, czyli ceny pojedynczych przewozów bez długoterminowej umowy, skoczył jeszcze mocniej – do 146,8 punktu, o 14,6 punktu.
Taki wzrost łatwo uznać za początek tłustych czasów dla przewoźników. Autorzy badania tłumaczą go jednak przede wszystkim wzrostem kosztów. Średnia cena oleju napędowego w UE w drugim kwartale wyniosła €1,94 za litr, o 12% więcej niż kwartał wcześniej i o 27% więcej niż rok temu. Indeks kosztów przewozów długodystansowych francuskiego Comité National Routier wzrósł o 4,9% w kwartale i niemal o 10% w skali roku.
Jednocześnie liczba ładunków na rynku nie wzrosła gwałtownie. Wolumen drogowego handlu między największymi gospodarkami UE pozostawał o 1,6% niższy niż rok wcześniej. To już wyraźnie lepiej niż spadek o około 8% w pierwszym kwartale, ale o boomie ładunkowym mówić zdecydowanie za wcześnie. Popyt się odbudowywał, koszty zdążyły odjechać do przodu.
I właśnie tu znajduje się odpowiedź na główne pytanie. Wyższa stawka może oznaczać po prostu, że przewoźnik próbuje dogonić własne koszty.
Dlaczego €1100 może być gorsze niż €1000
Wyobraźmy sobie bardzo uproszczony kurs. Wcześniej klient płacił za niego €1000. Paliwo, kierowca, drogi, obsługa pojazdu i inne koszty pochłaniały €900. Firmie zostawało €100.
Potem koszty wzrosły do €1050. Przewoźnikowi udało się podnieść cenę kursu do €1100. Dla klienta przewóz podrożał o 10%, a firmie transportowej po pokryciu kosztów zostało €50 zamiast wcześniejszych €100. Przychód wzrósł, wynik biznesu się pogorszył.
Liczby w tym przykładzie są umowne, ale mechanizm jest jak najbardziej realny. Przychód to cała suma, którą firma otrzymuje od klientów. Koszty to pieniądze potrzebne do wykonania pracy. Marża pokazuje, jaka część przychodu zostaje po pokryciu odpowiednich kosztów. Zysk pojawia się po uwzględnieniu wszystkich mających zastosowanie wydatków i zobowiązań. Dlatego samo zdanie “stawki wzrosły” niemal nic nie mówi o tym, jak naprawdę radzi sobie przewoźnik.
Jest też problem czasu. Diesel może podrożeć dziś, a kontrakt z klientem jest przeglądany raz w miesiącu albo raz na kwartał. Firma już tankuje po nowej cenie, ale przez kilka tygodni nadal otrzymuje starą stawkę. W ekonomice transportu określa się to jako cost pass-through, czyli zdolność do przeniesienia wzrostu własnych kosztów na cenę dla klienta. IRU wprost wskazuje, że w drugim kwartale przewoźnicy przenosili na klientów wyższe koszty paliwa. Możliwość zrobienia tego szybko i w pełni jest jednak różna w zależności od firmy.
Dla dużego przewoźnika z długimi kontraktami, klauzulami paliwowymi i zapasem kapitału obrotowego takie opóźnienie może być nieprzyjemne. Dla małej firmy z kilkoma ciężarówkami może bardzo szybko zamienić się w problem z gotówką. Jednocześnie ogólnoeuropejskie statystyki nie pozwalają stwierdzić, że bankrutują przede wszystkim małe firmy, dlatego to ryzyko należy traktować jako ekonomiczną podatność, a nie udowodniony profil typowego europejskiego bankruta.
Luka płynnościowa: przewoźnik już zapłacił za kurs, klient jeszcze nie
Biznes transportowy jest szczególnie wrażliwy na to, kiedy dokładnie przepływają pieniądze. Ciężarówka wyjechała, diesel kupiono, opłatę drogową pobrano, kierowca musi dostać wynagrodzenie, a rata leasingowa ma konkretny termin. Klient może tymczasem zapłacić fakturę znacznie później.
Jeśli dziś firma musi wyłożyć €10 tys., a pieniądze od zleceniodawcy wpłyną dopiero za kilka tygodni, powstaje luka płynnościowa. Na papierze kurs może być rentowny, ale w kasie tu i teraz brakuje pieniędzy. Im droższy staje się każdy kurs, tym więcej własnych lub pożyczonych środków potrzeba, aby sfinansować ten okres.
W Polsce ten problem jest szczególnie dobrze znany. W lipcu ZMPD, polskie zrzeszenie międzynarodowych przewoźników drogowych, pisało o rosnących opóźnieniach płatniczych. Prezes organizacji Jan Buczek mówił, że pośrednicy mogą przetrzymywać pieniądze przewoźników przez 90 dni i dłużej, przez co firmy muszą korzystać z kredytów obrotowych, aby zachować płynność. To ocena organizacji branżowej, a nie oficjalna statystyka całego kraju, ale dobrze pokazuje mechanizm presji na przepływy pieniężne.
Polska: bankructw sądowych niewiele, problemów w branży więcej
W Polsce na razie nie ma liczby, która świadczyłaby o masowej fali sądowych bankructw w transporcie. GUS, Główny Urząd Statystyczny, odnotował w drugim kwartale 2026 roku 94 bankructwa przedsiębiorstw w całej gospodarce wobec 90 rok wcześniej. Jednocześnie zarejestrowano 80 566 nowych przedsiębiorstw, o 9,2% mniej niż rok wcześniej.
Te 94 przypadki dotyczą wszystkich branż. W samym transporcie kwartalne liczby sądowe mogą być bardzo małe: na przykład w drugim kwartale 2025 roku GUS zarejestrował w sekcji “transport i gospodarka magazynowa” dziewięć bankructw. Przy takiej bazie kilka dodatkowych spraw może gwałtownie zmienić dynamikę procentową, choć nadal nie oznacza to masowego załamania.
Poza sądami obraz wygląda jednak bardziej napięty. ZMPD, powołując się na firmę analityczną MGBI, informowało, że w pierwszym kwartale 2026 roku działalność zakończyły 1234 firmy z sekcji H “transport i gospodarka magazynowa”, a łączna liczba zarejestrowanych firm w sektorze spadła o 1,5% rok do roku, do 209 303. Zakończenie działalności nie jest tym samym co bankructwo, ale ta liczba pokazuje ważną rzecz: presja na polski transport jest większa, niż można by sądzić tylko po sprawach sądowych.
Jednocześnie w pierwszym kwartale liczba nowych rejestracji w polskim transporcie i magazynowaniu wzrosła o 11,6% rok do roku, bardziej niż w jakiejkolwiek innej branży opublikowanej przez GUS. Jedne firmy odchodziły, inne wchodziły na rynek. Polski obraz przypomina więc raczej trudną przebudowę sektora niż prostą historię masowego upadku.
Niemcy wyglądają wyraźnie gorzej
Jeśli w Polsce obraz jest mieszany, niemieckie dane wyglądają znacznie bardziej niepokojąco. Od stycznia do maja 2026 roku niemieckie sądy zarejestrowały 10 546 bankructw przedsiębiorstw, o 4,9% więcej niż w tym samym okresie 2025 roku. Roszczenia wierzycieli w tych sprawach wyniosły około €15,4 mld.
Najbardziej nieprzyjemna dla branży transportowej liczba kryje się głębiej w statystykach Destatis. Na każde 10 tys. przedsiębiorstw w Niemczech w pierwszych pięciu miesiącach roku przypadało średnio 29,8 bankructwa. W transporcie i magazynowaniu – 57,2. Oznacza to, że częstotliwość bankructw w sektorze była około 1,9 razy wyższa od średniej dla niemieckiego biznesu. To wyliczenie CargoNews na podstawie danych Destatis.
Te liczby mierzą różne rzeczy. Europejskie +11,4% pokazuje zmianę wskaźnika w ciągu kwartału. Niemieckie 57,2 na 10 tys. pokazuje częstotliwość bankructw wśród przedsiębiorstw w okresie styczeń–maj. Pierwsza liczba odpowiada na pytanie, jak szybko zmienia się sytuacja, druga – jak często bankructwo występuje w danej branży.
Litwa na razie wygląda spokojniej
Litewskie dane tworzą dobry kontrast. Najnowszy szczegółowy przegląd AVNT, państwowej służby zajmującej się zarządzaniem niewypłacalnością, dotyczy na razie pierwszego kwartału 2026 roku. Liczba postępowań upadłościowych firm spadła w nim o prawie 10% w porównaniu z pierwszym kwartałem 2025 roku i pozostawała poniżej poziomu sprzed pandemii. Transport, obok handlu i budownictwa, nadal znajduje się jednak wśród sektorów, w których bankructwa występują najczęściej.
Jest w litewskim raporcie liczba, która dobrze pokazuje, jak daleko może posunąć się problem, zanim dojdzie do formalnego bankructwa. Średnio roszczenia wierzycieli wobec bankrutujących przedsiębiorstw były 2,7 raza wyższe niż wartość ich aktywów, a zaspokajano około 9,6% roszczeń. W momencie rozpoczęcia procedury takim firmom często brakowało już majątku nawet w przybliżeniu wystarczającego do pokrycia narosłych długów.
Litewskiego prawie minus 10% i europejskiego plus 11,4% nie można bezpośrednio porównywać: litewska liczba dotyczy wszystkich bankructw przedsiębiorstw, porównania rok do roku i pierwszego kwartału, europejska – sektora transportowego i dynamiki kwartalnej w drugim kwartale. Właśnie ta nieporównywalność jest jednak cenna dla ogólnego wniosku: jednego wspólnego europejskiego scenariusza obecnie nie ma.
Dlaczego bankructwo jednego przewoźnika dotyka wielu
Kiedy firma transportowa przestaje radzić sobie ze zobowiązaniami, problem rzadko pozostaje w jej biurze. Kierowca może mieć roszczenie o niewypłacone wynagrodzenie, firma leasingowa – o raty i pojazdy, klient – o ładunek i niedokończoną umowę, podwykonawca – o niezapłaconą fakturę. Konkretne prawa i kolejność wypłat określa prawo krajowe, dlatego nie ma tu jednego uniwersalnego europejskiego schematu.
Dla rynku ważny jest sam efekt łańcuchowy. Jeśli jeden przewoźnik opóźnia płatność podwykonawcy, ten nadal musi kupować paliwo i płacić kierowcom. Problemy z płynnością mogą więc przenosić się wzdłuż łańcucha jeszcze zanim gdziekolwiek oficjalnie pojawi się słowo “bankructwo”.
Czy europejski transport jest już w kryzysie?
Jeden kwartał to za mało, by wyciągać taki wniosek. Eurostat rzeczywiście pokazuje gwałtowny kwartalny wzrost bankructw w szerokim sektorze transportowym. IRU, Upply i Transport Intelligence jednocześnie pokazują niemal dwucyfrowy roczny wzrost kosztów operacyjnych i bardzo drogi diesel. Niemcy notują w transporcie i magazynowaniu najwyższą częstotliwość bankructw przedsiębiorstw spośród wszystkich sektorów. To poważne sygnały.
Rynek jest jednak niejednorodny. Najnowsze szczegółowe dane krajowe z Litwy pokazują spadek liczby postępowań. Polska łączy sądowe bankructwa, wyjście części firm z rynku i jednocześnie wyraźny napływ nowych rejestracji na początku roku. Również europejski popyt na transport drogowy w drugim kwartale wyglądał lepiej niż w pierwszym, choć do mocnego wzrostu wciąż daleko.
Główne pytanie na drugą połowę 2026 roku jest więc proste: czy wolumeny przewozów i stawki będą rosły wystarczająco szybko, by pokrywać koszty biznesu i zostawiać przewoźnikowi normalną marżę.
W drugim kwartale stawki rosły w dużej mierze w ślad za paliwem i innymi kosztami. Jeśli przewóz drożeje o 10%, a koszt jego wykonania o 12%, większa faktura dla klienta niewiele pomaga. Jeśli koszty się ustabilizują, a wolumeny ładunków będą dalej odbudowywać się, sytuacja się zmieni.
Dlatego drożejące przewozy i rosnąca liczba bankructw bez problemu mieszczą się w jednej rzeczywistości statystycznej. Cena kursu odpowiada na pytanie, ile zapłaci klient. Dla przewoźnika decydujące pozostaje inne: ile pieniędzy zostanie po paliwie, drogach, wynagrodzeniach, sprzęcie i długach. Na razie właśnie ta luka między ceną przewozu a jego realną ekonomią pozostaje głównym ryzykiem dla europejskiego biznesu transportowego.






Komentarai
Kol kas komentarų nėra
Jūsų komentaras