Польский транспортный сектор на перепутье: конец эпохи доминирования или болезненная трансформация?
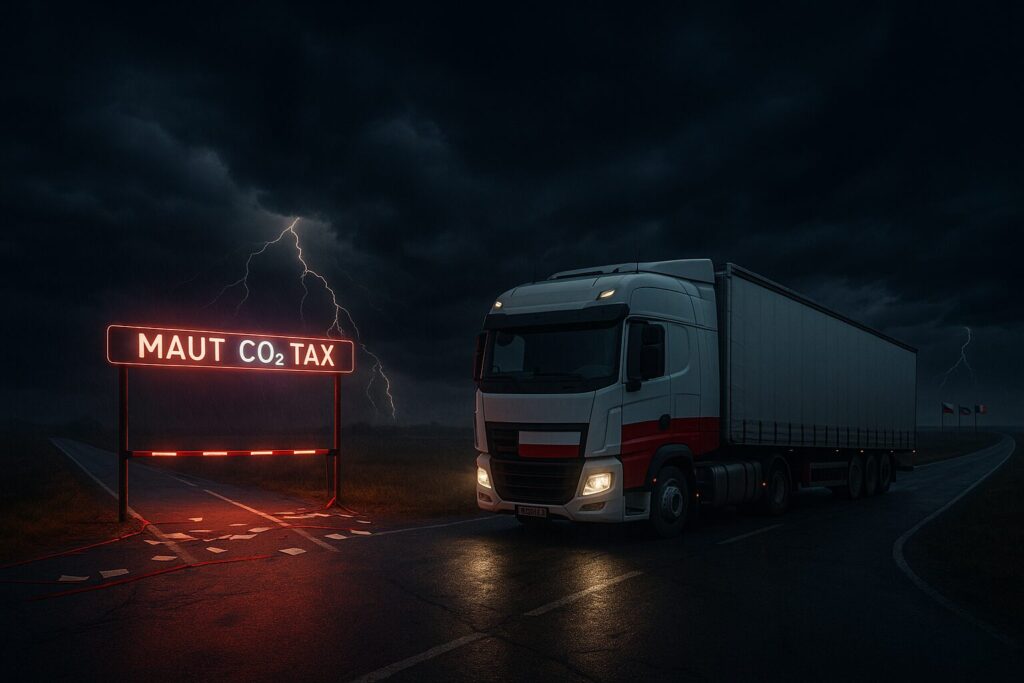
Два десятилетия польский дальнобойщик был безоговорочным королем европейских автомагистралей. Колонны фур с польскими номерами стали символом экономической экспансии и логистической мощи страны, на долю которой приходится около 20% всех автомобильных грузоперевозок в ЕС. Но сегодня привычный гул дизельных двигателей все чаще сменяется тревожной тишиной: отрасль переживает самый глубокий кризис за последние 25 лет. Комбинация из падающего спроса, заоблачных издержек и регуляторной удавки заставляет компании массово уходить в тень реструктуризаций или искать спасения под флагами других юрисдикций.
Анатомия кризиса: шторм по всем фронтам
Текущее положение дел в польском транспортно-логистическом секторе (TSL) отраслевые эксперты описывают как «идеальный шторм». Статистика подтверждает этот мрачный диагноз. Согласно совместному исследованию ассоциации «Transport i Logistyka Polska» (TLP) и SpotData, более половины компаний столкнулись со снижением выручки в 2023–2024 годах и не питают иллюзий относительно 2025-го.
Падение доходов идет рука об руку с ростом долговой нагрузки. По данным logistyka.net.pl, к апрелю 2025 года просроченная задолженность в секторе достигла критической отметки в 1,59 млрд злотых, увеличившись на 19% за год. Как следствие, волна неплатежеспособности нарастает: по информации ggi.com, в первом квартале 2024 года транспорт стал одним из лидеров по числу инициированных процедур реструктуризации, а общее количество банкротств в стране выросло на 10,7%.
Петля издержек: три фактора, ломающие бизнес-модель
В основе кризиса лежит взрывной рост операционных расходов, который съедает и без того скудную маржу.
- Фонд оплаты труда и социальные взносы (ZUS): Одним из ключевых факторов стал беспрецедентный рост затрат на рабочую силу. Повышение минимальной заработной платы, которая, по данным Bizky, достигнет 4 626 злотых брутто в 2025 году, запускает цепную реакцию по всей тарифной сетке. Одновременно растут и социальные взносы: по оценкам Poland Insight, нагрузка на предпринимателя по линии ZUS в 2025 году приблизится к 3 639 злотым в месяц, что является серьезным бременем для отрасли.
- «Зеленый налог» на транзит: Критическим ударом по конкурентоспособности стало решение Германии, ключевой транзитной страны, ввести с 1 декабря 2023 года CO₂-компонент в дорожный сбор MAUT. С новой ставкой около 200 евро за тонну CO₂, стоимость проезда по немецким автобанам для некоторых типов тягачей подскочила на 40–80%, сообщает Metro. В результате, как отмечают аналитики ING Think, в 2024 году перевозчики начали массово выстраивать маршруты в обход Германии, что привело к увеличению пробега, сроков доставки и, соответственно, дальнейшему росту издержек.
- Регуляторное давление: Европейский «Пакет мобильности» стал еще одним фактором давления. Требования по обязательному возврату грузовика на «базу приписки», новые правила оплаты труда водителей и жесткие ограничения на каботаж значительно увеличили административную нагрузку и прямые расходы. К этому добавились и внутренние польские нововведения: с 1 января 2025 года расширяется система мониторинга международных рейсов SENT, что, по данным ofae.gr, грозит нарушителям серьезными штрафами.
«Смена флага»: прагматичный исход в поисках предсказуемости
В условиях, когда рентабельность стремится к нулю, бизнес ищет пути для выживания. Все более популярной стратегией становится юридическая «эмиграция». Журналистские расследования gazetapl фиксируют устойчивый тренд на перерегистрацию компаний или открытие дочерних структур в Чехии, Венгрии и Румынии. Причины прагматичны: более стабильная и предсказуемая налоговая политика, лояльное администрирование и отсутствие шоковых изменений, подобных немецкому MAUT.
Для компаний, чьи основные маршруты пролегают в Южную и Восточную Европу, перенос базы на юг становится и географически обоснованным решением, позволяющим снизить зависимость от дорогого немецкого транзита.
Фундамент лидерства: почему Польша все еще держится
Несмотря на массовый отток и внутренний кризис, говорить о полном крахе польского доминирования преждевременно. Лидерство страны держится на трех китах:
Масштаб и экосистема: Годами выстроенная сеть клиентов, диспетчерских служб, выгодные контракты на топливо и лизинг, а также накопленные компетенции являются серьезным барьером для быстрой релокации всего бизнеса (Trade.gov.pl).
Технологическая адаптация: В ответ на рост издержек сектор активно внедряет цифровые решения: системы телематики, автоматизации документооборота и предиктивной аналитики (ETA), что позволяет вернуть часть утраченной эффективности (PolandWeekly).
Консолидация: Кризис очищает рынок. Слабые игроки уходят, а более сильные и эффективные компании получают возможность для роста за счет поглощения их активов по сниженным ценам.
Сценарии будущего: консолидация и борьба за маржу
В ближайшие 12–18 месяцев отрасль будет существовать в режиме жесткого управления издержками. Базовый сценарий предполагает продолжение консолидации рынка, дальнейшую перестройку маршрутов в обход дорогих стран и создание компаниями точечных юридических лиц в более выгодных юрисдикциях для оптимизации конкретных направлений.
Однако существуют и «черные лебеди»: распространение «зеленых» сборов по немецкой модели на другие страны ЕС может полностью перекроить карту европейской логистики. Усугубить ситуацию может и затяжная рецессия в Германии — ключевом промышленном партнере Польши, что приведет к дальнейшему падению спроса на перевозки.
Для выживания компании вынуждены применять комплексные стратегии: от сценарного ценообразования для клиентов и ускоренного обновления автопарка под новые CO₂-реалии до активного использования интермодальных перевозок и создания сложных холдинговых структур с «дочками» в Чехии или Венгрии.
Польский транспортный сектор проходит через самую болезненную трансформацию в своей новейшей истории. Это уже не вопрос роста, а вопрос выживания. Эпоха легкого доминирования, основанного на более дешевой рабочей силе, безвозвратно уходит. Будущее отрасли — за компаниями, которые смогут совместить масштаб с технологической гибкостью и финансовой устойчивостью, научившись зарабатывать в новой реальности высоких издержек и жесткого регулирования. Остальные пополнят статистику банкротств.






Комментарии
На данный момент комментариев нет
Ваш комментарий