Блокада с наценкой: что будет с топливом после очередного решения Трампа
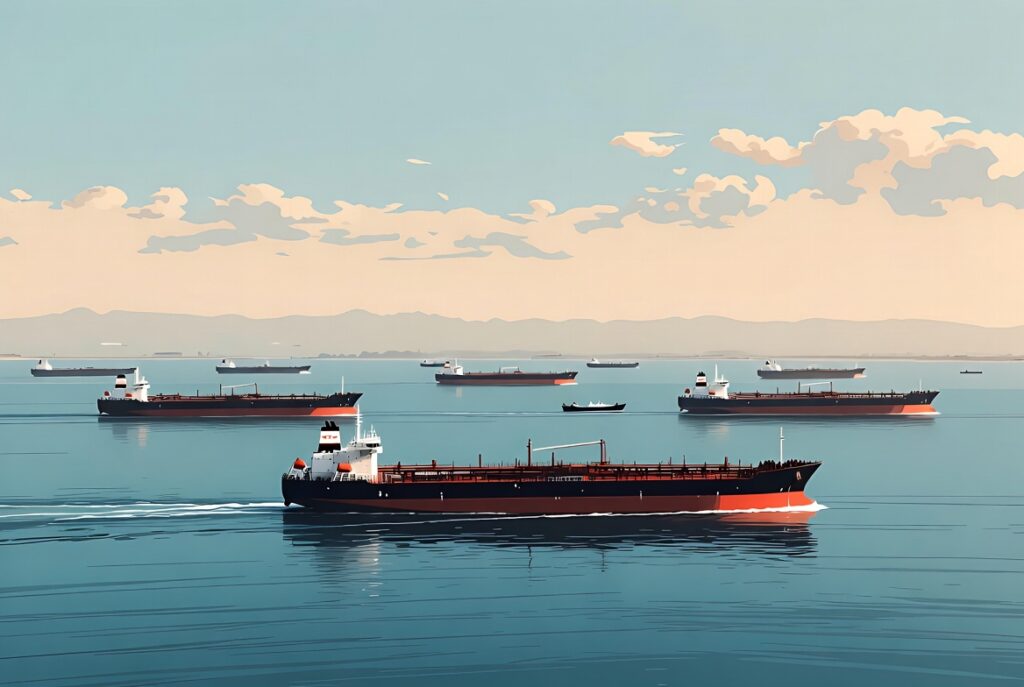
Президент США объявил о перекрытии Ормузского протока. А это значит – цены еще больше взлетят. Решение США с 13 апреля начать блокаду судоходства в и из иранских портов, при том что транзит через Ормуз для неиранских направлений формально сохранен, не успокоило рынок. Нефть снова ушла выше $100 за баррель, а ключевой вывод аналитиков сводится к одному: в ближайшие недели бензин и дизель вряд ли подешевеют, причем дизель остается более уязвимым сегментом. CargoNews собрал основные версии развития дальнейших событий.
Рынок закладывает не формулировки, а риск срыва поставок
Формально речь идет не о тотальном перекрытии всего Ормузского пролива для любого судоходства, а о блокаде движения в и из иранских портов. Но для нефтяного рынка это уже оказалось достаточным сигналом: Brent и WTI вернулись выше $100 за баррель, а часть танкеров начала либо разворачиваться, либо откладывать заход в регион. В таких условиях инвесторы и трейдеры оценивают не юридическую формулу решения, а вероятность того, что «ограниченная» мера быстро превратится в фактический сбой поставок по всему заливу.
Особенно показателен разрыв между бумажным и физическим рынком. Если фьючерсный Brent держится чуть выше $100, то физическая нефть с немедленной поставкой в Европе уже торгуется почти по $149 за баррель: North Sea Forties на 13 апреля поднималась до $148,87. Для рынка это прямой сигнал, что проблема уже не только в ожиданиях, но и в реальном дефиците доступных грузов «здесь и сейчас». Именно это обычно быстрее всего бьет по дизелю и коммерческим перевозкам.
Базовый сценарий рынка: дорого надолго, но без немедленного коллапса
Самый системный и при этом относительно умеренный взгляд сейчас дает Morgan Stanley. Банк сохранил прогноз по Brent на второй квартал на уровне $110 за баррель и прямо предупредил, что даже при повторном открытии Ормуза цепочки поставок будут восстанавливаться месяцами. В базовом сценарии банка экспорт через пролив в апреле останется на низком уровне, с частичным восстановлением с мая по июль и возвращением к более стабильной картине только к октябрю. Иными словами, рынок ждет не однодневного шока, а затяжной премии за риск.
Эта оценка важна еще и потому, что она снижает соблазн говорить о скором откате цен вниз. Даже если политический тон в ближайшие дни смягчится, нефтяная логистика не возвращается к норме автоматически. Танкеров должно стать больше, страховщики должны принять новый риск, а покупатели должны поверить, что очередной разворот конфликта не случится через двое суток. Пока этого доверия нет, рынок будет держать повышенную цену.
Бензин: рынок видит путь к $5 за галлон
По бензину ориентир задает американское Управление энергетической информации, EIA. Еще до нынешней эскалации ведомство предупреждало, что даже после открытия Ормуза цены на топливо могут расти месяцами. В его апрельском прогнозе средняя цена бензина в США должна была выйти на пик около $4,30 за галлон уже в этом месяце, а дополнительная неопределенность сохраняет риск дальнейшего роста. Reuters отдельно приводит оценку аналитика GasBuddy Патрика Де Хаана: если рынок не увидит ясного плана нормального возобновления движения, бензин может уйти выше $5 за галлон в течение нескольких недель.
Для розничного рынка это означает простую вещь: сейчас важна не только сама цена нефти, но и то, как долго держится военная премия. Если нефтяные котировки закрепятся выше $100, а логистика останется рваной, бензин продолжит подтягиваться вслед за оптовыми котировками. Причем с лагом: даже если нефть позже откатится, на заправках это обычно отражается не сразу. Поэтому краткосрочный риск для автомобилистов остается направленным вверх.
Дизель остается главным кандидатом на новый скачок
Если бензин для массового потребителя является политически заметным индикатором, то дизель в нынешнем кризисе выглядит еще более уязвимым. EIA ожидает, что средняя цена дизеля в США в апреле достигнет $5,80 за галлон. Ведомство прямо объясняет это структурой рынка: Ближний Восток важен не только как поставщик самой нефти, но и как источник тех сортов сырья, которые дают высокий выход дизельных фракций при переработке.
Отсюда и логика рынка: когда физическая нефть торгуется с экстремальной премией, а танкеры начинают избегать региона, сильнее всего реагирует не бензиновый, а дизельный сегмент. Для грузоперевозчиков, промышленности и агросектора это плохая новость, потому что именно дизель быстрее остальных превращает геополитику в прямые издержки. На практике это означает, что в ближайшие недели дизель, скорее всего, будет дорожать быстрее бензина и дольше останется на повышенных уровнях.
Эксперты спорят не о факте роста, а о его масштабе
Среди аналитиков нет спора о том, что блокада усиливает давление на рынок. Спор идет о другом: является ли это шагом к деэскалации или, наоборот, к новому витку удорожания. Главный экономист Rystad Energy Клаудио Галимберти считает, что мера сделает рынок «еще более тесным», но может сработать как инструмент давления на переговорах и в итоге привести к полному открытию Ормуза. То есть его позиция выглядит так: боль сейчас, но с шансом на последующее облегчение.
Противоположный по тону вывод делает Джим Крейн из Rice University. По его оценке, блокада может быть рабочей как способ нанести ущерб иранской экономике в долгую, но как краткосрочная тактика она плоха именно потому, что нефтяной рынок и без того напряжен. Проще говоря, если дефицит на рынке нефти станет еще глубже, платить за это будет не только Иран, а все потребители топлива.
Есть и третий взгляд, более практический. Дана Строул, бывшая высокопоставленная сотрудница Пентагона, сказала Reuters, что такая миссия трудна для исполнения в одиночку и в среднесрочной перспективе вряд ли будет устойчивой. Для рынка это двойственный сигнал: с одной стороны, блокада не выглядит «железобетонной» конструкцией на месяцы вперед, с другой, сама сложность исполнения означает, что нервозность и ценовая премия не исчезнут быстро.
Для рынка топлива сейчас важнее не слова Белого дома, а поведение танкеров
Пока главное происходит не в политических заявлениях, а в судоходстве и физическом рынке. Reuters фиксирует, что часть судов уже меняет маршруты, а трейдеры прямо говорят: эталонные нефтяные котировки могут недооценивать масштаб нарушения поставок. Если эта картина сохранится еще хотя бы на одну-две недели, рынок получит именно тот сценарий, которого он сейчас боится больше всего: дорогую нефть, дорогой дизель и бензин, который будет подтягиваться к новым максимумам вслед за оптом.
Именно поэтому нынешняя реакция экспертов выглядит довольно однородной по сути. Осторожные считают, что это еще может быть переговорным маневром. Жесткие считают, что маневр уже слишком дорогой. Но ни те ни другие не обещают быстрого и заметного снижения цен на топливо.




Комментарии
На данный момент комментариев нет
Ваш комментарий