Blokada su antkainiu: kas bus su degalais po eilinio Trumpo sprendimo
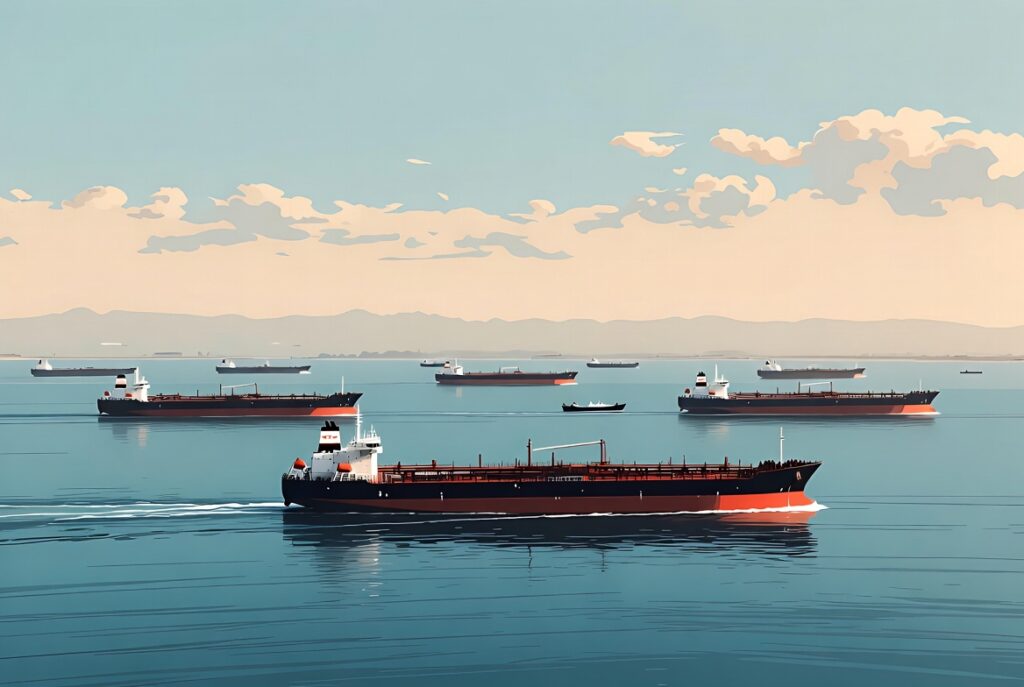
JAV prezidentas paskelbė apie Ormūzo sąsiaurio blokavimą. O tai reiškia – kainos kils dar labiau. JAV sprendimas nuo balandžio 13 dienos pradėti laivybos blokadą į Irano uostus ir iš jų, net ir formaliai išlaikant tranzitą per Ormūzą ne Irano kryptimis, rinkos nenuramino. Nafta vėl pakilo virš 100 dolerių už barelį, o pagrindinė analitikų išvada viena: artimiausiomis savaitėmis benzinas ir dyzelinas vargu ar pigtų, be to, dyzelinas išlieka labiau pažeidžiamas segmentas. “CargoNews” surinko pagrindines tolesnių įvykių versijas.
Rinka vertina ne formuluotes, o tiekimo sutrikimo riziką
Formaliai kalbama ne apie visišką viso Ormūzo sąsiaurio uždarymą bet kokiai laivybai, o apie judėjimo į Irano uostus ir iš jų blokadą. Tačiau naftos rinkai tai jau tapo pakankamu signalu: “Brent” ir “WTI” grįžo virš 100 dolerių už barelį, o dalis tanklaivių pradėjo arba apsisukti, arba atidėti įplaukimą į regioną. Tokiomis sąlygomis investuotojai ir prekiautojai vertina ne teisinę sprendimo formulę, o tikimybę, kad “ribota” priemonė greitai pavirs faktiniu tiekimo sutrikimu visoje įlankoje.
Ypač iškalbingas atotrūkis tarp popierinės ir fizinės rinkos. Jei ateities sandorių “Brent” laikosi šiek tiek virš 100 dolerių, tai fizinė nafta su neatidėliotinu pristatymu Europoje jau parduodama beveik po 149 dolerius už barelį: “North Sea Forties” balandžio 13 dieną buvo pakilusi iki 148,87 dolerio. Rinkai tai tiesioginis signalas, kad problema jau ne tik lūkesčiuose, bet ir realiame prieinamų krovinių deficite “čia ir dabar”. Būtent tai paprastai greičiausiai suduoda smūgį dyzelinui ir komerciniams pervežimams.
Bazinis rinkos scenarijus: brangu ilgam, bet be staigaus kolapso
Sistemiškiausią ir kartu santykinai nuosaikų požiūrį dabar pateikia “Morgan Stanley“. Bankas išlaikė “Brent” prognozę antrajam ketvirčiui ties 110 dolerių už barelį riba ir tiesiogiai įspėjo, kad net ir vėl atidarius Ormūzą, tiekimo grandinės atsistatys mėnesius. Pagal bazinį banko scenarijų, eksportas per sąsiaurį balandį išliks žemas, nuo gegužės iki liepos numatomas dalinis atsigavimas, o stabilesnis vaizdas grįš tik spalį. Kitaip tariant, rinka tikisi ne vienos dienos šoko, o užsitęsusios rizikos premijos.
Šis vertinimas svarbus dar ir todėl, kad jis mažina pagundą kalbėti apie greitą kainų kritimą. Net jei politinis tonas artimiausiomis dienomis sušvelnės, naftos logistika automatiškai negrįžta į normos vėžes. Turi padaugėti tanklaivių, draudikai turi prisiimti naują riziką, o pirkėjai turi patikėti, kad eilinė konflikto posūkis neįvyks po dviejų parų. Kol šio pasitikėjimo nėra, rinka išlaikys aukštą kainą.
Benzinas: rinka mato kelią link 5 dolerių už galoną
Benzino kainų gaires nustato JAV energetikos informacijos administracija (EIA). Dar prieš dabartinę eskalaciją žinyba įspėjo, kad net ir atidarius Ormūzą, degalų kainos gali augti mėnesius. Jos balandžio mėnesio prognozėje vidutinė benzino kaina JAV turėjo pasiekti piką ties maždaug 4,30 dolerio už galoną jau šį mėnesį, o papildomas neapibrėžtumas išlaiko tolesnio augimo riziką. “Reuters” atskirai pateikia “GasBuddy” analitiko Patrick De Haan vertinimą: jei rinka nepamatys aiškaus normalaus judėjimo atnaujinimo plano, benzinas per kelias savaites gali viršyti 5 dolerių už galoną ribą.
Mažmeninei rinkai tai reiškia paprastą dalyką: dabar svarbi ne tik pati naftos kaina, bet ir tai, kaip ilgai laikysis “karinė premija”. Jei naftos kotiruotės įsitvirtins virš 100 dolerių, o logistika išliks sutrikusi, benzinas toliau kils paskui didmenines kotiruotes. Be to, su vėlavimu: net jei nafta vėliau atpigtų, degalinėse tai paprastai pasijunta ne iš karto. Todėl trumpalaikė rizika vairuotojams išlieka nukreipta aukštyn.
Dyzelinas išlieka pagrindiniu naujo šuolio kandidatu
Jei benzinas masiniam vartotojui yra politiškai pastebimas indikatorius, tai dyzelinas dabartinėje krizėje atrodo dar pažeidžiamesnis. EIA tikisi, kad vidutinė dyzelino kaina JAV balandį pasieks 5,80 dolerio už galoną. Žinyba tai tiesiogiai aiškina rinkos struktūra: Artimieji Rytai svarbūs ne tik kaip pačios naftos tiekėjai, bet ir kaip tų žaliavų rūšių, kurios perdirbant duoda didelę dyzelino frakcijų išeigą, šaltinis.
Iš čia kyla ir rinkos logika: kai fizinė nafta parduodama su ekstremalia premija, o tanklaiviai pradeda vengti regiono, stipriausiai reaguoja ne benzino, o dyzelino segmentas. Krovinių vežėjams, pramonei ir agrožaliavų sektoriui tai bloga žinia, nes būtent dyzelinas greičiau už kitus geopolitiką paverčia tiesioginėmis išlaidomis. Praktiškai tai reiškia, kad artimiausiomis savaitėmis dyzelinas, tikriausiai, brangs greičiau už benziną ir ilgiau išliks aukštumose.
Ekspertai ginčijasi ne dėl augimo fakto, o dėl jo masto
Tarp analitikų nėra ginčų dėl to, kad blokada didina spaudimą rinkai. Ginčijamasi dėl kito: ar tai žingsnis link deeskalacijos, ar, priešingai, link naujo kainų kilimo ciklo. Vyriausiasis “Rystad Energy” ekonomistas Claudio Galimberti mano, kad ši priemonė padarys rinką “dar ankštesnę”, bet gali suveikti kaip spaudimo įrankis derybose ir galiausiai lemti visišką Ormūzo atidarymą. Tai yra, jo pozicija tokia: skausmas dabar, bet su galimybe vėliau pajusti palengvėjimą.
Priešingą išvadą daro Jim Krane iš “Rice University“. Jo vertinimu, blokada gali būti veiksminga kaip būdas padaryti ilgalaikę žalą Irano ekonomikai, tačiau kaip trumpalaikė taktika ji yra bloga būtent todėl, kad naftos rinka ir taip įtempta. Paprastai tariant, jei deficitas naftos rinkoje taps dar gilesnis, už tai mokės ne tik Iranas, o visi degalų vartotojai.
Yra ir trečias požiūris, praktiškesnis. Dana Stroul, buvusi aukšto rango Pentagono darbuotoja, sakė “Reuters“, kad tokią misiją sunku įvykdyti vieniems ir vidutinės trukmės laikotarpiu ji vargu ar bus tvari. Rinkai tai dviprasmiškas signalas: viena vertus, blokada neatrodo kaip “gelžbetoninė” konstrukcija mėnesiams į priekį, kita vertus, pats vykdymo sudėtingumas reiškia, kad nervingumas ir kainų premija greitai neišnyks.
Kuro rinkai dabar svarbesni ne Baltųjų rūmų žodžiai, o tanklaivių elgesys
Kol kas svarbiausi dalykai vyksta ne politiniuose pareiškimuose, o laivyboje ir fizinėje rinkoje. “Reuters” fiksuoja, kad dalis laivų jau keičia maršrutus, o prekiautojai tiesiogiai sako: etaloninės naftos kotiruotės gali nepakankamai įvertinti tiekimo sutrikimų mastą. Jei šis vaizdas išliks dar bent vieną ar dvi savaites, rinka gaus būtent tą scenarijų, kurio dabar bijo labiausiai: brangią naftą, brangų dyzeliną ir benziną, kuris kils link naujų aukštumų paskui didmeną.
Būtent todėl dabartinė ekspertų reakcija atrodo gana vieninga savo esme. Atsargieji mano, kad tai dar gali būti derybinis manevras. Griežtieji mano, kad manevras jau dabar per brangus. Tačiau nei vieni, nei kiti nežada greito ir pastebimo degalų kainų mažėjimo.




Komentarai
Kol kas komentarų nėra
Jūsų komentaras