Transporto sektoriuje daugėja bankrotų, nors tarifai kyla: kas vyksta su Europos vežėjais
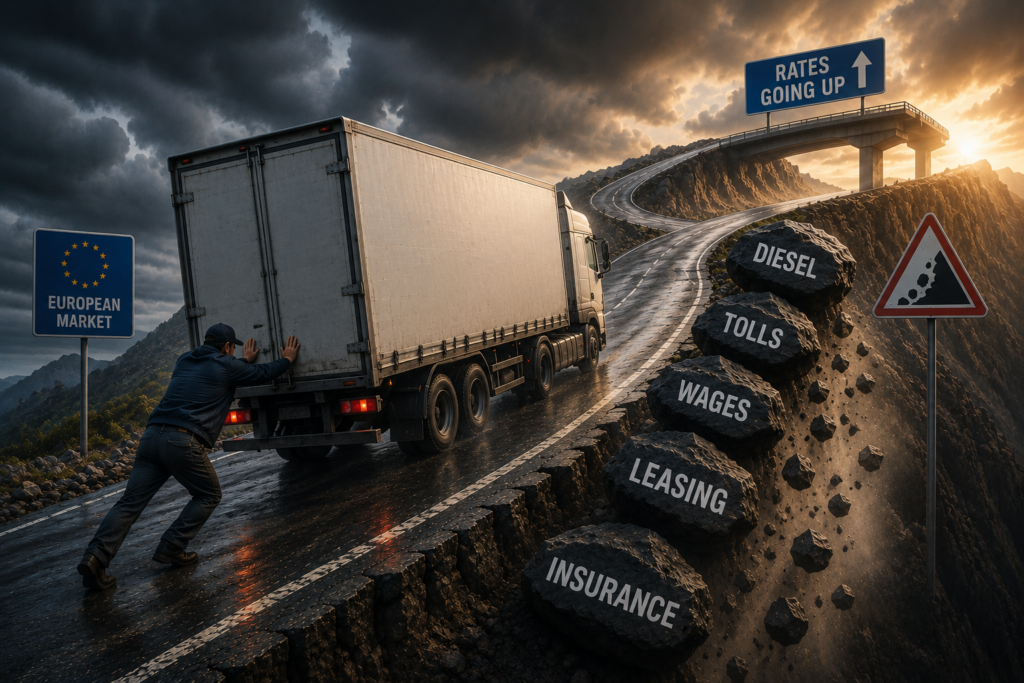
Europoje krovinių vežimas brangsta. 2026 m. antrąjį ketvirtį pakilo ir sutartiniai tarifai, ir vienkartinių reisų kainos. Atrodytų, vežėjui belieka džiaugtis: klientas moka daugiau. Tačiau beveik tuo pat metu Eurostat paskelbė kitą skaičių: bankrotų rodiklis Europos transporto sektoriuje per ketvirtį išaugo 11,4%.
Kaip tai dera tarpusavyje? Reiso kaina ir vežėjo uždarbis yra skirtingi dalykai. Tarp sąskaitos klientui ir pinigų, kurie lieka įmonei, stovi dyzelinas, kelių mokesčiai, atlyginimai, remontas, lizingas ir paskolos. Antrąjį ketvirtį daugelis išlaidų augo, o transporto paklausa išliko palyginti silpna.
Todėl tarifų augimas ir bankrotų augimas gali vykti vienu metu. Pirmasis rodiklis kalba apie vežimo kainą, antrasis – apie įmones, kurios pasiekė teisinę finansinių problemų stadiją. Tarp jų lieka svarbiausias verslo klausimas: kiek pinigų lieka atlikus reisą.
11,4%: daug, bet kas tiksliai išaugo?
Su Eurostat skaičiumi čia ypač lengva suklysti. 2026 m. antrąjį ketvirtį įmonių bankroto deklaracijų skaičius ES, palyginti su pirmuoju ketvirčiu, padidėjo 5,7%. Iš aštuonių stambių sektorių grupių transportas parodė antrą didžiausią ketvirtinį augimą – 11,4%. Aukščiau buvo tik švietimo ir socialinių paslaugų grupė, kur augimas siekė 21,1%. Prekyboje, statyboje, viešbučių ir restoranų sektoriuje rodiklis, priešingai, sumažėjo.
Tačiau 11,4% nereiškia, kad bankrutavo maždaug kas devinta Europos transporto įmonė. Eurostat skelbia ketvirtines eilutes indeksų forma, kad šalys, kuriose taikomos skirtingos nacionalinės procedūros, būtų labiau palyginamos. Paprastai tariant, kalbama apie rodiklio pokytį, palyginti su ankstesniu ketvirčiu. Tai dinamika, o ne bankrutavusių įmonių dalis.
Yra ir antras svarbus apribojimas. Europos NACE klasifikacijos H sekcija “Transportas ir saugojimas” yra gerokai platesnė nei krovinių vežimas keliais. Ji apima sausumos transportą, įskaitant keleivinį ir geležinkelių transportą, vandens ir oro transportą, sandėliavimą ir pagalbines transporto paslaugas, pašto ir kurjerių veiklą. Todėl teiginys “autovežėjų bankrotų ES padaugėjo 11,4%” būtų pernelyg drąsus. Eurostat rodo nerimą keliančią viso transporto ir logistikos sektoriaus dinamiką, o ne atskirą tolimojo kelių transporto įmonių statistiką.
Yra dar viena detalė: šioje statistikoje bankrotas susijęs su teisine procedūra. Lenkijoje Eurostat skaičiuoja vienetus, dėl kurių apylinkės teismas atitinkamą ketvirtį priėmė sprendimą paskelbti bankrotą. Lietuvoje įtraukiami juridiniai asmenys, pradėję bankroto procedūrą, o pati deklaracija gali būti preliminari ir ne visada reiškia, kad veikla tuoj pat nutraukiama. Todėl žodžiai “užsidarė” ir “bankrutavo” čia nėra pakeičiami vienas kitu.
Ir dar viena svarbi aplinkybė: finansinės problemos paprastai prasideda anksčiau nei teismo procesas. Įmonė jau gali vėluoti mokėti ir nebesusitvarkyti su įsipareigojimais, o oficialioje bankrotų statistikoje pasirodyti tik vėliau.
Vežimas brangsta, nes brangsta pats vežimas
Dabar – prie kitos paveikslo pusės. Bendro IRU, Upply ir Transport Intelligence tyrimo duomenimis, 2026 m. antrąjį ketvirtį Europos krovinių vežimo keliais sutartinių tarifų indeksas pakilo iki 148 punktų, per ketvirtį pridėjęs 7,9 punkto. Spot indeksas, tai yra vienkartinių vežimų be ilgalaikės sutarties kainos, šoktelėjo dar labiau – iki 146,8 punkto, arba 14,6 punkto.
Tokį augimą lengva palaikyti riebių laikų vežėjams pradžia. Tačiau tyrimo autoriai jį pirmiausia sieja su savikainos augimu. Vidutinė dyzelino kaina ES antrąjį ketvirtį siekė €1,94 už litrą – 12% daugiau nei ankstesnį ketvirtį ir 27% daugiau nei prieš metus. Prancūzijos Comité National Routier tolimųjų reisų sąnaudų indeksas per ketvirtį pakilo 4,9%, o per metus – beveik 10%.
Tuo pat metu krovinių rinkoje staiga nepadaugėjo. Kelių prekybos apimtys tarp didžiausių ES ekonomikų vis dar buvo 1,6% mažesnės nei prieš metus. Tai jau aiškiai geriau nei maždaug 8% kritimas pirmąjį ketvirtį, tačiau kalbėti apie krovinių bumą dar anksti. Paklausa atsigaudinėjo, o išlaidos spėjo nuvažiuoti į priekį.
Čia ir slypi atsakymas į pagrindinį klausimą. Didesnis tarifas gali reikšti tik tai, kad vežėjas bando pasivyti savo savikainą.
Kodėl €1100 gali būti blogiau nei €1000
Įsivaizduokime labai supaprastintą reisą. Anksčiau klientas už jį mokėjo €1000. Kuras, vairuotojas, keliai, transporto priemonės priežiūra ir kitos išlaidos suvalgydavo €900. Įmonei likdavo €100.
Vėliau išlaidos išaugo iki €1050. Vežėjui pavyko pakelti reiso kainą iki €1100. Klientui vežimas pabrango 10%, o transporto įmonei po išlaidų liko €50 vietoj ankstesnių €100. Pajamos padidėjo, verslo rezultatas pablogėjo.
Skaičiai šiame pavyzdyje sąlyginiai, tačiau mechanizmas visiškai realus. Pajamos – visa suma, kurią įmonė gauna iš klientų. Išlaidos – pinigai, reikalingi darbui atlikti. Marža parodo, kokia pajamų dalis lieka padengus atitinkamas sąnaudas. Pelnas atsiranda įvertinus taikytinas išlaidas ir įsipareigojimus. Todėl frazė “tarifai išaugo” pati savaime beveik nieko nepasako apie tai, kaip iš tikrųjų laikosi vežėjas.
Yra ir laiko problema. Dyzelinas gali pabrangti šiandien, o sutartis su klientu peržiūrima kartą per mėnesį ar kartą per ketvirtį. Įmonė jau pildo baką nauja kaina, bet dar kelias savaites gauna seną tarifą. Transporto ekonomikoje tai vadinama cost pass-through – gebėjimu savo sąnaudų augimą perkelti į kainą klientui. IRU tiesiogiai nurodo, kad antrąjį ketvirtį vežėjai klientams perkėlė išaugusias kuro išlaidas. Tačiau skirtingų įmonių galimybės tai padaryti greitai ir visiškai nevienodos.
Dideliam vežėjui, turinčiam ilgalaikes sutartis, kuro kainos koregavimo sąlygas ir apyvartinių lėšų rezervą, toks vėlavimas gali būti nemalonus. Mažai įmonei su keliais sunkvežimiais jis gali labai greitai virsti grynųjų pinigų problema. Vis dėlto bendroji Europos statistika neleidžia teigti, kad daugiausia bankrutuoja mažos įmonės, todėl tokį pavojų reikėtų suprasti kaip ekonominį pažeidžiamumą, o ne kaip patvirtintą tipiško Europos bankrutuojančio vežėjo portretą.
Pinigų srauto spraga: vežėjas jau sumokėjo už reisą, klientas dar ne
Transporto verslas ypač jautrus tam, kada tiksliai juda pinigai. Sunkvežimis išvažiavo, dyzelinas nupirktas, kelių mokestis nuskaičiuotas, vairuotojui reikia sumokėti atlyginimą, lizingo įmoka turi konkrečią datą. Klientas tuo metu sąskaitą gali apmokėti gerokai vėliau.
Jei šiandien įmonė turi išleisti €10 tūkst., o pinigai iš užsakovo ateis tik po kelių savaičių, atsiranda pinigų srauto spraga. Popieriuje reisas gali būti pelningas, tačiau kasoje šiuo metu trūksta pinigų. Kuo brangesnis kiekvienas reisas, tuo daugiau nuosavų ar skolintų lėšų reikia šiam tarpui finansuoti.
Lenkijoje ši problema ypač pažįstama. Liepą Lenkijos tarptautinių kelių vežėjų asociacija ZMPD rašė apie ilgėjančius mokėjimų vėlavimus. Organizacijos prezidentas Janas Buczekas sakė, kad tarpininkai gali laikyti vežėjams priklausančius pinigus iki 90 dienų ir ilgiau, todėl įmonėms tenka imti apyvartines paskolas likvidumui išlaikyti. Tai sektoriaus organizacijos vertinimas, o ne oficiali visos šalies statistika, tačiau jis gerai parodo spaudimo pinigų srautui mechanizmą.
Lenkija: teismo bankrotų nedaug, problemų sektoriuje daugiau
Lenkijoje kol kas nėra skaičiaus, kuris rodytų masinę transporto įmonių bankrotų bangą teismuose. GUS, Lenkijos centrinė statistikos tarnyba, 2026 m. antrąjį ketvirtį visoje ekonomikoje užfiksavo 94 įmonių bankrotus, palyginti su 90 prieš metus. Tuo pat metu buvo užregistruotos 80 566 naujos įmonės – 9,2% mažiau nei prieš metus.
Šie 94 atvejai apima visas šakas. Pačiame transporte ketvirtiniai teismo skaičiai gali būti labai maži: pavyzdžiui, 2025 m. antrąjį ketvirtį GUS “transporto ir sandėliavimo” sekcijoje užregistravo devynis bankrotus. Esant tokiai bazei keli papildomi atvejai gali smarkiai pakeisti procentinę dinamiką, nors apie masinį griuvimą vis dar nekalbame.
Tačiau už teismo statistikos ribų vaizdas įtemptesnis. ZMPD, remdamasi analitikos įmone MGBI, skelbė, kad 2026 m. pirmąjį ketvirtį veiklą baigė 1234 H sekcijos “transportas ir sandėliavimas” įmonės, o bendras registruotų sektoriaus įmonių skaičius per metus sumažėjo 1,5% iki 209 303. Veiklos nutraukimas nėra tas pats, kas bankrotas, tačiau šis skaičius parodo svarbų dalyką: spaudimas Lenkijos transportui yra didesnis, nei būtų galima spręsti vien iš teismo bylų.
Tuo pat metu pirmąjį ketvirtį naujų registracijų Lenkijos transporte ir sandėliavime padaugėjo 11,6% per metus – daugiau nei bet kurioje kitoje GUS paskelbtoje šakoje. Vienos įmonės traukėsi, kitos atėjo į rinką. Todėl Lenkijos vaizdas labiau primena sunkią sektoriaus pertvarką nei paprastą masinį žlugimą.
Vokietijoje padėtis atrodo gerokai sunkesnė
Jei Lenkijos vaizdas mišrus, Vokietijos duomenys atrodo kur kas neramiau. Nuo 2026 m. sausio iki gegužės Vokietijos teismai užregistravo 10 546 įmonių bankrotus – 4,9% daugiau nei tuo pačiu 2025 m. laikotarpiu. Kreditorių reikalavimai šiose bylose sudarė apie €15,4 mlrd.
Nemaloniausias transporto sektoriui skaičius slypi giliau Destatis statistikoje. Per pirmuosius penkis metų mėnesius 10 tūkst. Vokietijos įmonių vidutiniškai teko 29,8 bankroto. Transporte ir sandėliavime – 57,2. Vadinasi, bankrotų dažnis sektoriuje buvo maždaug 1,9 karto didesnis nei vidutinis Vokietijos versle. Tai CargoNews skaičiavimas pagal Destatis duomenis.
Šie skaičiai matuoja skirtingus dalykus. Europos +11,4% parodo rodiklio pokytį per ketvirtį. Vokietijos 57,2 iš 10 tūkst. parodo bankrotų dažnį tarp įmonių sausio–gegužės laikotarpiu. Pirmasis skaičius atsako, kaip greitai keičiasi situacija, antrasis – kaip dažnai bankrotas pasitaiko sektoriuje.
Lietuva kol kas atrodo ramiau
Lietuvos duomenys suteikia gerą kontrastą. Naujausia išsami AVNT, Audito, apskaitos, turto vertinimo ir nemokumo valdymo tarnybos, apžvalga kol kas apima 2026 m. pirmąjį ketvirtį. Joje įmonių bankroto procesų skaičius, palyginti su 2025 m. pirmuoju ketvirčiu, sumažėjo beveik 10% ir išliko žemiau priešpandeminio lygio. Transportas kartu su prekyba ir statyba vis dėlto tebėra tarp sektorių, kuriuose bankrotai pasitaiko dažniausiai.
Tačiau vienas Lietuvos skaičius gerai parodo, kiek toli problema gali nueiti iki oficialaus bankroto. Vidutiniškai kreditorių reikalavimai bankrutuojančioms įmonėms buvo 2,7 karto didesni už jų turto vertę, o patenkinama buvo apie 9,6% reikalavimų. Iki procedūros pradžios tokioms įmonėms dažnai jau smarkiai trūkdavo turto, kad būtų padengtos sukauptos skolos.
Lietuvos beveik minus 10% ir Europos plius 11,4% tiesiogiai lyginti negalima: Lietuvos skaičius apima visų įmonių bankrotus, metinį palyginimą ir pirmąjį ketvirtį, o Europos – transporto sektorių ir ketvirtinę dinamiką antrąjį ketvirtį. Tačiau būtent šis nepalyginamumas naudingas bendrai išvadai: vieno bendro Europos scenarijaus šiuo metu nėra.
Kodėl vieno vežėjo bankrotas paliečia daugelį
Kai transporto įmonė nebesusitvarko su įsipareigojimais, problema retai lieka tik jos biure. Vairuotojas gali turėti neišmokėto atlyginimo reikalavimą, lizingo bendrovė – pretenzijų dėl įmokų ir technikos, klientas – dėl krovinio ir nebaigtos sutarties, subrangovas – dėl neapmokėtos sąskaitos. Konkrečias teises ir išmokų eilę nustato nacionaliniai įstatymai, todėl vienos universalios Europos schemos čia nėra.
Rinkai svarbus pats grandininis efektas. Jei vienas vežėjas vėluoja atsiskaityti su subrangovu, šis vis tiek turi pirkti kurą ir mokėti vairuotojams. Todėl likvidumo problemos gali persiduoti grandine dar iki tol, kol kur nors oficialiai pasirodo žodis “bankrotas”.
Ar Europos transporte jau krizė?
Vieno ketvirčio tokiai išvadai nepakanka. Eurostat iš tiesų rodo staigų ketvirtinį bankrotų augimą plačiame transporto sektoriuje. IRU, Upply ir Transport Intelligence tuo pat metu rodo beveik dviženklį metinį veiklos sąnaudų augimą ir labai brangų dyzeliną. Vokietija transporte ir sandėliavime fiksuoja didžiausią įmonių bankrotų dažnį tarp sektorių. Tai rimti signalai.
Tačiau rinka nevienoda. Naujausi išsamūs Lietuvos nacionaliniai duomenys rodo procesų skaičiaus mažėjimą. Lenkijoje kartu egzistuoja teismo bankrotai, dalies įmonių pasitraukimas ir pastebimas naujų registracijų srautas metų pradžioje. O Europos kelių transporto paklausa antrąjį ketvirtį jau atrodė geriau nei pirmąjį, nors iki stipraus augimo dar toli.
Pagrindinis 2026 m. antrosios pusės klausimas dabar paprastas: ar vežimų apimtys ir tarifai augs pakankamai greitai, kad padengtų verslo išlaidas ir paliktų vežėjui normalią maržą.
Antrąjį ketvirtį tarifas daugiausia kilo paskui kurą ir kitas išlaidas. Jei vežimas brangsta 10%, o savikaina – 12%, didesnė sąskaita klientui mažai padeda. Jei išlaidos stabilizuosis, o krovinių apimtys toliau atsigaus, situacija pasikeis.
Todėl brangstantys vežimai ir daugėjantys bankrotai visiškai telpa į tą pačią statistiką. Reiso kaina atsako į klausimą, kiek sumokės klientas. Vežėjui lemiamas lieka kitas klausimas: kiek pinigų liks po kuro, kelių, atlyginimų, technikos ir skolų. Kol kas būtent šis atotrūkis tarp vežimo kainos ir realios jo ekonomikos išlieka pagrindine Europos transporto verslo rizika.






Komentarai
Really impressed with the stability of the site. No lags during big wins which is a huge plus for me. <a href="https://br2uuu88.net" rel="nofollow ugc">br2uuu88</a> is now my go-to place for daily gaming.
Jūsų komentaras