Rodzinna firma transportowa: czy to się opłaca?
Firma rodzinna? Wydaje nam się, że zatrudnienie członka rodziny, żony lub syna jest zdecydowanie prostsze niż sięganie po pomoc „z zewnątrz”. Syn przewiezie towar naszym busem lub zajmie się wyszukiwaniem ofert na giełdzie, żona zaś będzie odpowiedzialna za księgowość. W praktyce, aby wszystko odbyło się zgodnie z przepisami, musimy zwrócić uwagę na szereg istotnych czynników, jak kwestie pokrewieństwa, wspólnego mieszkania oraz rodzaj zawieranej umowy.
Nawet jeśli obowiązki, dane zadania wykonywane są sporadycznie, warto spisać pomiędzy pracodawcą a pracownikiem (np. synem) umowę. Jednocześnie nie zapominajmy, że w polskim prawie nie ma obowiązku zawarcia umowy na piśmie – wystarczy umowa ustna. Jeśli odwiedzi nas inspekcja pracy, mimo braku dokumentów może ustalić, że doszło do wykonywania pracy, czyli i zawarcia umowy.
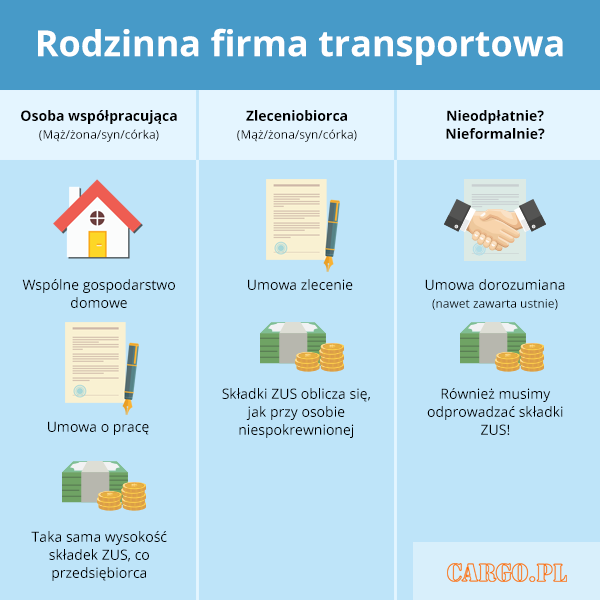
Przez ZUS małżonek, dziecko własne lub małżonka, dziecko przysposobione, rodzic, macocha, ojczym i osoba przysposabiająca – o ile tworzą z przedsiębiorcą wspólne gospodarstwo domowe i współpracują przy prowadzeniu działalności – najczęściej są traktowani jako tzw. osoby współpracujące. Podstawą tak rozumianej współpracy będzie umowa o pracę. Innym rozwiązaniem jest świadczenie przez nich pomocy na podstawie umowy zlecenie, wtedy nie mają statusu osoby współpracującej, a prowadzenie wspólnego gospodarstwa nie ma znaczenia.
Mąż = współpracownik
Fakt wspólnego prowadzenia gospodarstwa domowego traktowany jest bardzo dosłownie. Jeśli więc dorosła córka mieszka pod jednym dachem z rodzicem prowadzącym działalność, jednak sama się utrzymuje czy płaci rachunki, traci status osoby współpracującej – co jednak, jak przeczytamy za chwilę – może przemawiać na naszą korzyść.
Czy zatrudnienie małżonka, dziecka czy rodzica, z którym prowadzimy wspólne gospodarstwo domowe, „opłaca się” prowadzącemu firmę?
Posłużmy się przykładem: osoba współpracująca, jak wspomniana dorosła córka zatrudniona w naszej firmie w oparciu umowy o pracę, mieszkająca z nami pod jednym dachem i – tym razem – tworząca z nami wspólne gospodarstwo domowe, będzie podlegała takim samym składkom ZUS, co my, czyli przedsiębiorca. Jest to ponad 1 tys. zł. Za członka rodziny ze wspólnego gospodarstwa domowego i zatrudnionego na umowę o pracę „zapłacimy” więc sporo. W razie kontroli ZUS przyjrzy się historii odprowadzania składek z kilku ubiegłych lat.
Co interesujące, młody stażem przedsiębiorca, zatrudniając na umowę o pracę członka rodziny, nie może liczyć na preferencyjne składki – mimo iż przez pierwsze dla lata działalności sam płaci „mały ZUS”. Gdyby jednak córka wyprowadziła się od nas lub nawet tworzyła oddzielne gospodarstwo domowe (co będzie udowodnione np. przez samodzielnie płacone rachunki itp.), przez ZUS byłaby traktowany jako zwykły pracownik.
Mąż = zleceniobiorca
To, czy pracownik-żona/córka/ojciec mieszka z prowadzącym działalność gospodarczą, nie ma z kolei znaczenia w przypadku umowy zlecenie. Wtedy osobę zatrudnioną zawsze zgłasza się do ZUS jako zleceniobiorcę. Poza tym wysokość składek oblicza się, jak przy zatrudnianiu osoby niespokrewnionej. Tzn., jeśli zawieramy umowę zlecenie ze członkiem rodziny, opłacamy za niego składki ZUS od podstawy umowy (podlega ubezpieczeniom społecznych i zdrowotnych jako zleceniobiorca, składki emerytalna, rentowa, wypadkowa i zdrowotna są obowiązkowe). Jeśli jednak żona, mąż czy rodzic są zatrudnieni w innej firmie na umowę o pracę lub umowę zlecenie z wynagrodzeniem wyższym od minimalnej krajowej, to od umowy zlecenia zawartej w naszej firmie obowiązkowo opłacana jest jedynie składka zdrowotna).
Z kolei jeśli syn czy córka, których zatrudniamy na umowę zlecenie, jeszcze się uczą i mają mniej niż 26 lat, jesteśmy zwolnieni z odprowadzania składek.
Nieodpłatnie?
Przyznajmy, że nierzadkie są sytuacje, w których pewien zakres prac w przedsiębiorstwie wykonywanych jest nieodpłatnie – gdy np. syn czasami pomaga ojcu, przewożąc towar, a żona raz w tygodniu zajmuje się fakturami w firmie męża. Co istotne, nie ma obowiązku wynagrodzenia członka rodziny, jednak nie można zapomnieć o odprowadzeniu składek ZUS! „Nawet nieodpłatna pomoc osoby (małżonka, dzieci, rodziców) zamieszkującej w jednym gospodarstwie domowym wywołuje również obowiązek odprowadzania za tę osobę składek ZUS. Dochodzi w tym przypadku do zawarcia tzw. umowy dorozumianej, przez co należy rozumieć że taka umowa została sporządzona ustnie i członkowie rodziny zgodzili się świadczyć nieodpłatną pomoc w prowadzonej działalności gospodarczej. Oczywiście, w przypadku nieodpłatnej pomocy małżonka nie wystąpi opodatkowanie podatkiem od wynagrodzeń, ale składki ZUS w takim wymiarze, jaki obowiązuje osobę współpracującą w takim przypadku również należy odprowadzać” – mówi Karolina Wierzchowska, prawnik z Kancelarii Transportowej Legaltrans. Podobnie, gdy pracownik ten nie tworzy z nami wspólnego gospodarstwa domowego.
Koszty
Według przepisów koszt pracy własnej oraz pracy własnej małżonka lub niepełnoletniego dziecka nie stanowią kosztów uzyskania przychodu. Co najwyżej w koszty można „wrzucić” składki ZUS-owskie. Odliczyć można z kolei koszt szkolenia lub kursu, w którym uczestniczył małżonek lub dziecko, o ile jego tematyka wiąże się z dziedziną prowadzonej działalności lub może pomóc w realizacji danych zadań w przedsiębiorstwie.
Umowa o pracę czy cywilno-prawna?
Jaką umowę zawrzeć z członkiem rodziny? Decyduje o tym szereg czynników. Warto podkreślić, że w większości dostępnych publikacji spotkamy się przede wszystkim z problemem zatrudniania członka rodziny na dany rodzaj umowy potraktowanym z punktu widzenia kryterium „opłacalności”. Pamiętajmy więc, że według prawa pracy nie możemy stosować względów ekonomicznych, finansowych przy wyborze typu umowy z nowym pracownikiem – niezależnie od tego, czy będzie to członek rodziny, czy osoba spoza najbliższego kręgu rodzinnego. „Kierowanie się „opłacalnością” nie jest ani optymalne ani zgodne z prawem. Pytaniem, jakie musimy sobie zadać przed podpisaniem umowy jest to, jakiego charakteru praca będzie wykonywana przez osobę, która ma dla nas wykonywać określone czynności – podkreśla Michał Szuszczyński, radca prawny specjalizujący się w prawie pracy. Kodeks pracy definiuje, co to jest stosunek pracy, wymieniając, elementy, które są charakterystyczne dla umowy o pracę. Jest to praca określonego rodzaju, wykonywana na rzecz pracodawcy, pod jego kierownictwem oraz w miejscu i czasie wskazanym przez pracodawcę za wynagrodzeniem. Równocześnie Kodeks pracy w sposób nie pozostawiający wątpliwości wskazuje, że nie jest dopuszczalne – czyli jest zabronione – zawieranie umowy cywilno-prawnej w przypadku, gdy powyższe warunki zostaną spełnione” – tłumaczy.
Jak zaś sytuacja wygląda w przypadku niemieckiej ustawy o płacy minimalnej MiLoG?
Odnieśmy się jednocześnie do przypadku zatrudniania członka rodziny w świetlenie ustawy o płacy minimalnej obowiązującej w przypadku, gdy realizujemy przewozy na terenie Niemiec. Czy także członkowi rodziny za pracę zrealizowaną w Niemczech musimy wypłacić min. 8,5 euro brutto za godzinę? Wszystko zależy od tego, w jakim zakresie pracuje w naszej firmie. „Gdy małżonek jedynie okazjonalnie i doraźnie pomaga swemu współmałżonkowi w realizacji niektórych zadań przewozowych, nie otrzymując z tego tytułu oficjalnej zapłaty ujętej w rozliczeniach rachunkowych firmy np. żony, nie podlega on obowiązkom wynikającym z ustawy o niemieckiej płacy minimalnej – tłumaczy Karolina Wierzchowska, prawnik z Kancelarii Transportowej Legaltrans. Najistotniejszą kwestię stanowi tutaj brak otrzymywania przez osobę współpracującą wynagrodzenia za pracę w firmie, w tym przypadku należącej do żony. Przykładowo, jeżeli żona posiada osobny rachunek firmowy, z którego mąż nie otrzymuje żadnych świadczeń związanych realizacją zadań przewozowych, to przepisy ustawy MiLoG nie znajdą zastosowania. Można prowadzić wspólne gospodarstwo domowe, a w przepisach niemieckich podaje się wprost, że osoba współpracująca może otrzymywać „kieszonkowe”, jednak musi mieć to taki charakter, aby nie można jej było uznać za pracownika najemnego” – kontynuuje. Jeśli jednak żona/syn/ojciec czy inny członek rodziny jest w naszej firmie zatrudniony na zasadach „pełnoprawnego” pracownika, wtedy musimy zgłosić go do niemieckiej administracji i stosować się do wytycznych Berlina.
Na jakich warunkach zatrudnić członka rodziny? Wszystko zależy od indywidualnej sytuacji – dotyczącej naszej firmy, jak również statusu zatrudnienia męża czy córki. Rodzaj umowy musi być zaś związany z charakterem wykonywanej pracy.
Konsultacja merytoryczna:
Karolina Wierzchowska, prawnik, Kancelaria Transportowa Legatrans
Michał Szuszczyński, radca prawny, SZUSZCZYŃSKI Kancelaria Prawa Pracy
Komentarai
Kol kas komentarų nėra
Jūsų komentaras