AdBlue na granicy: po szoku diesla Europa może stanąć przed nowym deficytem transportowym
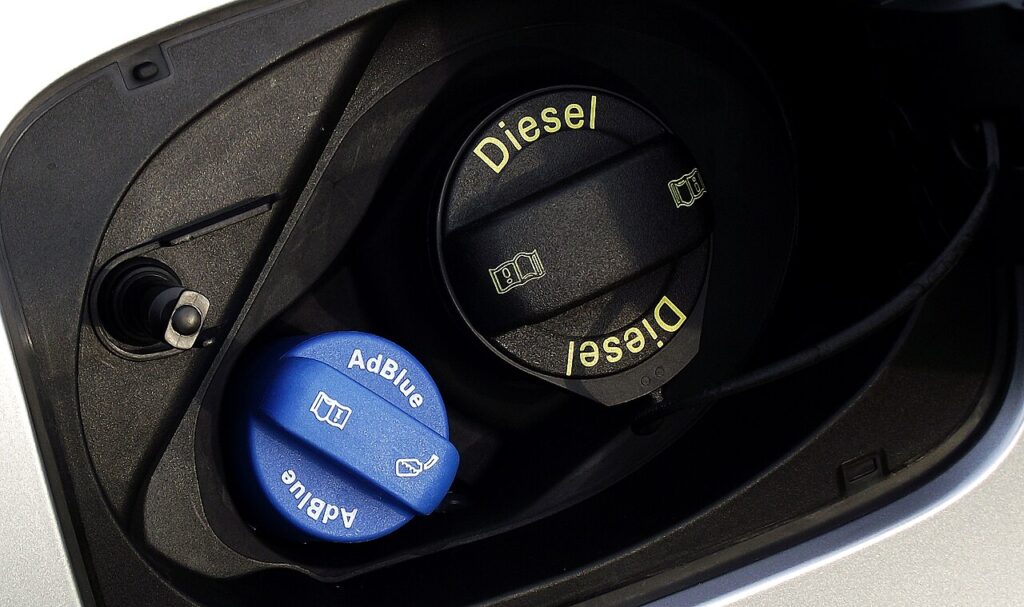
Po szoku diesla europejscy przewoźnicy otrzymali drugi problem: zakłócenia na rynku gazu i mocznika już podnoszą ceny AdBlue. Na razie ogólnoeuropejski deficyt nie jest potwierdzony, ale zestaw sygnałów coraz bardziej przypomina początek kryzysu z 2022 roku.
Kryzys wokół AdBlue w Europie na razie nie wygląda jak pełnowymiarowy niedobór, ale przestał być już ryzykiem teoretycznym. Po uderzeniach w infrastrukturę gazową Kataru i faktycznym zatrzymaniu ruchu przez cieśninę Ormuz rynek otrzymał nowy szok: Katar wstrzymał produkcję LNG, która odpowiada za około 20% globalnych dostaw, a powrót do normalnych wolumenów, według Reutersa, nawet przy szybkim zakończeniu konfliktu zajmie tygodnie. Dla europejskiego transportu oznacza to, że po dieslu pod presją znajduje się kolejny obowiązkowy koszt dla ciężarówek z silnikami wysokoprężnymi.
Problem polega na tym, że AdBlue zależy nie od ropy, lecz od gazu. Jego podstawą jest techniczny mocznik, a produkcja mocznika i amoniaku jest bardzo energochłonna. Reuters wskazuje, że energia stanowi do 70% kosztów produkcji nawozów, a jedna trzecia światowego handlu nawozami przechodzi przez cieśninę Ormuz. Dlatego zakłócenia na rynku gazu szybko przekładają się na zakłócenia na rynku chemii azotowej, a następnie docierają do AdBlue.
Rynek otrzymał nie tylko szok cenowy, ale i fizyczny cios w podaż. Reuters informuje, że Qatar Energy zatrzymał największy na świecie zakład produkcji mocznika; w Indiach trzy zakłady ograniczyły produkcję, w Bangladeszu zamknięto cztery z pięciu przedsiębiorstw, Chiny zaczęły wcześniej niż zwykle uruchamiać rezerwy nawozów, a eksport mocznika z kraju pozostaje ograniczony. Innymi słowy, nie chodzi o lokalny skok cen w jednym kraju, lecz o kurczenie się podaży w kilku kluczowych punktach globalnego rynku.
Jeśli chodzi o ceny, obraz już wygląda twardo. Według Reutersa ceny eksportowe mocznika na Bliskim Wschodzie wzrosły o około 40% – do poziomu powyżej 700 dolarów za tonę wobec mniej niż 500 przed rozpoczęciem wojny. Analitycy ankietowani przez agencję dopuszczają, że przy przedłużającym się konflikcie ceny nawozów azotowych i powiązanych produktów mogą się mniej więcej podwoić, ponieważ nie ma kto szybko zastąpić wolumenów z Bliskiego Wschodu. To ważne doprecyzowanie: na tym etapie bardziej poprawne jest mówienie przede wszystkim o skoku cen mocznika, a nie o takiej samej skali wzrostu cen AdBlue w całej Europie.
Europa wchodzi w ten epizod nie w najlepszej formie. Według wyliczeń Reutersa na początku marca europejskie magazyny gazu były zapełnione w około 30%, wobec niemal 54% średnio dla tego okresu. W Niemczech zapasy wynosiły około 27% pojemności przy średnim poziomie 64%, w Niderlandach około 10% wobec 48%, we Włoszech około 50% wobec średnich 60%. Jednocześnie hurtowe ceny gazu w Europie po szoku katarskim wzrosły o ponad 30% w jeden dzień, a kontrakty terminowe TTF na 2026 rok są obecnie średnio o prawie 49% wyższe niż poziom z 2025 roku. Oznacza to, że nawet bez fizycznego niedoboru łańcuch chemiczny i transportowy już funkcjonuje w warunkach drogiego gazu jako nowej normy.
Na razie jednak ważne jest, aby nie popadać w panikę. Ogólnoeuropejski deficyt AdBlue nie jest obecnie potwierdzony. Ale sygnałów z branży jest już zbyt wiele, by je ignorować. We Włoszech do 10 marca ceny AdBlue wzrosły o 20–25%, a dostępność produktu może znaleźć się pod presją, jeśli zakłócenia się utrzymają. To samo źródło podkreśla: nie chodzi już o hipotetyczne ryzyko, lecz o rosnącą presję na łańcuch dostaw, choć ogólnoeuropejskiego niedoboru nadal nie ma.
Dla przewoźników drogowych jest to szczególnie niekorzystne, ponieważ AdBlue nie zastępuje kryzysu diesla, lecz nakłada się na niego. Polscy przewoźnicy już ostrzegają przed redukcją zatrudnienia, zamrażaniem kursów i spadkiem rentowności z powodu wzrostu kosztów paliwa, których nie da się szybko przenieść na stawki w długoterminowych kontraktach. Jeśli do tego dojdzie przyspieszony wzrost cen AdBlue, sektor otrzyma drugi obowiązkowy koszt o wysokiej zmienności, w momencie gdy rezerwy wielu firm są już wyczerpane.
Ten kryzys ma też nieprzyjemny precedens historyczny. We wrześniu 2022 roku niemiecki producent SKW Piesteritz wstrzymał produkcję AdBlue z powodu wysokich cen gazu, a Reuters pisał wtedy, że zapasy firmy niemal się wyczerpały, a sama dostawa płynu niezbędnego dla nowoczesnych ciężarówek i autobusów z silnikiem diesla znalazła się pod zagrożeniem. Wówczas rynek udało się ustabilizować, ale epizod pokazał najważniejsze: między szokiem na rynku gazu a ryzykiem dla transportu drogowego mija bardzo niewiele czasu.
Obecnie rynek stoi na rozdrożu. Jeśli zakłócenia w Katarze i wokół Ormuzu okażą się krótkotrwałe, Europa najpewniej ograniczy się do wzrostu cen, redystrybucji dostaw i chwilowego, nerwowego gromadzenia zapasów. Jeśli jednak konflikt potrwa tygodnie lub miesiące, logika z 2022 roku powróci w ostrzejszej formie: drogi gaz, drogi mocznik, lokalne zakłócenia w dostawach AdBlue, wzrost kosztów przewoźników, a następnie presja na stawki frachtowe i ceny w powiązanych sektorach. Sądząc po obecnych danych Reutersa dotyczących gazu, nawozów i logistyki, tego scenariusza nie można już uznać za marginalny.
Główny wniosek jest prosty. Na razie za wcześnie mówić, że Europa “zostaje bez AdBlue”. Ale już za późno udawać, że to tylko kolejna informacja o drożejących materiałach eksploatacyjnych. Na naszych oczach kształtuje się drugi wymiar bliskowschodniego kryzysu energetycznego – nie naftowy, lecz gazowo-chemiczny. I jeśli diesel uderza w przewoźnika natychmiast, to zagrożenie związane z AdBlue polega na tym, że początkowo wygląda jak drugorzędny detal, a potem nagle staje się czynnikiem, bez którego części floty nie da się normalnie eksploatować.




Komentarai
The ripple effects from gas market disruptions to AdBlue supply illustrate how interconnected our global logistics chains remain. Smart transport operators are diversifying suppliers and monitoring alternative routes—much like how platforms such as <a href='https://jl69.click' rel="nofollow ugc">jl69 vip</a> adapt to market shifts. Proactive planning beats reactive measures every time.
Jūsų komentaras