AdBlue ant ribos: po dyzelio Europa gali susidurti su nauju transporto deficitu
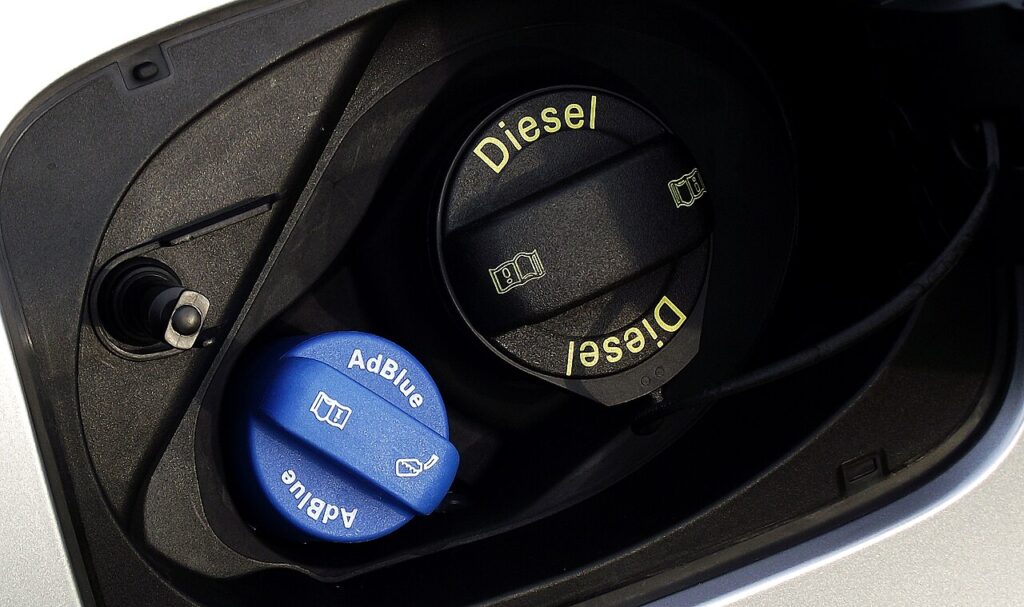
Po dyzelio šoko Europos vežėjai susidūrė su antra problema: sutrikimai dujų ir karbamido rinkose jau kelia AdBlue kainas. Kol kas visos Europos masto deficitas nepatvirtintas, tačiau signalų visuma vis labiau primena 2022 metų krizės pradžią.
AdBlue krizė Europoje kol kas neatrodo kaip pilnavertis deficitas, tačiau jau nustojo būti teorine rizika. Po smūgių Kataro dujų infrastruktūrai ir faktiškai sustojus judėjimui per Ormūzo sąsiaurį, rinka patyrė naują šoką: Kataras sustabdė SGD gamybą, kuri sudaro apie 20% pasaulinių tiekimų, o grįžimas prie normalių apimčių, Reuters duomenimis, net ir greitai pasibaigus konfliktui užtruks savaites. Europos transportui tai reiškia, kad po dyzelio į spaudimo zoną patenka dar viena privaloma dyzelinių sunkvežimių sąnauda.
Problema ta, kad AdBlue priklauso ne nuo naftos, o nuo dujų. Jo pagrindas yra techninis karbamidas, o karbamido ir amoniako gamyba yra itin imli energijai. Reuters nurodo, kad energija sudaro iki 70% trąšų savikainos, o trečdalis pasaulinės trąšų prekybos vyksta per Ormūzo sąsiaurį. Todėl sutrikimai dujų rinkoje greitai virsta sutrikimais azotinės chemijos rinkoje, o vėliau pasiekia ir AdBlue.
Rinka patyrė ne tik kainų, bet ir fizinį pasiūlos smūgį. Reuters praneša, kad Qatar Energy sustabdė didžiausią pasaulyje karbamido gamyklą; Indijoje trys gamyklos sumažino gamybą, Bangladeše užsidarė keturios iš penkių įmonių, Kinija pradėjo anksčiau nei įprastai naudoti trąšų atsargas, o karbamido eksportas iš šalies vis dar ribojamas. Kitaip tariant, kalbama ne apie lokalų kainų šuolį vienoje šalyje, o apie pasiūlos susitraukimą keliose pagrindinėse pasaulio rinkos vietose.
Pagal kainas situacija jau atrodo griežta. Reuters duomenimis, karbamido eksporto kainos Artimuosiuose Rytuose išaugo apie 40% – iki daugiau nei 700 JAV dolerių už toną, palyginti su mažiau nei 500 iki karo pradžios. Analitikai, kuriuos apklausė agentūra, neatmeta, kad užsitęsus konfliktui azotinių trąšų ir susijusių produktų kainos gali maždaug padvigubėti, nes greitai pakeisti Artimųjų Rytų apimtis nėra kam. Tai svarbus patikslinimas: šiuo metu tiksliau kalbėti pirmiausia apie karbamido kainų šuolį, o ne apie tokio pat masto AdBlue kainų augimą visoje Europoje.
Europa į šį etapą įžengia ne geriausios būklės. Reuters skaičiavimais, kovo pradžioje Europos dujų saugyklos buvo užpildytos apie 30%, palyginti su beveik 54% vidurkiu šiam laikotarpiui. Vokietijoje atsargos sudarė apie 27% pajėgumo, kai vidurkis yra 64%, Nyderlanduose – apie 10% prieš 48%, Italijoje – apie 50% prieš vidutinius 60%. Tuo pačiu metu didmeninės dujų kainos Europoje po Kataro šoko per vieną dieną išaugo daugiau nei 30%, o TTF 2026 metų ateities sandoriai dabar vidutiniškai beveik 49% didesni nei 2025 metų lygis. Tai reiškia, kad net ir be fizinio deficito cheminė ir transporto grandinė jau gauna brangias dujas kaip naują normą.
Vis dėlto svarbu nepasiduoti panikai. Visos Europos masto AdBlue deficitas kol kas nepatvirtintas. Tačiau sektoriaus signalų jau per daug, kad juos būtų galima ignoruoti. Italijoje iki kovo 10 dienos AdBlue kainos išaugo 20–25%, o produkto prieinamumas gali patirti spaudimą, jei sutrikimai tęsis. Tas pats šaltinis pabrėžia: kalbama jau ne apie hipotetinę riziką, o apie didėjantį spaudimą tiekimo grandinei, nors bendro Europos masto trūkumo dar nėra.
Autotransporto sektoriui tai ypač nemalonu, nes AdBlue atsiranda ne vietoje dyzelio krizės, o papildomai. Lenkijos vežėjai jau įspėja apie darbuotojų mažinimą, reisų stabdymą ir pelningumo kritimą dėl išaugusių kuro sąnaudų, kurių negalima greitai perkelti į tarifus pagal ilgalaikes sutartis. Jei prie to prisidės spartesnis AdBlue kainų augimas, sektorius susidurs su antra privaloma sąnaudų eilute, pasižyminčia dideliu nepastovumu, būtent tuo metu, kai daugelio įmonių finansinės atsargos jau išsemtos.
Ši krizė turi ir nemalonų istorinį precedentą. 2022 metų rugsėjį Vokietijos gamintojas SKW Piesteritz sustabdė AdBlue gamybą dėl aukštų dujų kainų, o Reuters tuomet rašė, kad įmonės atsargos beveik išseko, o pati skysčio, būtino šiuolaikiniams dyzeliniams sunkvežimiams ir autobusams, tiekimas atsidūrė pavojuje. Tuomet rinką pavyko stabilizuoti, tačiau epizodas parodė svarbiausia: tarp šoko dujų rinkoje ir rizikos autotransportui praeina labai mažai laiko.
Dabar rinka atsidūrė kryžkelėje. Jei sutrikimai Katare ir aplink Ormūzą bus trumpalaikiai, Europa greičiausiai apsiribos kainų šuoliu, tiekimų perskirstymu ir laikinu nervingu atsargų kaupimu. Jei konfliktas užsitęs savaitėmis ar mėnesiais, 2022 metų logika sugrįš dar griežtesne forma: brangios dujos, brangus karbamidas, lokalūs AdBlue tiekimo sutrikimai, augančios vežėjų sąnaudos, o vėliau spaudimas frachtų tarifams ir kainoms susijusiuose sektoriuose. Sprendžiant iš dabartinių Reuters duomenų apie dujas, trąšas ir logistiką, šio scenarijaus jau nebegalima laikyti marginaliu.
Pagrindinė išvada paprasta. Kol kas per anksti sakyti, kad Europa “lieka be AdBlue”. Tačiau jau per vėlu apsimesti, kad tai tik dar viena žinia apie brangstančias eksploatacines medžiagas. Akivaizdžiai formuojasi antrasis Artimųjų Rytų energetinės krizės kontūras – ne naftos, o dujų ir chemijos. Ir jei dyzelis iš karto smogia vežėjui, tai AdBlue pavojus slypi tame, kad iš pradžių atrodo antraeilė detalė, o vėliau staiga tampa veiksniu, be kurio dalies parko neįmanoma normaliai eksploatuoti.




Komentarai
Kol kas komentarų nėra
Jūsų komentaras