Дизель остается дорогим: почему нефть дешевеет быстрее и откуда у перевозчиков ОПЯТЬ топливные надбавки
Нефть уже отступила от июльских пиков, но для европейского перевозчика облегчения почти не видно: дизель остается дорогим, а крупные логистические компании снова выставляют топливные надбавки. Почему снижение цены барреля не превращается так же быстро в дешевое топливо и кто в итоге оплачивает этот разрыв?
С 31 августа польский клиент Maersk продолжит платить топливную надбавку 12% на автомобильную часть наземной доставки контейнера. В Литве у той же компании действует 4%, в Латвии 11%, в Эстонии 19%. И вот здесь возникает странность. По последнему Weekly Oil Bulletin Еврокомиссии литр дизеля в Литве в среднем стоит €2,052, в Эстонии €1,880. При более дорогом литовском дизеле надбавка Maersk там почти в пять раз ниже.
Цена нефти в июле успела подняться выше $100 за баррель, затем заметно снизилась. Дизель при этом остается дорогим, а транспортные компании продолжают включать часть дополнительных расходов в отдельные доплаты. Чтобы понять причину, достаточно разобрать, из каких этапов складывается цена литра. Сырую нефть сначала перерабатывают на заводе в готовое топливо. Затем дизель продают на оптовом рынке, доставляют в конкретную страну, облагают налогами и только после этого он попадает в расходы перевозчика. В 2026 году проблемы возникли сразу на нескольких этапах.
Сначала разберемся с 12% Maersk
В польском уведомлении Maersk на период с 31 августа по 14 сентября указаны две ставки: 12% для автомобильного плеча и 6% для железнодорожно-автомобильной перевозки. Формулировка выглядит сложнее, чем сам механизм.
Maersk перевозит контейнеры морем, но клиенту часто нужна доставка дальше порта. Контейнер может приехать на терминал в Гданьске, после чего его заберет грузовик и отвезет на склад клиента. Вот стоимость этого наземного автомобильного участка и является базой для польской 12-процентной надбавки.
Поэтому прибавлять 12% ко всему счету за перевозку неправильно. Если морская и наземная части вместе стоят, например, €2 000, а автомобильная часть внутри этого счета составляет €500, надбавка будет €60. Это условный пример, который показывает механику расчета. Реальная цена конкретной услуги зависит от маршрута и договора.
В странах Балтии и Северной Европы Maersk использует другую схему. Там временная Emergency Inland Fuel/Energy Surcharge применяется к Store Door перевозкам. Store Door означает доставку контейнера между портом или терминалом и адресом клиента. С 26 августа ставка составляет 4% в Литве, 11% в Латвии и 19% в Эстонии. В Норвегии она остается нулевой. Электрические грузовики и железнодорожные решения Maersk из этой конкретной надбавки пока исключила.
В Германии, Австрии и Швейцарии с 31 августа автомобильная ставка составляет 10%, в Бельгии, Нидерландах и Люксембурге 12%. То есть речь идет уже о заметной части европейской сети Maersk.
Сколько сейчас стоит дизель
Последний Weekly Oil Bulletin, еженедельный бюллетень Еврокомиссии по ценам на нефтепродукты, опубликован 27 августа и содержит средние национальные цены за неделю, начавшуюся 24 августа. Это цены на заправках с налогами, собранные по одной европейской методике, поэтому страны можно сравнивать между собой.
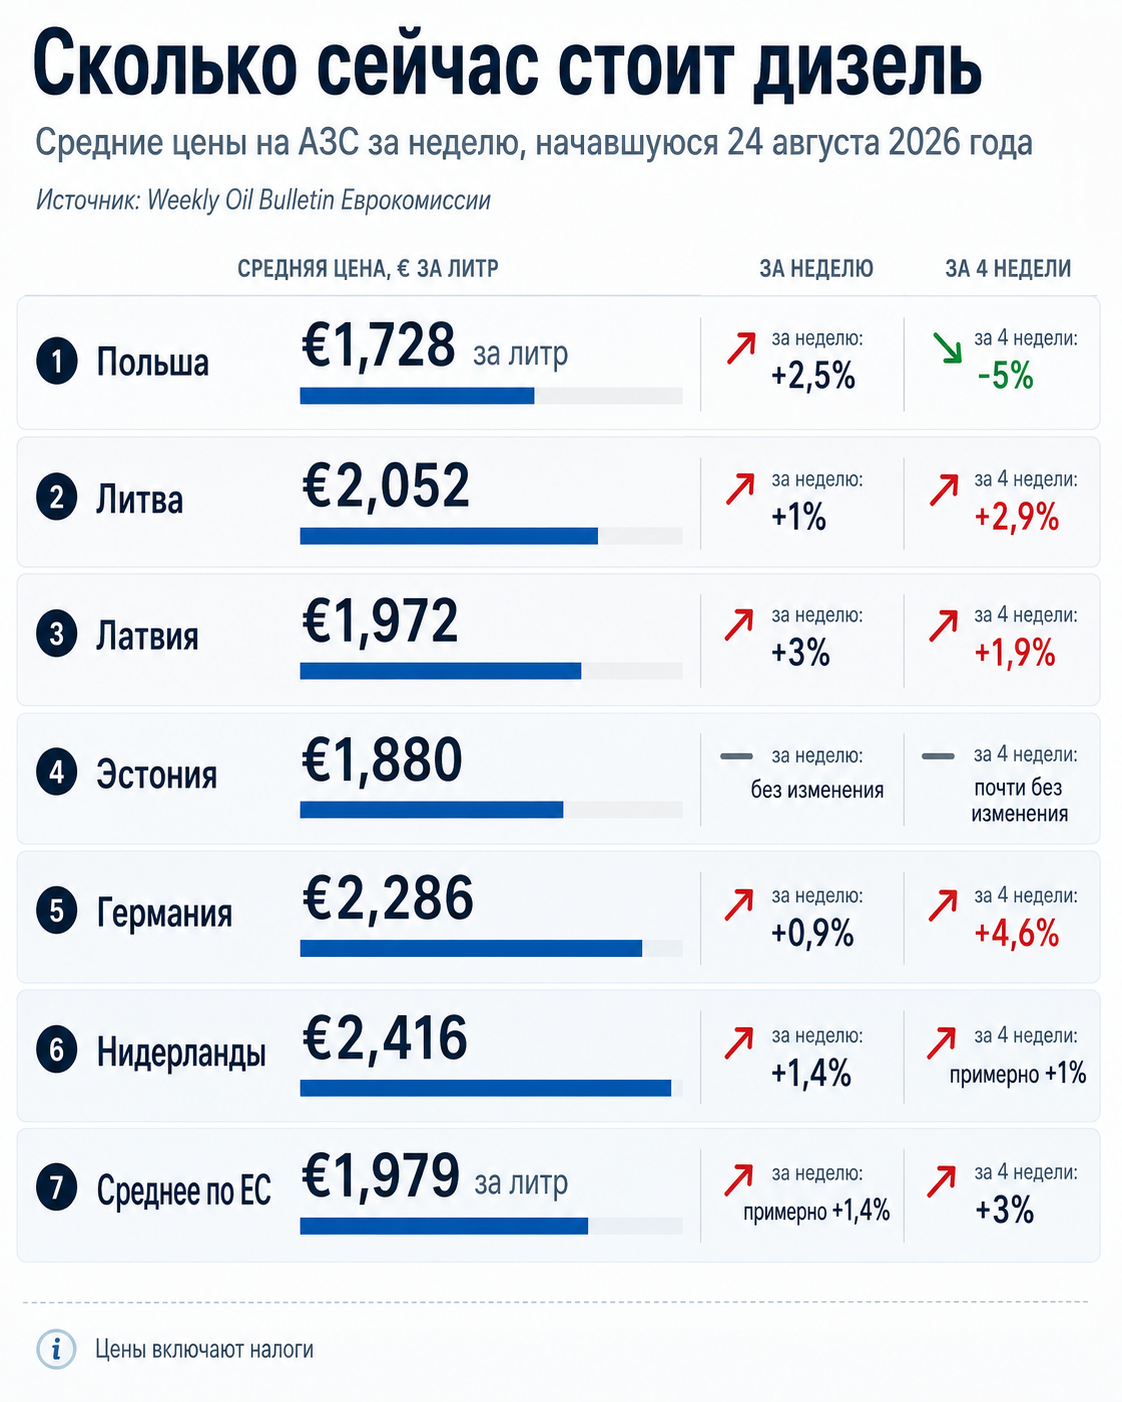
- Польша: €1,728 за литр, на 2,5% выше, чем неделей ранее, и примерно на 5% ниже, чем четыре недели назад.
- Литва: €2,052, рост на 1% за неделю и на 2,9% за четыре недели.
- Латвия: €1,972, рост на 3% за неделю и на 1,9% за четыре недели.
- Эстония: €1,880, без изменения за неделю и почти без изменения за четыре недели.
- Германия: €2,286, рост на 0,9% за неделю и на 4,6% за четыре недели.
- Нидерланды: €2,416, рост на 1,4% за неделю и примерно на 1% за четыре недели.
- Среднее по ЕС: €1,979 за литр, рост примерно на 1,4% за неделю и на 3% за четыре недели.
Дизель в Польше сейчас заметно дешевле, чем в Литве, Германии или Нидерландах. Однако по цене на заправке проценты Maersk восстановить невозможно. Литовский дизель стоит примерно на 17 евроцентов за литр дороже эстонского, а надбавка в Литве почти в пять раз ниже. Значит, в расчете компании участвуют и другие параметры, которые публично не раскрыты.
Конечная цена дизеля тоже состоит из нескольких частей. Сначала есть стоимость самого нефтепродукта на оптовом рынке. К ней добавляются доставка и хранение, затем акциз, НДС и другие национальные платежи. Именно поэтому один и тот же европейский нефтяной рынок дает очень разные цены на заправках в Польше, Литве, Германии или Нидерландах. Налоговая политика здесь имеет большое значение, хотя она объясняет только часть разницы.
Почему дешевеющая нефть не дает дешевый дизель сразу
Сырую нефть нельзя залить в бак грузовика. Сначала она попадает на нефтеперерабатывающий завод, где из нее получают бензин, дизель, авиационное топливо и другие нефтепродукты. Один баррель нефти при этом не превращается целиком в дизель: завод выпускает из одного сырья сразу несколько видов топлива.
На рынке одновременно существуют цена сырой нефти и цена готового дизельного топлива. Цена нефти влияет на дизель, однако готовое топливо реагирует с собственной скоростью. Если сырья достаточно, а нефтеперерабатывающие заводы работают хуже обычного или выпускают меньше дизеля, снижение цены нефти может почти не отразиться на цене топлива в тот же момент.
Именно такую ситуацию Международное энергетическое агентство, IEA, описывает в августовском Oil Market Report. IEA является межправительственной организацией, которая ежемесячно анализирует мировой рынок нефти, добычу, запасы, переработку и торговлю.
В июле мировые нефтеперерабатывающие заводы перерабатывали 80,9 млн баррелей сырой нефти в сутки. Это почти на 5 млн баррелей в сутки меньше, чем годом ранее. Для масштаба 5 млн баррелей сырой нефти составляют около 795 млн литров в день. Эта цифра относится к сырью. Перевод в литры нужен только для понимания масштаба сокращения переработки; из него нельзя получить объем произведенного дизеля.
Одновременно экспорт дизельного топлива из России, стран Ближнего Востока и Азии оказался на 1,3 млн баррелей в сутки ниже прошлогоднего уровня. IEA сравнивает этот выпавший объем примерно с 20% всей мировой морской торговли дизельным топливом. Это очень большая потеря привычных поставок для рынка, который не может быстро создать недостающие объемы в другом месте.
В результате готовый дизель стал дорогим относительно сырой нефти. IEA пишет, что в Атлантическом бассейне, куда входит и европейский рынок, расчетные маржи нефтепереработки достигли рекордных уровней. Проще говоря, рынок оценивает готовые нефтепродукты значительно дороже относительно сырья, чем обычно. Высокая расчетная маржа при этом ничего не говорит сама по себе о чистой прибыли конкретного нефтеперерабатывающего завода: у предприятия остаются расходы на энергию, персонал, ремонты, финансирование и логистику.
Что изменил Ближний Восток
Maersk прямо связывает временные надбавки с нарушением поставок на Ближнем Востоке. Данные IEA подтверждают, что проблема реальна и имеет большой масштаб.
Ормузский пролив соединяет Персидский залив с открытым морем и является одним из важнейших маршрутов для экспорта нефти и нефтепродуктов. Когда движение через него нарушается, проблема касается сразу нескольких крупных производителей и экспортных нефтеперерабатывающих заводов региона.
В июле экспорт нефти из стран Персидского залива, включая маршруты в обход Ормузского пролива, сократился на 2,1 млн баррелей в сутки и составил около 15 млн. Производство в регионе частично восстановилось до 23,9 млн баррелей в сутки, но оставалось на 8,3 млн баррелей в сутки ниже уровня до начала нынешнего конфликта в регионе. Параллельно сохранялись проблемы с экспортом готовых нефтепродуктов, в том числе дизеля.
Для европейского перевозчика вся эта геополитика в конце концов выражается в конкретных расходах. В цене дизеля одновременно учитываются стоимость нефти, дефицит переработки, ограничения поставок и риски международной торговли.
Насколько топливо вообще важно для себестоимости рейса
Универсального процента для всей Европы нет. Себестоимость зависит от страны, маршрута, зарплат, дорожных сборов, типа машины, загрузки, пустого пробега и условий финансирования. Ориентир дает французский Comité National Routier, CNR, профессиональный комитет, который отслеживает экономику автомобильных перевозок и рассчитывает структуру их затрат по единой методике.
В модели CNR на 2026 год дизель составляет 20,9% себестоимости дальнемагистрального автопоезда с полуприцепом. Для региональной работы такого же автопоезда доля составляет 19,2%, для одиночного грузовика без полуприцепа – 16,3%. Эти цифры относятся к французской модели, поэтому польскую или литовскую компанию по ним точно посчитать нельзя. Масштаб они показывают хорошо: в дальнемагистральной модели примерно одна пятая расходов приходится на топливо.
На условном грузовике это выглядит просто. При пробеге 1000 км и расходе 30 литров на 100 км потребуется около 300 литров дизеля. Рост цены на 10 евроцентов добавляет €30 к расходам рейса. Рост на 20 центов дает уже €60, рост на 30 центов – €90. И это только топливо, без зарплаты водителя, платных дорог, страховки, ремонта, лизинга и остальных расходов.
Именно поэтому топливные скачки довольно быстро переходят в ставки перевозки. В долгосрочном контракте стороны могут заранее прописать формулу индексации: если выбранный топливный индекс растет, часть тарифа автоматически пересчитывается. В разовой, или спотовой, перевозке новая стоимость топлива обычно быстрее учитывается в цене следующего заказа, потому что новый тариф согласовывается каждый раз заново.
Свежий европейский индекс IRU, Transport Intelligence и Upply показывает, что во втором квартале 2026 года контрактные ставки выросли до 148 пунктов, а спотовые до 146,8. За квартал контрактный индекс прибавил 7,9 пункта, спотовый 14,6. Авторы исследования связывают рост прежде всего с издержками. Средняя цена дизеля в ЕС во втором квартале составила €1,94 за литр, на 12% больше, чем кварталом ранее, и на 27% больше, чем годом ранее.
Почему более высокий тариф может давать меньшую прибыль
Здесь легко ошибиться, особенно если смотреть только на заголовки о росте ставок. Тариф является суммой, которую клиент платит за услугу. Прибыль зависит от того, сколько денег осталось после расходов.
Представим рейс стоимостью €1 000. Его выполнение обходилось перевозчику в €900, поэтому разница составляла €100. Затем топливо добавило €100 расходов. Если клиент согласился повысить тариф только до €1 080, выручка перевозчика выросла, а разница между доходом и расходами сократилась до €80.
Топливная надбавка нужна именно для того, чтобы быстрее передать клиенту хотя бы часть внезапно выросших затрат. Но даже наличие надбавки не гарантирует полной компенсации. Все зависит от того, к какой части тарифа она применяется, как быстро пересматривается и какие расходы перевозчика изменились одновременно.
Почему в Литве 4%, в Эстонии 19%, а в Норвегии 0%
Самый интересный вопрос во всей истории касается именно разницы между странами, и открытые данные пока не дают точного ответа. Maersk публикует сами ставки и сообщает, что североевропейская надбавка пересматривается еженедельно. Подробной формулы нынешней Emergency Inland Fuel/Energy Surcharge, по которой можно было бы независимо восстановить процент для каждой страны, в публичном уведомлении нет.
За несколько месяцев различия были очень резкими. В Литве ставка менялась с 3% до 1%, затем поднималась до 9% и сейчас составляет 4%. В Эстонии она проходила через 18%, 3%, 15% и дошла до нынешних 19%. Норвегия в опубликованных обновлениях сохраняла 0%.
Цена дизеля на заправке этих движений полностью не объясняет. География тоже не дает готового ответа. Теоретически на процент могут влиять закупочные условия Maersk и ее подрядчиков, структура наземной сети, доля топлива в конкретной услуге, период усреднения цен и другие параметры. Пока компания не раскрывает формулу, любое уверенное объяснение конкретной разницы между Литвой, Эстонией и Норвегией остается предположением.
Что будет дальше
Августовский прогноз IEA оставляет рынок в очень неопределенном состоянии. Агентство ожидает дефицит мирового нефтяного баланса в третьем квартале примерно на 1,8 млн баррелей в сутки, более чем вдвое выше своей предыдущей оценки. Наблюдаемые мировые запасы нефти в июле сократились на 69 млн баррелей и опустились ниже 7,9 млрд.
Одновременно мировой спрос оказался слабее прежних ожиданий. IEA прогнозирует снижение глобального спроса на нефть в 2026 году на 1,6 млн баррелей в сутки. Слабый спрос сдерживает цены, а проблемы с поставками и переработкой толкают их вверх. Эти силы действуют одновременно, поэтому уверенно обещать дальнейшее подорожание или быстрое удешевление дизеля сейчас оснований нет.
Для перевозчика главный вывод гораздо практичнее. Цена барреля является только первым элементом стоимости топлива. Летом 2026 года сильное давление идет от рынка готового дизеля: мировые НПЗ перерабатывают меньше сырья, экспорт дизеля из нескольких крупных регионов снизился, запасы сократились, торговые маршруты остаются уязвимыми. Поэтому после снижения нефтяных котировок розничный дизель может дешеветь позже и слабее.
Топливные надбавки Maersk показывают, как одна крупная логистическая компания пытается передать часть этого риска в цену конкретной услуги. Польские 12%, литовские 4% или эстонские 19% нельзя использовать как показатель того, насколько подорожали все перевозки в стране. Эти проценты относятся к определенным продуктам Maersk. Главная неизвестная сейчас заключается в методике: компания не раскрывает достаточно деталей, чтобы независимо объяснить столь большую разницу между соседними рынками.






Комментарии
На данный момент комментариев нет
Ваш комментарий