Lekki furgon z przyczepą nie trafia już do e-TOLL: co zmieniło się od 21 września
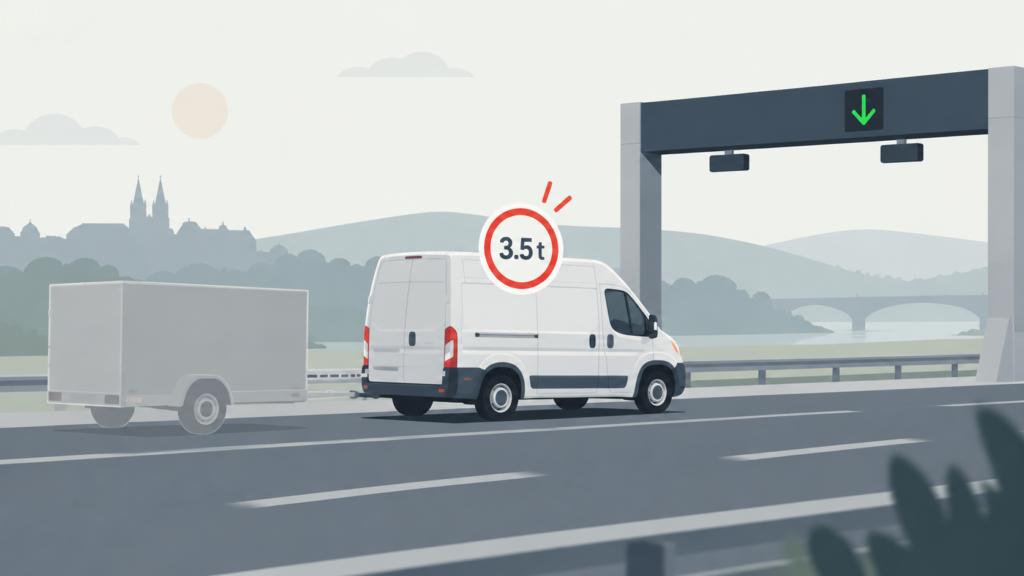
Jeszcze 20 września furgon o DMC 3,2 t z ciężką przyczepą mógł podlegać e-TOLL, jeśli dopuszczalna masa całkowita całego zestawu przekraczała 3,5 t. Od 21 września 2026 r. ten sam pojazd nie musi już płacić opłaty elektronicznej tylko z powodu przyczepy. Teraz dla e-TOLL decydujące znaczenie ma DMC samego samochodu.
DMC, czyli dopuszczalna masa całkowita, to maksymalna masa pojazdu określona w jego dokumentach. W nowej zasadzie liczy się właśnie ta wartość. Rzeczywista masa samochodu podczas konkretnego przejazdu niczego tu nie zmienia, a przy ustalaniu samego obowiązku korzystania z e-TOLL nie trzeba już sumować DMC samochodu i przyczepy.
Granica przebiega teraz po samym samochodzie
Do 21 września zasada działała inaczej. Jeśli sam samochód mieścił się w limicie 3,5 t, ale po podłączeniu przyczepy DMC całego zespołu przekraczała ten próg, taki zestaw trafiał do e-TOLL. W efekcie system obejmował także zwykłe furgony, samochody serwisowe, lekkie pojazdy użytkowe, kampery i auta osobowe z ciężkimi przyczepami.
Teraz odpowiedź można znaleźć w dokumentach samochodu. Furgon o DMC 2,8 t z przyczepą 1,5 t tworzy zestaw cięższy niż 3,5 t, ale z tego powodu e-TOLL nie jest już wymagany. Furgon o DMC dokładnie 3,5 t z ciężką przyczepą również jest zwolniony. Ciężarówka o DMC 4,2 t nadal płaci zarówno bez przyczepy, jak i z przyczepą.
W przypadku samochodu o DMC powyżej 3,5 t przyczepa nadal ma znaczenie przy ustalaniu kategorii wagowej i stawki. Nowej zasady nie można więc odczytywać jako ogólnego zwolnienia wszystkich pojazdów z przyczepami. Kluczowy próg pozostaje ten sam, czyli 3,5 t, ale teraz sprawdza się go dla samego samochodu.
Zmiana dotyczy znacznie szerszej grupy niż tylko turystów z przyczepami kempingowymi. W działalności gospodarczej taki zestaw jest typowy dla firm serwisowych, ekip budowlanych i montażowych, przedsiębiorstw przewożących sprzęt, małych przewoźników, rolników czy właścicieli lekkich furgonów z przyczepami towarowymi. W materiałach do projektu ustawy szacowano, że po reformie z systemu może wypaść około 40 tys. pojazdów. To wyliczenie oparte na danych e-TOLL, a nie dokładna liczba pojazdów, które już zostały zwolnione.
Dlaczego państwo zmieniło tę zasadę
Zmianę wprowadziła ustawa z 29 maja 2026 r. o zmianie ustawy o drogach publicznych oraz niektórych innych ustaw, Dz.U. 2026 poz. 982. W materiałach do projektu cel opisano dość jasno: wyłączyć z opłaty elektronicznej zespoły, w których sam samochód ma DMC do 3,5 t, nawet jeśli po dołączeniu przyczepy łączna DMC jest wyższa.
Poprzednia zasada tworzyła z punktu widzenia użytkownika dość dziwną sytuację. Ten sam furgon bez przyczepy pozostawał poza e-TOLL, a po jej podłączeniu wymagał rejestracji w systemie, przekazywania danych lokalizacyjnych i opłacania przejazdu po płatnej sieci. Ustawodawca zdecydował więc powiązać sam obowiązek z parametrami samochodu.
W ocenie skutków regulacji oszacowano, że zmiana może zmniejszyć wpływy Krajowego Funduszu Drogowego o około 70 mln zł rocznie. Dla porównania, w 2025 r. opłata elektroniczna przyniosła funduszowi około 3,7 mld zł. Autorzy ustawy zakładali więc zauważalny, ale ograniczony w skali całego systemu efekt finansowy.
Co stanie się z kontem e-TOLL i pieniędzmi
Wyobraźmy sobie firmę, która na jednym koncie e-TOLL ma zarejestrowane dwa lekkie furgony z przyczepami i trzy ciężarówki o DMC powyżej 3,5 t. Od 21 września furgony wypadają z opłaty elektronicznej, ale ciężarówki nadal płacą. Nie ma więc podstaw, by zakładać automatyczne zamknięcie całego konta użytkownika.
Oficjalny e-TOLL informuje, że dane pojazdów zwolnionych z opłaty zostaną usunięte z rejestru. Automatycznie zamykane są rachunki rozliczeniowe w e-TOLL wykorzystywane wyłącznie dla pojazdów, które przestały podlegać opłacie. Jeśli do konta nadal przypisane są cięższe pojazdy objęte obowiązkiem, system pozostaje aktywny.
Jeśli na zamykanym koncie przedpłaconym zostały pieniądze, system nie przeleje ich automatycznie. Do zwrotu potrzebny jest wniosek użytkownika. Zwrot może objąć również zabezpieczenie pieniężne przy płatności okresowej z zabezpieczeniem. Środki są przekazywane na rachunek bankowy wskazany we wniosku, a jeśli zabezpieczeniem była gwarancja bankowa lub ubezpieczeniowa, zwracany jest odpowiedni dokument.
W takich sprawach e-TOLL wskazuje ogólny Formularz zgłoszeniowy. Zarejestrowani użytkownicy mogą też kontaktować się przez Internetowe Konto Klienta. Dla tej reformy przewidziano osobny termin: wniosek o zwrot niewykorzystanych środków można złożyć w ciągu sześciu miesięcy od wejścia ustawy w życie.
Ten termin ma istotną konsekwencję. Jeśli wniosek nie zostanie złożony w ciągu sześciu miesięcy, pozostałe środki nie będą już zwracane użytkownikowi i trafią do Krajowego Funduszu Drogowego. Zwolnienie pojazdu z e-TOLL nie rozwiązuje więc automatycznie sprawy starego salda.
Zwolnienie z e-TOLL nie oznacza darmowych przejazdów wszędzie
Zmiana dotyczy państwowego systemu e-TOLL i konkretnej kategorii pojazdów, które wcześniej trafiały do niego z powodu przyczepy. W Polsce nadal funkcjonują także inne opłaty drogowe. Na koncesyjnych odcinkach autostrad obowiązują własne taryfy i zasady.
Według Ministerstwa Infrastruktury i GDDKiA we wrześniu 2026 r. osobne opłaty dla lekkich pojazdów nadal obowiązują na koncesyjnych odcinkach A1 Rusocin – Nowa Wieś, A2 Świecko – Konin oraz A4 Katowice – Kraków. Zwolnienie z e-TOLL samo w sobie nie oznacza więc bezpłatnego przejazdu każdym płatnym odcinkiem polskiej autostrady.
Dla przyszłych przejazdów zasada stała się prostsza: jeśli DMC samochodu nie przekracza 3,5 t, ciężka przyczepa nie powoduje już obowiązku korzystania z e-TOLL. Użytkownikom, którzy byli już zarejestrowani w systemie, zostaje praktyczna kwestia starego rachunku: jeśli są na nim środki lub zabezpieczenie, ustawa daje sześć miesięcy na złożenie wniosku o zwrot.





Komentarai
Kol kas komentarų nėra
Jūsų komentaras