Nowe opłaty portowe w USA: jak zmienia się logistyka transatlantycka
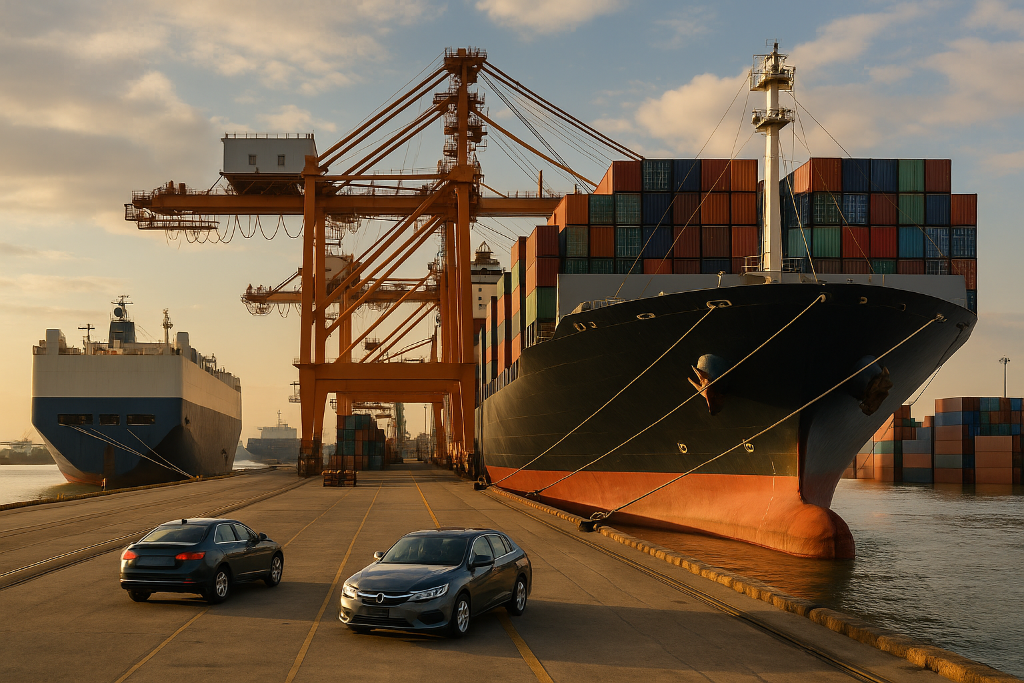
Od października 2025 roku Stany Zjednoczone wprowadzają wielopoziomowy system opłat portowych, skierowany na powiązania żeglugowe z Chinami oraz – osobno – na przewoźników samochodowych (Ro-Ro) zbudowanych za granicą. Jest to część szerszej polityki „odbudowy amerykańskiej przewagi morskiej”, ujętej w dekrecie prezydenckim i finalnych działaniach USTR w ramach dochodzenia na podstawie §301. Przez pierwsze 180 dni po ogłoszeniu stawka wynosi zero, a realne naliczanie rozpoczyna się 14 października 2025 r. Cel został jasno wskazany: zmniejszyć zależność od chińskiego przemysłu stoczniowego, pobudzić zamówienia w USA i wyrównać warunki konkurencji dla amerykańskiej branży.
Architektura środków została podzielona na trzy „koszyki”.
Annex I – opłata pobierana od każdego statku, jeżeli operator należy do strony chińskiej lub statek jest własnością spółki z ChRL. Obliczenia – według tonażu netto, z etapowym wzrostem stawek: 50 USD/NT od 14 października 2025 r., następnie 80 USD/NT od 17 kwietnia 2026 r., 110 USD/NT od 17 kwietnia 2027 r. i 140 USD/NT od 17 kwietnia 2028 r.
Ważny szczegół mechaniki: opłatę pobiera się w pierwszym amerykańskim porcie wejścia za całą „rotację” (string) zawinięć do USA, a nie w każdym porcie trasy, i nie częściej niż pięć razy w roku dla jednego statku – zasada ta dotyczy Annex I i Annex II. Zmniejsza to obciążenie mniejszych portów i upraszcza planowanie rozkładów, ale nie likwiduje kwoty za konkretne wejście.
Annex II obejmuje cały „transport morski z użyciem statków zbudowanych w Chinach” – przy czym środek ma charakter niedyskryminacyjny (dotyczy operatorów z każdej jurysdykcji). Obowiązuje zasada „co wyższe”: stawka za tonę netto (start 18 USD/NT, do 33 USD/NT w kwietniu 2028 r.) albo stawka za kontener (od 120 USD/TEU na starcie do 250 USD/TEU w 2028 r.). Tak jak w Annex I, pierwsze 180 dni – zero.
Wyłączone z Annex II są: statki uczestniczące w specjalnych programach MARAD USA (np. programy statusu i wsparcia floty), statki przypływające puste/w balastach; „małe” jednostki; statki short sea shipping; jednostki spółek z amerykańską własnością beneficjenta (powyżej progu wskazanego w zawiadomieniu); a także niektóre specjalistyczne typy jednostek (w tym m.in. określone chemikaliowce i Lakers). Wyjątki te dodano po konsultacjach z branżą, aby uniknąć nieproporcjonalnego uderzenia w poszczególne segmenty i trasy.
Ważne: zasada „nie częściej niż pięć razy w roku” została wyraźnie zapisana dla Annex I i Annex II; w Annex III (Ro-Ro) zawiadomienie nie przewiduje takich rocznych „limitów”, dlatego nie należy automatycznie ich przenosić na Ro-Ro. (Proceduralne szczegóły co do liczenia „roku” i zasad rozliczeń przedstawi CBP/organy administracyjne).
Annex III wprowadza osobną opłatę dla przewoźników samochodowych (Ro-Ro) zbudowanych za granicą: 150 USD za CEU (car-equivalent unit) od 14 października 2025 r. Przewidziano trzyletnie odroczenie pod warunkiem zamówienia i wprowadzenia do eksploatacji statku zbudowanego w USA o podobnej lub większej pojemności: jeśli operator zamówi i odbierze taki US-built statek w ciągu trzech lat, opłata od „zagranicznego” Ro-Ro może nie być pobierana; jeśli natomiast zamówiona jednostka nie zostanie w tym czasie wprowadzona do eksploatacji, wszystkie zawieszone opłaty stają się natychmiast należne. Dla wielu linii Ro-Ro zmienia to już teraz ekonomię transatlantyku.
Są także bardziej „długofalowe” elementy pakietu.
Przykład – udział eksportu LNG: przepisy przewidują etapowe zwiększanie udziału eksportu realizowanego na statkach spełniających wymogi reżimu USA – w pierwszej fazie (od 2028 r.) nacisk położono na jednostki i operacje spełniające wymogi zawiadomienia (w tym wymogi flagi i struktury operacyjnej – US-flagged/US-operated). Wymóg dla jednostek zbudowanych w USA (US-built) wchodzi później (w zawiadomieniu wskazano datę od 17 kwietnia 2029 r.), a udział stopniowo rośnie do połowy wieku (cel – około 15 % do 2047 r.). Równolegle USTR zaproponował taryfy na chińskie dźwigi nabrzeżowe STS i inne urządzenia przeładunkowe – to część tej samej logiki „zmniejszania zależności” od przemysłu chińskiego.
Należy uwzględnić następujące kwestie techniczne przy planowaniu zawinięć do USA.
Po pierwsze, naliczanie „za rotację” i w pierwszym porcie wejścia oznacza, że wybór tego portu bezpośrednio wpływa na ekonomikę serwisu i rozłożenie obciążeń między portami (armatorzy i administracje portowe będą przesuwać pierwsze wejścia tak, aby nie przeciążać jednej przystani i/lub zoptymalizować ekonomicznie, kto ponosi ciężar nowych opłat).
Po drugie, „limit” pięciu naliczeń na statek w roku pozwala planować rotacje tak, by nie wykorzystać limitu w sezonach szczytowych – ale ograniczenie to formalnie dotyczy Annex I i Annex II; dla Annex III (Ro-Ro) obowiązuje inny model procedur, i operatorzy powinni osobno sprawdzić reguły dotyczące rotacji Ro-Ro.
Wreszcie, USTR podkreśla, że definicje („operator/armator chiński”, „statki zbudowane w Chinach”, parametry wyjątków) zostały doprecyzowane po konsultacjach publicznych – obniżyło to pierwotnie proponowaną „płaską” opłatę sięgającą 1–1,5 mln USD za każde wejście i przeniosło obliczenia do metryk NT/TEU/CEU.
Co to oznacza dla europejskiej, a w szczególności polskiej i litewskiej logistyki transatlantyckiej?
Po pierwsze, wzrost kosztów bazowych na wrażliwych serwisach – w kontenerach będzie to zależało od tego, która z dwóch metryk „bije” wyżej. Dla uproszczenia: przy wyładunku 5000 kontenerów sam komponent 120 USD/TEU w pierwszym roku daje 600 tys. USD dodatkowych kosztów na zawinięcie; do 2028 r., przy 250 USD/TEU, suma wzrośnie do 1,25 mln USD (realna kwota zależy od NT konkretnej jednostki i faktycznej podstawy).
Po drugie, autologistyka dostaje bezpośredni cios: typowy Ro-Ro o 6000 CEU to prawie 1 mln USD dopłaty za jedno wejście do USA. Administracje portowe i stowarzyszenia branżowe już wskazują na „unikalne obciążenia” dla portów specjalizujących się w Ro-Ro.
Linie będą się adaptować trzema sposobami.
Przede wszystkim – przesuwaniem floty: „wrażliwe” jednostki chińskiej budowy będą wycofywane z rejsów do USA i kierowane na inne trasy, a na USEC/USG zostaną podstawione „czystsze” statki, które nie podlegają opłatom. To niemal nieuchronnie doprowadzi do nierównych rozkładów i punktowych odwołań/łączeń zawinięć na Atlantyku w najbliższych miesiącach.
Dalej – dopłatą transakcyjną: pojawi się osobna pozycja w fakturach (surcharge), aby w przejrzysty sposób przenieść nową opłatę państwową na właścicieli ładunków, jak to zwykle ma miejsce przy zmianach regulacyjnych.
Wreszcie – „obejściami” tras: już podczas konsultacji wskazywano, że część przepływów może zostać skierowana do kanadyjskich bram (Montreal, Halifax), a następnie dostarczona do USA koleją lub transportem drogowym, aby zminimalizować ryzyka dla konkretnych rotacji i typów floty.
Kontekst prawny i legislacyjny również nie jest statyczny.
USTR w finalnym zawiadomieniu odpowiada na zarzuty o „przekroczenie uprawnień”, sprzeczność z normami WTO i umową dwustronną o przewozach morskich, twierdząc, że §301 daje wystarczającą podstawę prawną do wprowadzenia właśnie opłat usługowych w odpowiedzi na „nieuczciwe praktyki”. Jednocześnie instytucja odłożyła pomysł „karania” operatorów za przyszłe zamówienia w chińskich stoczniach – po konsultacjach zdecydowano się ograniczyć do obecnych trzech koszyków i towarzyszących inicjatyw taryfowych. Równolegle urzędnicy i Kongres rozwijają „plan odbudowy” amerykańskiego przemysłu stoczniowego i floty, w ramach którego powstaje odrębny „Maritime Action Plan”.
W krótkiej perspektywie – IV kw. 2025 – I kw. 2026 – należy spodziewać się zwiększonej zmienności rozkładów USEC, pojawienia się nowych dopłat i wydłużenia horyzontu rezerwacji o 1–2 tygodnie, dopóki operatorzy „przebudują” stringi. Do końca 2026 r. konfiguracja się ustabilizuje: linie przypiszą „czyste” jednostki pod USA, a część ładunków transatlantyckich będzie płynąć przez Kanadę. Premia Ro-Ro utrzyma się dłużej z powodu stałego charakteru 150 USD/CEU i warunków odroczenia, nawet jeśli część operatorów uzyska odroczenie w ramach zamówień jednostek w USA – przy czym odroczenie zawiera warunek wprowadzenia statku do eksploatacji w ciągu trzech lat; w przeciwnym razie skumulowane zobowiązania stają się należne.
Dodatkowe ryzyka – możliwe kroki odwetowe Pekinu, korekty definicji „powiązań” i spory sądowe ze strony branży; USTR już sygnalizował, że „nie wszystkie początkowe pomysły” zostaną doprowadzone do końcowej realizacji w niezmienionej formie.
Co to oznacza dla rynku Europy Wschodniej?
Po pierwsze – trzeba będzie sprawdzać „pochodzenie” każdego rejsu: kto jest operatorem i właścicielem statku, gdzie został zbudowany, czy rotacja podlega Annex I/II/III, jaka dokładnie baza zostanie zastosowana (NT czy TEU/CEU).
Po drugie – przepisać rate-lists i SLA z jasnym podziałem, kto opłaca nową amerykańską opłatę państwową i na podstawie jakiej faktury jest ona przedstawiana.
Po trzecie – przeliczyć alternatywne bramy i schematy: przy imporcie/eksporcie samochodów – porównać Ro-Ro i konteneryzację; przy ładunkach wrażliwych – ocenić kanadyjskie trasy door-to-door.
Wreszcie, w komunikacji z klientami należy wyjaśniać, że nie są to D&D ani opłaty terminalowe, lecz federalna amerykańska opłata portowa, naliczana poza kontrolą europejskiego przewoźnika czy portu.
Wniosek jest prosty: nowy system opłat zmienia ekonomikę zawinięć do USA i priorytety floty na kilka kolejnych lat. Wygrają ci, którzy pierwsi sprawdzą zgodność swoich usług z Annex I/II/III, przejrzyście wbudują opłatę w warunki kontraktów i z góry przygotują „kanadyjski plan B” na wypadek problemów z rozkładami. Dla transatlantyku to nie koniec świata, ale zmiana reguł gry – z nowymi współczynnikami, limitami i wyjątkami, które teraz trzeba będzie uwzględniać przy każdej rotacji.
Przydatne linki:
- USTR — Notice of Action / Final determination — główny dokument oficjalny z treścią środków i załącznikami (Annex I, II, III oraz daty/stawki).
- Federal Register — tu daty proceduralne (komentarze, wysłuchania). Przydatne do sprawdzania terminów proceduralnych.
- Flexport / Norton Rose / White & Case – podsumowania wyjaśniają, jak w praktyce stosowane są Annex I/II/III (kto podlega, wyjątki, obliczanie NT/TEU/CEU).






Komentarai
Kol kas komentarų nėra
Jūsų komentaras