Nauji JAV uosto mokesčiai: kaip keičiasi transatlantinė logistika
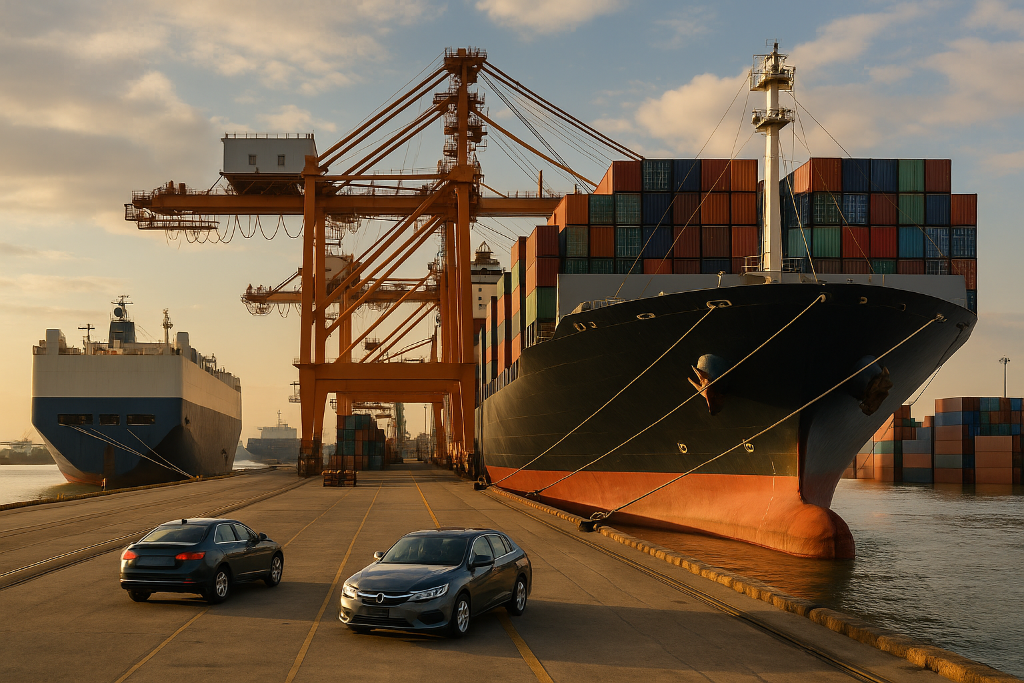
Nuo 2025 m. spalio Jungtinės Valstijos pradeda daugiasluoksnę uosto rinkliavų sistemą, nukreiptą į laivybos ryšius su Kinija ir – atskirai – į užsienio statybos automobilių keltus. Tai yra platesnės politikos „JAV jūrų pranašumo atkūrimas“ dalis, įforminta per prezidento dekretą ir galutinius USTR veiksmus pagal §301 tyrimą. Pirmuosius 180 dienų po nustatymo tarifas lygus nuliui, o realus taikymas prasideda 2025 m. spalio 14 d. Tikslas aiškiai įvardytas: sumažinti priklausomybę nuo Kinijos laivų statybos, paskatinti užsakymus JAV ir išlyginti konkurencinę aplinką Amerikos pramonei.
Priemonių architektūra padalinta į tris „krepšelius“. Annex I rinkliava imama iš bet kurio laivo, jei operatorius priklauso Kinijos pusei arba laivas priklauso Kinijos įmonei. Skaičiavimas – pagal neto tonažą, palaipsniui didinant tarifą: 50 USD/NT nuo 2025 m. spalio 14 d., 80 USD/NT nuo 2026 m. balandžio 17 d., 110 USD/NT nuo 2027 m. balandžio 17 d. ir 140 USD/NT nuo 2028 m. balandžio 17 d.
Svarbi mechanikos detalė: rinkliava imama pirmajame JAV įplaukimo uoste už visą „rotaciją“ (string) įplaukimų į JAV, o ne kiekviename maršruto uoste, ir ne dažniau kaip penkis kartus per metus vienam laivui – ši taisyklė taikoma Annex I ir Annex II. Tai sumažina naštą mažesniems uostams ir supaprastina tvarkaraščių planavimą, tačiau nepanaikina sumos už konkretų įplaukimą.
Annex II apima visą „jūrų transportą, naudojantį Kinijoje pastatytus laivus“ – priemonė nediskriminuojanti (taikoma bet kurios jurisdikcijos operatoriams). Čia galioja principas „kas didesnė“: tarifas pagal neto tonažą (nuo 18 USD/NT, iki 33 USD/NT iki 2028 m. balandžio) arba tarifas už konteinerį (nuo 120 USD/TEU pradžioje iki 250 USD/TEU iki 2028 m.). Kaip ir Annex I, pirmosios 180 dienų – nulis.
Iš Annex II taikymo rato išimti: laivai, dalyvaujantys atskirose JAV MARAD programose (pvz., laivyno statuso ir paramos programos), laivai, atvykstantys tušti/balaste; „maži“ laivai; short sea shipping laivai; laivai, kurių JAV naudos gavėjų nuosavybė atitinka nustatytą ribą; taip pat atskiri specializuoti laivų tipai (įskaitant tam tikrus chemikalų tanklaivius ir Lakers). Šios išimtys pridėtos po konsultacijų su sektoriumi, kad būtų išvengta neproporcingos naštos tam tikriems segmentams ir maršrutams.
Svarbu: taisyklė „ne dažniau kaip penkis kartus per metus“ aiškiai įtvirtinta Annex I ir Annex II; Annex III (Ro-Ro) pranešime šis metinis „lubų“ principas taip pat formaliai neįrašytas, todėl nereikėtų automatiškai taikyti taisyklės 5/metus Ro-Ro. (Procedūrinius paaiškinimus dėl „metų“ skaičiavimo ir rotacijų apskaitos pateiks CBP/administraciniai mechanizmai.)
Annex III įveda atskirą rinkliavą už užsienio statybos automobilių keltus (Ro-Ro): 150 USD už CEU (car-equivalent unit) nuo 2025 m. spalio 14 d. Numatytas trejų metų atidėjimas, jei užsakomas ir pradedamas eksploatuoti JAV pastatytas laivas panašios ar didesnės talpos: jei operatorius užsako ir priima tokį US-built laivą per numatytą trejų metų laikotarpį, rinkliava už „užsienietišką“ autokeltą gali nebūti taikoma; tačiau jei užsakytas laivas per trejus metus nepradedamas eksploatuoti, visos sustabdytos rinkliavos tampa nedelsiant mokėtinos. Daugelio Ro-Ro linijų transatlantinę ekonomiką tai keičia jau dabar.
Yra ir labiau „tolimos“ paketo dalys. Pavyzdžiui, LNG eksporto dalis: taisyklės numato etapais didinti eksporto dalį, vykdomą laivais, atitinkančiais JAV režimo reikalavimus – pirmasis etapas (nuo 2028 m.) akcentuoja laivus ir operacijas, atitinkančius pranešime nustatytą statusą (įskaitant vėliavos ir operacinės struktūros reikalavimus – US-flagged/US-operated). Reikalavimas būtent JAV pastatytiems laivams (US-built) įvedamas vėliau (pranešime nustatyta data – nuo 2029 m. balandžio 17 d.), o dalis palaipsniui didėja iki amžiaus vidurio (tikslas – apie 15 % iki 2047 m.). Lygiagrečiai USTR pasiūlė tarifines priemones Kinijos kilmės STS kranams ir kitai krovos įrangai – tai tos pačios logikos „priklausomybės nuo Kinijos pramonės mažinimas“ dalis.
Atkreipkite dėmesį į šiuos techninius momentus, sudarant JAV įplaukimų planą.
Pirma, rinkliavos skaičiavimas „už rotaciją“ ir pirmajame įplaukimo uoste reiškia, kad pasirinkimas, į kurį JAV uostą įplaukti pirmiausia, dabar tiesiogiai daro įtaką serviso ekonomikai ir apkrovos paskirstymui tarp uostų (vežėjai ir uostų administracijos perskirstys pirmuosius įplaukimus taip, kad neperkrautų vieno uosto ir/arba ekonomiškai optimizuotų, kas neša naujų rinkliavų naštą).
Antra, „lubos“ – penki skaičiavimai vienam laivui per metus – leidžia planuoti rotacijas taip, kad nebūtų išnaudotas limitas piko sezonais, tačiau šis apribojimas formaliai taikomas Annex I ir Annex II; Annex III (Ro-Ro) taikoma kita procedūrinė schema, ir operatoriai turi atskirai pasitikslinti galiojančias taisykles Ro-Ro rotacijoms.
Galiausiai, USTR pabrėžia, kad apibrėžimai („Kinijos operatorius/savininkas“, „Kinijoje pastatyti laivai“, išimčių parametrai) buvo patikslinti po viešų klausymų – tai sumažino iš pradžių siūlytą „plokščią“ rinkliavą iki 1–1,5 mln. USD už kiekvieną įplaukimą ir perkėlė skaičiavimą į NT/TEU/CEU metrikas.
Ką tai reiškia Europos, ypač Lenkijos ir Lietuvos, logistikai transatlantikoje?
Pirmiausia – padidėjusios bazinės sąnaudos jautriose paslaugose. Konteineriuose tai priklausys nuo to, kuri iš dviejų metrikų „sudaužia“ daugiau. Paprastai: iškraunant 5000 konteinerių, vien tik 120 USD/TEU komponentas pirmuosius metus duoda 600 tūkst. USD papildomų išlaidų už įplaukimą; iki 2028 m., kai tarifas bus 250 USD/TEU, suma padidės iki 1,25 mln. USD (reali sąskaita priklausys nuo konkretaus laivo NT ir faktinės bazės).
Antra, autologistika patenka tiesiai po smūgiu: tipiškas Ro-Ro, talpinantis 6000 CEU, – beveik 1 mln. USD priemoka už vieną įplaukimą į JAV. Uostų administracijos ir sektoriaus asociacijos jau nurodo į „unikalias naštas“ uostams, kurie specializuojasi Ro-Ro.
Linijos prisitaikys trimis būdais.
Visų pirma – laivyno perkėlimu: „jautrūs“ Kinijos statybos laivai bus išimami iš reisų į JAV ir nukreipiami į kitus maršrutus, o į USEC/USG bus pastatyti „švaresni“ laivai, nepatenkantys po rinkliavas. Tai beveik neišvengiamai sukels netolygius tvarkaraščius ir punktinius atšaukimus/sujungimus artimiausiais mėnesiais.
Toliau – tranzakcinė priemoka: atsiras atskira eilutė sąskaitose (surcharge), kad nauja valstybinė rinkliava būtų skaidriai perkelta krovinių savininkams, kaip įprasta keičiantis reguliacinėms sąlygoms.
Galiausiai – maršrutų „apėjimai“: dar konsultacijų metu komentatoriai nurodė – dalis srautų gali nukeliauti į Kanados vartus (Monrealis, Halifaksas) ir po to būti pristatyti į JAV geležinkeliu ar autotransportu, kad sumažintų rizikas pagal konkrečias rotacijas ir laivų tipus.
Teisinis ir normatyvinis kontekstas taip pat nėra statiškas.
USTR galutiniame pranešime tiesiogiai atsako į pretenzijas dėl „įgaliojimų viršijimo“, prieštaravimo PPO normoms ir dvišalei jūrų gabenimo sutarčiai, teigdamas, kad §301 suteikia pakankamą teisinį pagrindą įvesti būtent paslaugų rinkliavas atsakant į „nesąžiningą praktiką“. Tuo pat metu institucija atidėjo idėją „bausti“ operatorius už būsimus užsakymus Kinijos laivų statyklose – po klausymų nuspręsta apsiriboti dabartiniais trimis krepšeliais ir lydinčiomis tarifinėmis iniciatyvomis. Lygiagrečiai pareigūnai ir Kongresas plėtoja „JAV laivų statybos ir laivyno atkūrimo planą“, pagal kurį kuriamas atskiras „Maritime Action Plan“.
Trumpuoju laikotarpiu – 2025 m. IV ketvirtis – 2026 m. I ketvirtis – logiška tikėtis didesnio USEC tvarkaraščių nepastovumo, naujų priemokų atsiradimo ir rezervavimo horizonto pailgėjimo 1–2 savaitėmis, kol operatoriai „perdėlios“ stringus. Iki 2026 m. pabaigos konfigūracija stabilizuosis: linijos paskirs „švarius“ laivus JAV, o dalis transatlantinių krovinių keliaus per Kanadą. Ro-Ro priemoka išliks ilgiau dėl fiksuoto 150 USD/CEU pobūdžio ir remicijos sąlygų, net jei dalis operatorių gaus atidėjimą užsakydami JAV laivus – tačiau atidėjime yra sąlyga, kad laivas turi būti pradėtas eksploatuoti per trejus metus; nesilaikant šio reikalavimo sukaupti įsipareigojimai tampa mokėtini.
Papildomos rizikos – galimi atsakomieji Pekino veiksmai, „susietumo“ apibrėžimų korekcijos ir teisiniai ginčai iš sektoriaus; USTR jau signalizavo, kad „ne visos pradinės idėjos“ bus galutinai įgyvendintos nepakitusiu pavidalu.
Ką tai reiškia Rytų Europos rinkai?
Pirmiausia – teks tikrinti kiekvieno reiso „kilmę“: kas operatorius ir galutinis laivo savininkas, kur jis pastatytas, ar rotacija patenka į Annex I/II/III, kokia konkreti bazė bus taikoma (NT ar TEU/CEU).
Antra – perrašyti raitų sąrašus (rate-lists) ir SLA su aiškiu pasiskirstymu, kas apmoka naują JAV valstybinę rinkliavą ir pagal kokią sąskaitą ji pateikiama.
Trečia – apskaičiuoti alternatyvius vartus ir schemas: automobilių importui/eksportui – palyginti Ro-Ro ir konteinerizaciją; jautriems kroviniams – įvertinti Kanados door-to-door maršrutus.
Galiausiai, bendraujant su klientais svarbu paaiškinti, kad tai nėra D&D ar terminalo rinkliavos, o JAV federalinė uosto paslaugų rinkliava, kuri taikoma nepriklausomai nuo Europos vežėjo ar uosto kontrolės.
Išvada paprasta: nauja rinkliavų sistema keičia įplaukimų į JAV ekonomiką ir laivyno prioritetus keleriems metams į priekį. Laimės tie, kurie pirmieji patikrins savo paslaugų atitiktį Annex I/II/III, skaidriai įtrauks rinkliavą į sutarčių sąlygas ir iš anksto pasirengs „Kanados planą B“ galimiems tvarkaraščių sutrikimams. Transatlantikai tai nėra pasaulio pabaiga, bet taisyklių pasikeitimas – su naujais koeficientais, ribomis ir išimtimis, kurias dabar teks įvertinti kiekvienoje rotacijoje.
Naudingos nuorodos:
- USTR — Notice of Action / Final determination — pagrindinis oficialus dokumentas su priemonių tekstu ir priedais (Annex I, II, III, datos/tarifai).
- Federal Register — čia procesinės datos (komentarai, klausos). Naudinga procedūriniams terminams tikrinti.
- Flexport / Norton Rose / White & Case apžvalgos paaiškina, kaip praktiškai taikomi Annex I/II/III (kas patenka, išimtys, NT/TEU/CEU skaičiavimas).






Komentarai
Kol kas komentarų nėra
Jūsų komentaras