DKV Euro Service dementuje doniesienia. Klienci kart paliwowych korzystający ze zwrotu i odliczania podatku VAT mogą spać spokojnie
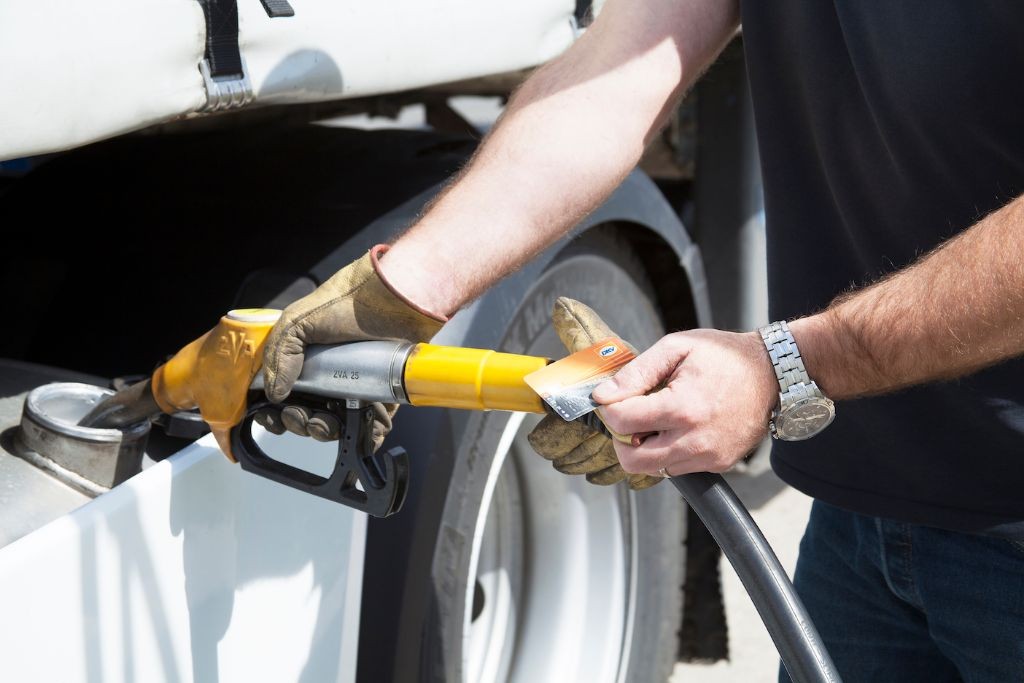
Klienci kart paliwowych korzystający ze zwrotu i odliczania podatku VAT przez DKV Euro Service mogą spać spokojnie. Dotyczy to także użytkowników tradycyjnych kart paliwowych wydawanych przez koncerny paliwowe oraz niezależnych operatorów międzynarodowych. Możliwość odliczenia podatku potwierdzają wyroki NSA i Ministerstwa Finansów.
Uspokojenie nastrojów wydaje się być konieczne w związku z wyrokiem TSUE z 15 maja 2019 r. sygn. C-235/18 w sprawie ‘Vega International Car Transport and Logistic -Trading GmbH’. Spółka ta udostępniała karty paliwowe swoim podwykonawcom, nie będąc emitentem (była klientem emitenta kart paliwowych). Trybunał uznał, że firma finansowała zakupy paliwa spółkom zależnym, świadcząc usługę finansową. W takiej sytuacji jej podwykonawcy nie mogą się ubiegać o zwrot podatku VAT.
Opisany wyżej sposób działania jest typowy dla firm finansujących swoim podwykonawcom zakupy paliwa. Diametralnie różni się jednak od standardowego modelu działania kart paliwowych.
Karta karcie nie równa
W przypadku operatorów tradycyjnych kart paliwowych, dla których stanowią one sedno działalności gospodarczej, występują jasne przesłanki pozwalające na zwrot lub odliczenie VAT. Po pierwsze, operatorzy ci dokonują dostawy towarów, a nie świadczą usługę finansową. Po drugie, są podmiotem transakcji łańcuchowej, mającym realny wpływ na tę transakcję.
Emitent karty jest dostawcą towaru
Kiedy przyjrzymy się modelowi działania DKV Euro Service, widać, że operator kart paliwowych nie finansuje zakupów swoim klientom. Ponadto pomiędzy stacją paliw a klientem przez sam fakt zatankowania paliwa nie dochodzi do zawiązania stosunku prawnego. „Konieczny jest zatem udział DKV w tej transakcji, gdyż stacja paliw bez okazania ważnej karty operatora nie będzie uprawniona do wydania towarów. Na tym tle nie ulega wątpliwości, że to DKV, a nie stacja paliw przekazuje klientowi władztwo nad paliwem.” – precyzuje Tomasz Staruch, doradca podatkowy.
DKV rozporządza towarem jako właściciel
W zrozumieniu różnicy pomiędzy standardową transakcją kart paliwowych, a tą, która miała miejsce z udziałem firmy Vega, kluczowe jest właśnie pojęcie „władztwa nad towarem” na każdym etapie transakcji. Firma Vega nie jest emitentem kart paliwowych. Nie mogła dysponować towarem jako właściciel, ponieważ nie miała wpływu na transakcję, np. na czas lub miejsce jej zawarcia. Nie mogła więc przenieść dalej prawa do rozporządzania towarem.
Ta przesłanka jest natomiast w 100% spełniona w modelu działania firmy DKV Euro Service. Po pierwsze, cena płacona przez posiadacza karty różni się od tej oferowanej przez stację innym klientom. Po drugie, DKV może w każdym momencie zablokować kartę, np. z uwagi na zaległości płatnicze. Po trzecie, to do operatora karty spływają wszystkie dane o zakupach. Tylko DKV, a nie stacja, jest w posiadaniu informacji o kliencie tankującym paliwo. Emitent karty ma zatem realny wpływ na okoliczności transakcji dokonywanej na jego rachunek i to on jest odpowiedzialny za kwestie ewentualnych reklamacji.

Transakcja łańcuchowa
W przypadku tradycyjnych operatorów kart paliwowych ma miejsce transakcja łańcuchowa, zgodna z definicją art. 7 ust. 8 polskiej ustawy o VAT. Występują w niej jedynie trzy podmioty: stacja benzynowa, emitent (posiadający koncesję na obrót paliwami) oraz klient emitenta. DKV nie zawiera umów z podmiotami, które odsprzedają paliwa innym podmiotom. Zakaz ten wynika bezpośrednio z zapisów koncesji uzyskanej dla celów prowadzenia działalności na terytorium Polski.
Pozytywna opinia Ministerstwa Finansów
Jasne stanowisko w tej sprawie zajęły już kilka lat temu Ministerstwo Finansów oraz NSA. Ich werdykty zabezpieczają przewoźników w czasie przeszłym, teraźniejszym i przyszłym. Dla celów zapewniania pewności obrotu spółka DKV otrzymała wówczas pozytywną interpretację Ministerstwa Finansów (IPPP3/443-1213/14-3/IG z dn. 25 lutego 2015 r). Zostało tam jednoznacznie stwierdzone, iż system DKV to transakcja łańcuchowa opisana w art. 7 ust. 8 polskiej ustawy o VAT.
Stanowisko to zostało potwierdzone w przeważającej linii orzeczniczej sądów administracyjnych, a także w interpretacjach indywidualnych, wydawanych w sprawach dotyczących transakcji dokonywanych przy użyciu kart flotowych. W treści interpretacji indywidualnej dla DKV Ministerstwo Finansów podaje przykłady kilkunastu wyroków, zawierających podobne uzasadnienia.
Co więcej, zgodnie z wyrokiem NSA I FSK 863/12 z dn. 5 listopada 2014 r. interpretacja indywidualna chroni nie tylko podatnika, który złożył wniosek o jej wydanie, ale także jego kontrahentów, których dotyczą transakcje będące przedmiotem interpretacji.
Przytoczony powyżej model działania oferowany jest przez licznych operatorów kart, działających zarówno na rynku krajowym jak również za granicą, z korzyścią dla branży transportowej.

Komentarai
Kol kas komentarų nėra
Jūsų komentaras