Российский рынок грузоперевозок трещит по швам: к концу года может исчезнуть каждая шестая компания
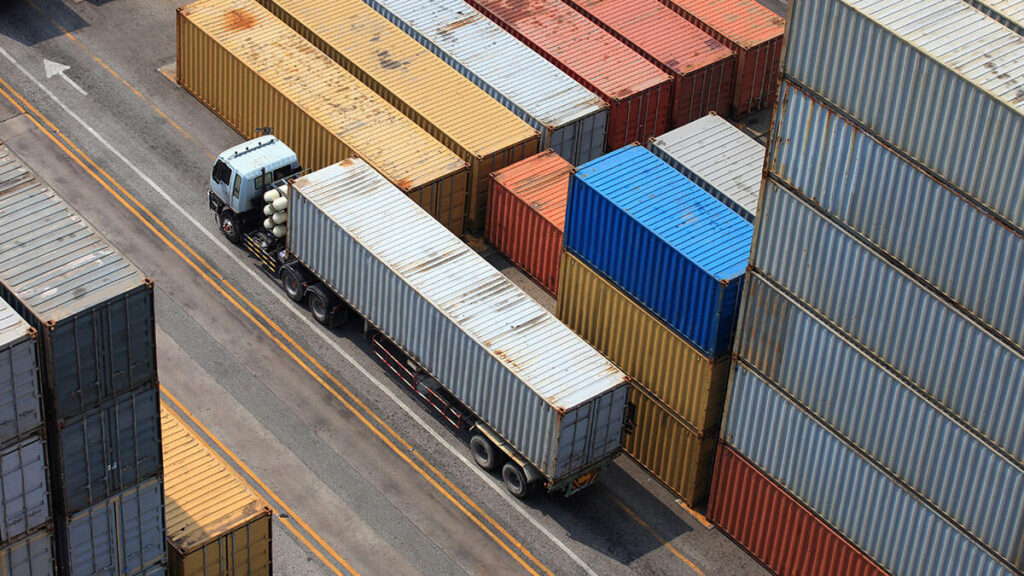
Российский рынок автогрузоперевозок столкнулся с крупнейшим за последние годы кризисом. После того как в первом квартале 2025 года с рынка уже ушла примерно каждая пятая компания, аналитики прогнозируют новый виток сокращения — к концу года могут закрыться до 15% оставшихся участников. Фактически это означает исчезновение каждой шестой компании, работающей сейчас. Такие данные приводятся в исследовании консалтинговой компании M.A.Research, опубликованном в издании «Ведомости».
Кто уходит и почему
Согласно оценке генерального директора M.A.Research Людмилы Симоновой, рынок переживает «структурное вымывание мелких и средних игроков». Массовое закрытие связано с несколькими ключевыми факторами:
- Падение спроса на перевозки. Промышленный и потребительский оборот снизился, особенно в сегменте внутренней логистики.
- Рост себестоимости. Лизинговые платежи, страховка, сервис и запчасти дорожают вслед за курсом и инфляцией.
- Топливный фактор. Несмотря на административное сдерживание цен, дизель остаётся одним из основных источников давления на маржинальность.
- Падение ставок. Из-за конкуренции за грузы ставки «просели» на 15–25% в отдельных регионах.
- Задолженности и кассовые разрывы. Увеличились сроки оплаты со стороны заказчиков, особенно на маршрутах от ритейла и промышленности.
В отрасли фиксируется эффект домино: компании с 5–20 машинами не выдерживают кредитной и операционной нагрузки, а крупные операторы поглощают освободившиеся сегменты маршрутов.
«Каждый шестой» — что стоит за цифрой
Прогнозируемые «до 15%» уходящих перевозчиков эквивалентны одной шестой части рынка. Но важно понимать нюанс: эта доля относится к числу тех, кто остался после уже случившегося оттока.
По данным того же исследования и сводок отраслевых ассоциаций, в первом квартале 2025 года рынок уже потерял около 20% малых и частично средних перевозчиков. Таким образом, вторая волна может усугубить структурную перестройку:
- Сегмент «индивидуальных» и малых перевозчиков почти исчезает.
- Рынок консервируется в пользу сетевых и интегрированных логистических холдингов.
- Риски транспортной монополизации нарастают.
Опасения отрасли: дефицит машин и рост цен
Исполнительный директор одного из региональных объединений перевозчиков, чьи слова цитируют СМИ, отмечает: «Если уйдут ещё 10–15% компаний, взлетят не только тарифы, но и сроки доставки. Сейчас рынок держится не на рентабельности, а на инерции».
Эксперты предупреждают, что массовое закрытие приведёт к дефициту транспорта даже при стагнирующем спросе — особенно в экспортно-ориентированных регионах и на длинных плечах.
Кто займёт освободившуюся нишу
Крупные логистические операторы и транспортные подразделения при промышленных группах уже начали «забирать» высвободившиеся маршруты.
Однако в некоторых сегментах (локальная доставка, нишевые перевозки, рефрижераторный сегмент) дефицит может быть ощутимым.
Среди последствий:
- Рост ставок до 30–40% к 2026 году;
- Ослабление региональных рынков, особенно вне агломераций;
- Сложности с обновлением автопарка из-за санкций и параллельного импорта.
Экономисты предупреждают, что вторая волна ухода перевозчиков может усилить системные перекосы — от логистики стройматериалов до доставки продуктов. Государственные меры поддержки в сегменте автоперевозок остаются точечными и фрагментарными. Если государство не вмешается, рынок может окончательно перейти от конкурентной модели к олигополистической, где тарифы и доступность услуг будут диктоваться несколькими крупными группами.


Комментарии
На данный момент комментариев нет
Ваш комментарий